El negocio supermercadista chileno atraviesa una nueva etapa de transformación. El avance de los formatos de bajos precios —en particular del hard discount— ha capturado parte importante del crecimiento reciente de la industria, impulsado por consumidores cada vez más sensibles al precio.
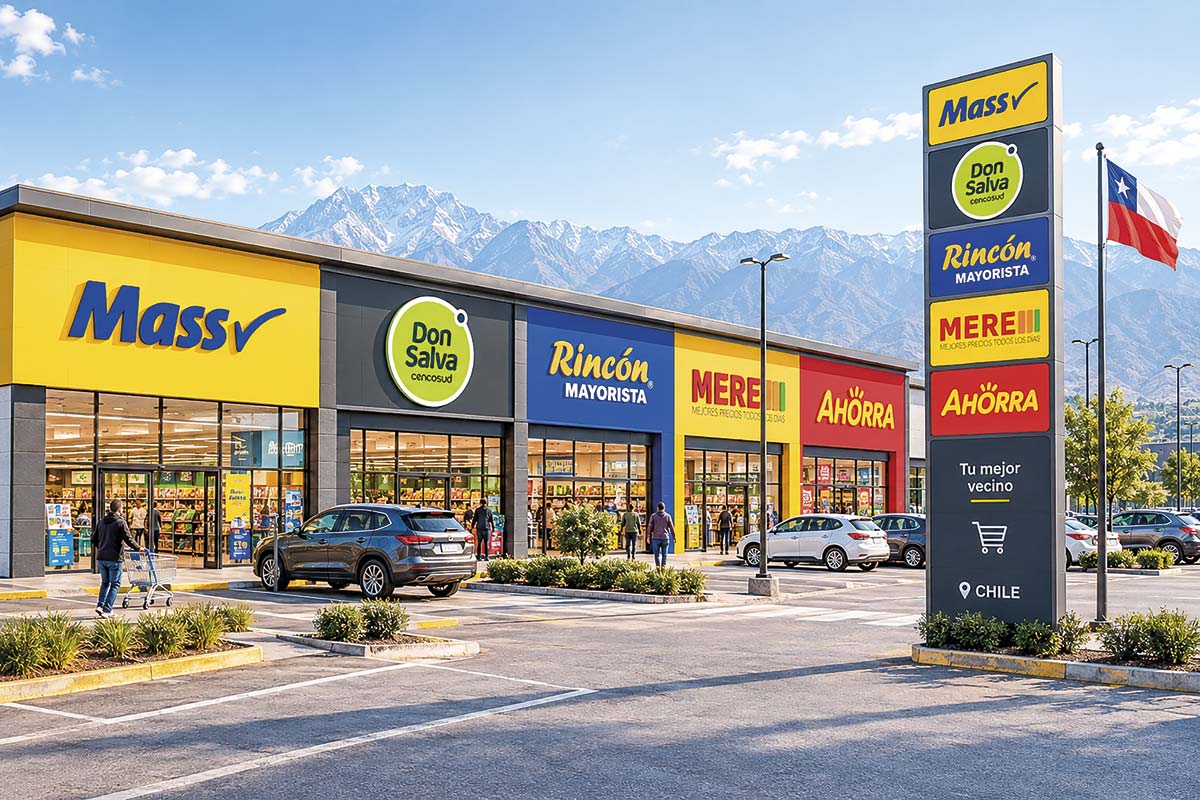
En las últimas semanas, nuevos movimientos han vuelto a poner el foco sobre este segmento. Rincón Mayorista anunció un plan para alcanzar 26 locales en un año y medio, mientras SMU concretó su apuesta por el formato tras adquirir Ahorra Food Depot.
A ellos se suman operadores que vienen acelerando sus planes. La peruana Mass, ligada al Grupo Intercorp, avanza en Chile luego de adquirir Erbi y ya alcanza 56 ubicaciones. Cencosud, en tanto, debutó con Don Salva y apunta a llegar a 40 locales a fin de año. También está en evaluación el ingreso de la rusa Mere.
Todo esto ocurre mientras formatos mayoristas ya consolidados, como Superbodega aCuenta, Alvi y Super10, mantienen una fuerte presencia en el segmento de precios bajos.
Este escenario cada vez más dinámico abre una pregunta: ¿hay espacio para todos?
Claves en escala y logística
A juicio de los analistas, el tamaño relativamente acotado del mercado local y las exigencias logísticas de competir con precios bajos hacen prever que, a futuro, solo algunos operadores podrán sostener redes de gran escala.
“El consumidor chileno fracciona su compra, abriendo una puerta al formato de bajos precios con un margen muy apretado, el que exige una escala logística que solo grandes operadores pueden sostener, al igual que espaldas financieras”, señaló el managing partner de CIS Consultores e investigador del Ceret, Claudio Pizarro. A su juicio, durante los próximos tres años se verá una aceleración en la densidad de tiendas de proximidad de bajos precios, seguida de un proceso de cierre o absorción de locales independientes que no cuenten con las economías de escala necesarias. Ahorra Food Depot, adquirido por SMU, es un ejemplo de este proceso.
Desde Xbrein, su CEO, Daniel Encina, coincide en que todavía existe espacio para distintos operadores, aunque advierte que el mercado comienza a acotarse debido al ritmo de aperturas y planes de expansión anunciados. “Pensamos que esta industria podría llegar a tener importantes concentraciones en la RM en el mediano plazo, y eventualmente generar ciertas saturaciones geográficas”, sostuvo.
Por ello, proyecta una mayor consolidación de las marcas que ya están en desarrollo, junto con una expansión hacia regiones.
Hard discount no es lo mismo que mayorista
Aunque ambos formatos compiten bajo el atributo del precio, sus modelos de negocio son distintos.
El formato mayorista o cash & carry, donde participan actores como Alvi, SuperBodega aCuenta y Mayorista 10, opera principalmente con salas medianas y grandes. Su oferta alcanza entre 3.000 y 7.000 SKU y está orientada tanto a comerciantes y clientes institucionales como a familias numerosas. Su propuesta se basa principalmente en descuentos por volumen y en una alta presencia de marcas tradicionales.
El hard discount, en cambio, apuesta por locales de barrio más pequeños y una oferta mucho más acotada, de entre 600 y 1.200 productos, con un surtido dominado por marcas propias o exclusivas de alta rotación.
La lógica también cambia: mientras el mayorista busca capturar ahorro a través del volumen, el hard discount apunta a mantener precios bajos de manera permanente, con estructuras de costos reducidas, una operación simplificada y una reposición rápida.
“Hay diferencias que se pueden observar por el tipo de consumidor. Si bien, en ambos la conveniencia y el sentido de ahorro es clave, los modelos de hard discount permiten incorporar segmentos de clientes que no están asociados a la búsqueda de volumen y ahorro como los modelos mayoristas asociados a segmentos de bajos ingresos”, explicó el director de Desarrollo & Insights de Altevo, Christian Oros.
Los cinco factores que marcarán la competencia
En un mercado que suma operadores y acelera las aperturas, los analistas identifican cinco capacidades determinantes para sostener una expansión a gran escala: poder de negociación con proveedores, una logística altamente eficiente, espaldas financieras para sostener el crecimiento, capacidad de gestión inmobiliaria para capturar ubicaciones estratégicas, y velocidad y flexibilidad para abrir locales y adaptarse a los cambios del mercado.
En este escenario, Pizarro destaca las fortalezas particulares de algunos de los principales operadores.Por ejemplo SMU, señala, cuenta con una de las redes logísticas más capilares del país y un dominio histórico del segmento mayorista.
Cencosud, a través de Don Salva, tiene como ventaja su escala de compra regional, que le permite reducir costos y complementar una plataforma que abarca desde el segmento premium, con Jumbo, hasta formatos de descuento.
Walmart Chile, mediante Superbodega aCuenta, tiene una posición relevante por su volumen y su infraestructura de bajo costo en sectores populares.
Mass, por su parte, cuenta con la experiencia operacional desarrollada en Perú, donde el formato de cercanía ha alcanzado una escala significativa.
La presión sobre los pequeños operadores
El aumento de la competencia podría generar una presión creciente sobre los operadores independientes y las cadenas de menor escala.
Según Pizarro, estos actores enfrentarán una reducción de márgenes a medida que las grandes compañías aumenten la presencia de sus formatos de descuento.
En ese escenario, identifica dos posibles caminos: convertirse en objetivos de adquisición para grupos que busquen incorporar sus ubicaciones, o concentrarse en nichos geográficos específicos donde las grandes cadenas no tengan incentivos suficientes para desplegar una operación logística propia.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Supermercados
 {{/if}}