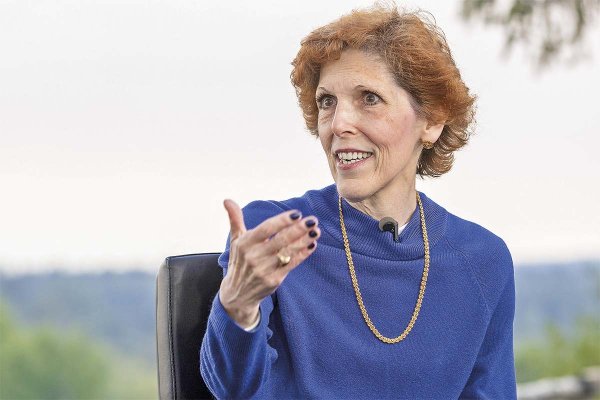
Hace poco más de dos años Loretta Mester terminó su mandato de una década al frente de la Reserva Federal de Cleveland, experiencia desde donde analiza las definiciones actuales del banco central de Estados Unidos y las presiones del Presidente Donald Trump. "En el período posterior a la pandemia, uno de los problemas fue que se permitió que la inflación aumentara. Yo estaba entonces en el Federal Open Market Committee (FOMC), así que puedo asumir parte de la responsabilidad: no subimos la tasa tan pronto como deberíamos haberlo hecho. Hoy enfrentamos una situación similar", plantea en conversación con Señal DF.
En ese marco, la ahora académica de la Universidad de Princeton valora la definición de la Fed liderada por Kevin Warsh, coincidiendo plenamente en la necesidad de un alza de tasas para buscar el equilibrio que mantenga a raya la inflación y valorando las muestras de independencia de la institución.
- La inflación se ha mantenido sobre el objetivo del 2% por más de cinco años, mientras que los precios del diésel ya superaron los US$ 6 por galón. ¿Sugiere esta combinación que la Fed quedó rezagada?
- Lo que hizo el FOMC fue básicamente decir que se requiere una tasa más alta para llevar la inflación a una trayectoria descendente hacia el 2%. Creo que esta es la primera de probablemente más alzas de tasas que serán necesarias para realmente alcanzar ese objetivo. Así es como yo lo plantearía.
Es cierto que la inflación no ha estado bajando este año, y los shocks de oferta -del precio del petróleo, del diésel- han elevado la tasa general de inflación. Lo que puede hacer la Fed es garantizar que esos shocks no se traspasen a la inflación subyacente. En eso están enfocados, en tratar de llevar las condiciones de oferta y demanda a un mejor equilibrio. Si se logra un mejor equilibrio, hay menos incentivos para que las empresas suban los precios.
- Al otro lado de este dilema, ¿qué tan grande es el riesgo de provocar una desaceleración?
- La economía de EEUU es bastante fuerte. Si uno mira la inversión en bienes de capital, está relacionada con la IA, pero también hay gasto en energía y en otras partes de la economía. También está el gasto de los hogares, que se está manteniendo notablemente bien. Parte de eso se debe a que la política fiscal es expansiva.
El alza de tasas que actualmente espera la Fed probablemente no sería suficiente para descarrilar la recuperación o la expansión. Todavía están proyectando que la economía crecerá a una tasa igual o superior a la tendencia.
"Quedó claro por la decisión y por cómo Warsh la explicó que están mirando la economía enfocados en su mandato (...) Yo interpretaría esto como un buen día en términos de credibilidad".
- En las reuniones anteriores, bancos regionales apuntaron a la necesidad de una política más restrictiva. ¿Qué veían desde esa posición, dada su experiencia en Cleveland?
- Dada la cantidad de incertidumbre en torno a esta economía, que haya distintas opiniones entre los miembros del comité no es inusual. De hecho, me habría preocupado que todos hubieran visto las cosas de la misma manera.
Pero hay un argumento muy convincente, que el presidente Warsh presentó en Jackson Hole: hemos tenido una inflación elevada durante más de cinco años y no hay evidencia convincente de que esté bajando por sí sola. Por lo tanto, necesitamos endurecer la política monetaria.
Ese argumento se impuso. Hacia adelante, un par de ellos dijeron que ya terminamos, no más alzas. Pero la mayoría piensa que harán falta una o dos más en el ciclo para controlar la inflación y asegurarse de que vuelva a bajar al 2%.
- ¿Es poco probable, entonces, que se trate de un alza de tasas puntual?
- Lo que dijo Warsh sugiere que no está satisfecho con la rapidez con la que la inflación está volviendo al 2%. Eso me da a entender que probablemente tendrá que subir las tasas.
Yo interpretaría lo que dijo considerando estas dos cosas: la inflación está bajando, pero ¿lo está haciendo lo suficientemente rápido? La evidencia sugiere que van a necesitar subir la tasa para garantizar esa posibilidad.
En segundo lugar, el Resumen de Proyecciones Económicas muestra que, incluso con una o dos alzas más, tomará otros dos años para que la inflación baje al 2%, en 2029. Puede ser que, a medida que pase el tiempo, incluso necesiten subirla más rápido de lo que están contemplando ahora.
El estilo Warsh
- Warsh se abstuvo nuevamente de entregar sus proyecciones, pero ha sido claro en su compromiso de bajar la inflación. ¿Se está comprendiendo mejor su estilo de comunicación?
- Él ha sido muy explícito, desde antes incluso de llegar a la Fed, en que realmente no le gusta entregar ningún tipo de forward guidance sobre la trayectoria de las tasas.
Pero me parece bien que en esta oportunidad, en lugar de ser escueto como lo fue en las conferencias de prensa de junio y julio, presentó un marco y sus opiniones sobre la economía, que es lo que realmente valoré de lo que hizo en Jackson Hole.
- Considerando ese cambio y la decisión de subir las tasas, ¿cree que la Fed y su presidente superaron el test de independencia?
- Quedó claro por la decisión y por cómo Warsh la explicó que están mirando la economía enfocados en su mandato y que van a tomar las medidas que consideren apropiadas. Así que creo que sí, esta fue una buena decisión en términos de mostrar que está haciendo lo que debería hacer como presidente de la Fed. Yo interpretaría esto como un buen día en términos de credibilidad.
La respuesta de Trump
- Trump respondió a la decisión de la Fed llamando a que la tasa baje a "1% o menos". ¿Qué implicaría eso?
- Lo que hizo hoy el FOMC y lo que dirían muchos economistas es: no, bajar la tasa sería exactamente lo incorrecto en el entorno en el que estamos operando, que es uno de una demanda agregada muy fuerte y un lado de la oferta estadounidense restringido.
Si pensamos en el período posterior a la pandemia, uno de los problemas fue que se permitió que la inflación aumentara. Yo estaba entonces en el FOMC, así que puedo asumir parte de la responsabilidad por esto: no subimos la tasa de fondos federales tan pronto como deberíamos haberlo hecho.
Hoy enfrentamos una situación similar. La demanda es bastante fuerte y la oferta está bastante restringida. Las presiones sobre los precios están aumentando. Si la Fed fuera muy expansiva, recortar la tasa simplemente exacerbaría el problema. Terminaríamos con una inflación mucho más alta.
- Respecto a la economía mundial, estamos viendo un endurecimiento de la política monetaria, mientras los precios de la energía suben generalizadamente. ¿Qué tan duro puede ser el golpe?
- Todos los países están sintiendo el impacto del shock de energía, algunos más que otros porque son importadores de petróleo. El golpe se sentirá de manera diferente, pero el tono general es: necesitamos combatir la inflación que puede surgir de una serie de estos shocks de oferta.
Con una política monetaria más restrictiva podríamos ver que la inflación vuelve a bajar incluso si el precio del petróleo se mantiene elevado. Así que creo que los bancos centrales están tomando las medidas correctas para tratar de contener el problema. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Francisca Guerrero
 {{/if}}