La ola vendedora que ha llevado los rendimientos de los bonos de los países del G7 a máximos desde 2002, o, en el caso del Reino Unido, desde 1998, ha puesto especialmente bajo presión a los papeles de mayor duración.
La Eurozona, Francia, Alemania y España concentrarán las colocaciones al inicio de la semana con papeles de corto plazo. Pero el martes 6, Japón colocará US$16.500 millones en bonos a 10 años. La última operación marcó una tasa de 2,99%, pero desde entonces el rendimiento de estos papeles ha subido a 3,102% su mayor nivel desde 1996.
Al día siguiente, el Tesoro colocará notas a 10 años. Con la tasa actualmente en torno a 5,27%-5,3%, el mercado comienza a preocuparse por una eventual salida de capital desde las acciones hacia los bonos. De ahí que el nivel de la demanda que registre la operación será analizado con especial atención. También será clave el domicilio de esa demanda.
Una de las mayores tesis o preocupaciones del mercado se pondrá a prueba el jueves 8, cuando tanto el Tesoro estadounidense como el japonés salgan a colocar bonos a 30 años. En el caso de EEUU, la colocación será por US$ 22.000 millones, el mismo monto de septiembre. Aquella operación fue recibida con una demanda particularmente fuerte: los inversionistas ofrecieron comprar más de dos veces y media el monto colocado y con una alta participación de compradores institucionales. El desafío será comprobar si ese apetito se mantiene con una tasa a 30 años considerablemente más alta y en medio de una creciente preocupación por las presiones fiscales e inflacionarias.
Horas antes, Japón habrá colocado alrededor de 600.000 millones de yenes —unos US$ 3.800 millones— en JGB a 30 años. La operación podría resultar incluso más relevante para el resto de los mercados. La tasa de estos bonos se ha acercado al 4,2%, un nivel que mejora sustancialmente el atractivo de la deuda japonesa para aseguradoras, fondos de pensiones y otros grandes inversionistas domésticos. Hay temor de que una tasa aún mayor aumente el incentivo para que los inversionistas japoneses reduzcan sus posiciones en Treasuries y otros bonos extranjeros y así repatriar su capital, aumentando con ello la presión alcista sobre los rendimientos.
En campaña
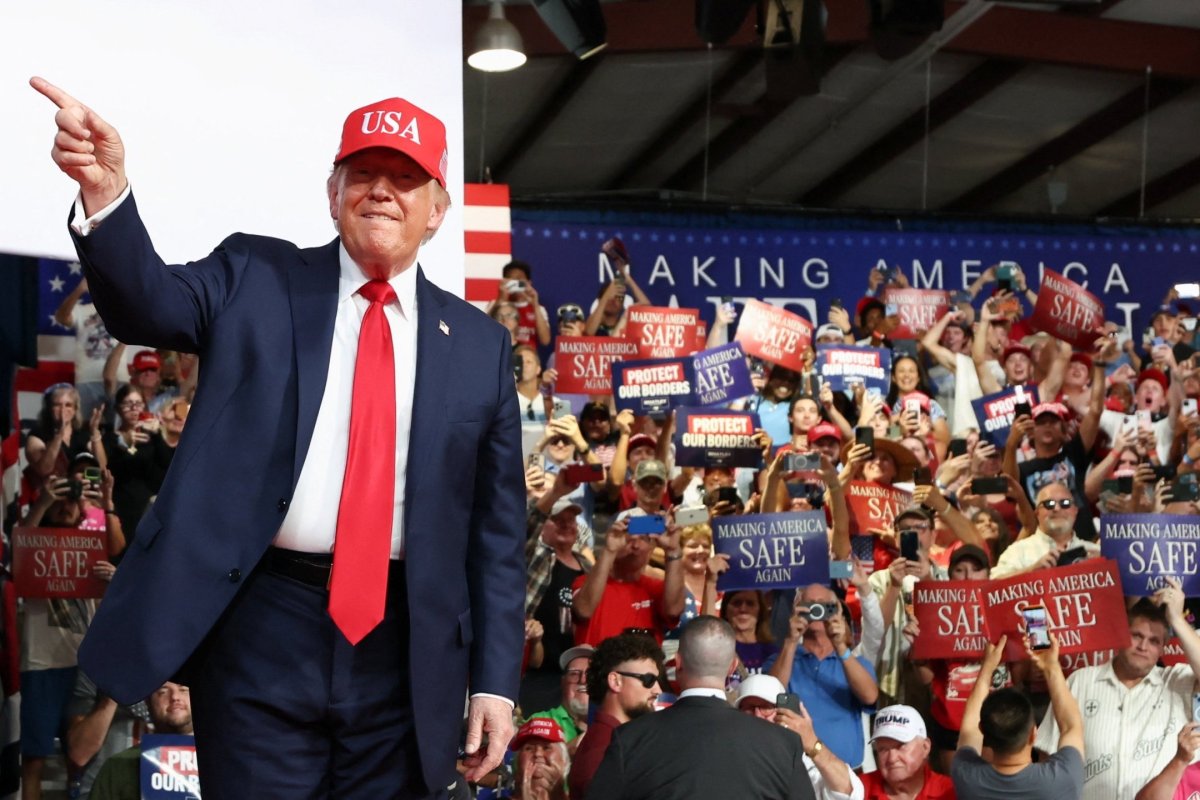
La política también estará presente en la agenda. La Casa Blanca se lanza de pleno a la campaña electoral, con el presidente Donald Trump alistándose para una gira por varios estados. Los mítines políticos comenzaron el jueves pasado y se extenderán durante todo este mes. Quedan cuatro semanas para que los estadounidenses vayan a las urnas para renovar los 435 escaños de la Cámara de Representantes y 35 de los 100 asientos del Senado. En juego está la mayoría republicana en ambas instancias.
Pero, considerando que Trump ha gobernado hasta ahora casi en solitario, evitando el paso por el Congreso, es comprensible que el mercado, por ahora, no le dé mayor importancia al proceso electoral. Implícita en esa aparente apatía está la idea de que los demócratas podrán capturar al menos la mayoría de la Cámara de Representantes y, si acaso, también la del Senado. Tal resultado plantearía un escenario de bloqueo ya conocido por Wall Street, por ejemplo, durante la administración de Barack Obama a partir de 2011, o durante el propio mandato de Trump en su primer período.
Un triunfo republicano tendría implicancias que sí provocarían movimientos inmediatos en los mercados. Analistas apuntan a que la Casa Blanca avanzaría sin mayores contratiempos con un nuevo proyecto fiscal para aumentar el gasto, especialmente en defensa.
Presión inflacionaria
En lo local, a la preocupación por el alza del desempleo y la desaceleración económica se suma la posibilidad de un repunte inflacionario. El INE reportará el IPC de septiembre el jueves 8. Analistas sondeados por Trading Economics proyectan una inflación anual de 4,5%, con un salto mensual del índice de 0,8%.
La pregunta es qué tan temporal es el repunte. Especialmente con algunos actores de la industria advirtiendo que el precio de los combustibles, en particular el diésel, se mantendrá alto durante buena parte de 2027. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Marcela Vélez-Plickert