DOLAR
$981,27
UF
$41.183,94
S&P 500
7.691,92
FTSE 100
10.765,25
SP IPSA
11.315,26
Bovespa
205.126,34
Dólar US
$981,27
Euro
$1.100,92
Real Bras.
$194,67
Peso Arg.
$0,64
Yuan
$146,88
Petr. Brent
100,20 US$/b
Petr. WTI
88,91 US$/b
Cobre
6,65 US$/lb
Oro
4.138,70 US$/oz
UF Hoy
$41.183,94
UTM
$72.151,00
¿Eres cliente nuevo?
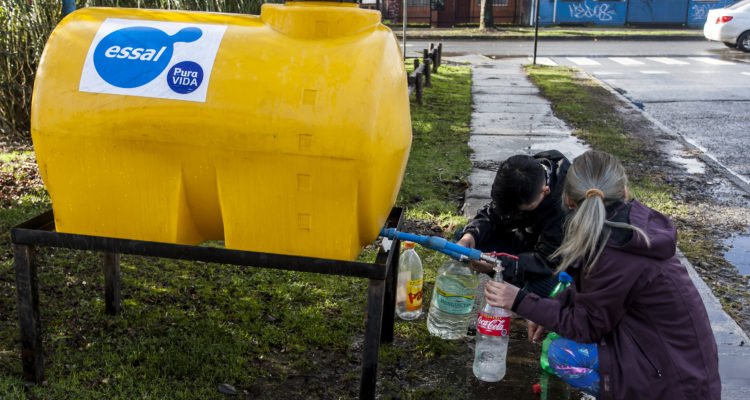
REGÍSTRATE AQUÍLa filial que opera en el sur representa tan solo en torno a un 11% de los ingresos consolidados y a un 9% del Ebitda.
Por: Magdalena Arce L.
Publicado: Lunes 27 de enero de 2020 a las 10:30 hrs.
La puesta en venta de Empresa de Servicios Sanitarios de Los Lagos (Essal) por parte de Aguas Andinas no impactará de forma "relevante" el negocio ni finanzas de la matriz. Así lo informó este lunes Feller Rate, que ratificó la clasificación de riesgo para ambas compañías.
Mientras que la nota asignada a la solvencia y los bonos de Aguas Andinas se mantuvo en AA+/Estables, Essal quedó en AA+/CW Negativo.

La clasificadora de riesgo explica en su informe que la filial representa un bajo porcentaje del negocio para Aguas Andinas, representando en torno a un 11% de los ingresos consolidados y un 9% de su Ebitda. Asimismo, a septiembre de 2019, la deuda de Essal alcanzaba los $ 92.350 millones, representando cerca del 9% de la deuda consolidada de la matriz.
"Con todo, a igual fecha, el indicador deuda financiera neta a Ebitda de Aguas Andinas alcanzaba 3,3 veces y, al desconsolidar Essal, se mantendría en un valor cercano a las 3,1 veces (...) Al mismo tiempo, Feller Rate prevé que, tras la operación, Aguas Andinas mantendrá indicadores de coberturas de acuerdo con lo presentado históricamente, basado en su alta y estable capacidad de generación de flujos operacionales, en conjunto con una posición de liquidez satisfactoria", señala.


El municipio quedará a cargo del recinto a partir del próximo 6 de noviembre, cuando finalice la concesión vigente. Desde los locatarios valoraron la medida como una oportunidad para revitalizar el centro gastronómico.
Los expertos abordaron las dificultades de las empresas para gestionar los datos, las altas multas y la oportunidad que abriría la prórroga para adaptarse a la regulación.
Entre las propuestas coordinadas por la Bancada Startup, está flexibilizar la bolsa junior, extender franquicias tributarias a la inversión en startups, eliminar el impuesto a la venta indirecta para tecnológicas y que Corfo pueda invertir en fondos de capital de riesgo.
La propuesta plantea cambiar la compensación con el Seguro de Cesantía. El Ejecutivo solicitó actualizar el informe actuarial para evaluar su viabilidad y prepara otros ajustes en gradualidad y financiamiento.