DOLAR
$961,53
UF
$41.016,28
S&P 500
7.742,32
FTSE 100
10.695,01
SP IPSA
11.315,26
Bovespa
183.560,31
Dólar US
$961,53
Euro
$1.095,26
Real Bras.
$185,38
Peso Arg.
$0,63
Yuan
$143,24
Petr. Brent
104,32 US$/b
Petr. WTI
92,41 US$/b
Cobre
6,77 US$/lb
Oro
4.321,20 US$/oz
UF Hoy
$41.016,28
UTM
$71.721,00
¿Eres cliente nuevo?
REGÍSTRATE AQUÍLas nuevas emisiones han experimentado su mayor contracción en dos décadas.
Por: Robin Wigglesworth
Publicado: Lunes 20 de agosto de 2018 a las 04:00 hrs.
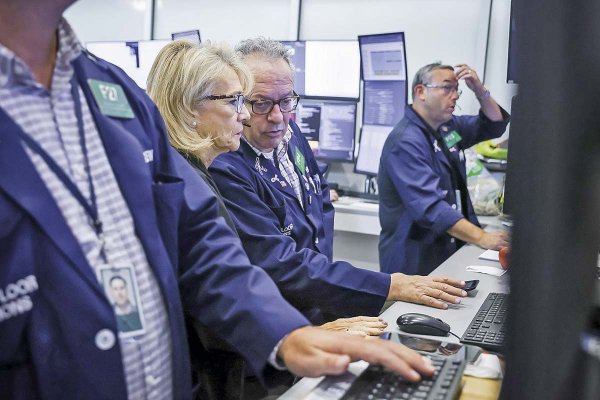
El mercado accionario global se está achicando a su mayor ritmo en al menos dos décadas, a medida que una ola de recompra de títulos corporativos afecta al volumen de empresas que entran a la bolsa, emiten nuevas acciones o venden deudas convertibles.
Las compañías de EEUU han sido particularmente activas en comprar sus propios títulos, gracias al impulso de ganancias que entregaron los recortes tributarios y la robustez de la economía. Goldman Sachs prevé que el volumen total de recompras llegará a un récord de US$ 1 billón (millón de millones) en 2018.
Pero empresas en el Reino Unido, Europa y Japón también están recomprando sus acciones a un ritmo mayor del que las nuevas empresas se abren a bolsa o las antiguas recaudan capital fresco a través de emisión secundaria.
La investigadora Bernstein estima que el valor total de recompra en el oeste de Europa, Canadá, Japón y los países desarrollados de Asia llegó a US$ 248 mil millones hacia fines de julio, el doble de lo registrado en el mismo período del año pasado.

El analista de Bernstein, Iñigo Fraser-Jenkins, escribió en un reporte que “el aumento de la actividad de recompra ha coincidido con una aminorada emisión de acciones. Esto explica por qué la emisión neta está en mínimos históricos en la mayor parte del mundo desarrollado”.


Sebastián Vallebona anticipó un alto interés de las empresas por acogerse a la medida y señaló que avanzan junto a InvestChile en una plataforma tecnológica para responder con rapidez.
Operación podría superar los US$ 43 millones y daría fin a las disputas entre quien funge como dueño del complejo y su banco financista. Quien se quede con el paño podría levantar al menos tres edificios para vivienda, oficina y comercio.