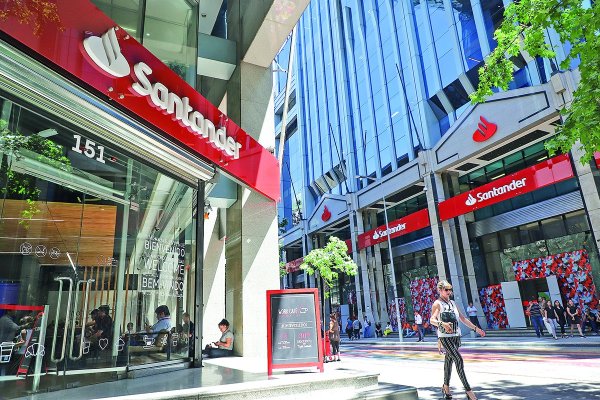
La recuperación de la demanda por viviendas comienza a extenderse más allá del impulso de los subsidios. Así lo plantea un informe de Banco Santander, que evidenció un alza de 28% anual en los contactos por publicación de venta de propiedades y de 15% por arriendo en Portal Inmobiliario durante el primer semestre de 2026.
"Los indicadores de demanda por compra de viviendas usadas se aceleran, reflejando que interés de compra no solo se da por beneficios fiscales”, sostuvo el análisis de la firma española.
Para el banco, este repunte no responde únicamente a los beneficios fiscales, ya que el análisis muestra aumentos de los contactos en todos los rangos de precios, aunque "la mayor concentración se da en menores de UF 4.500". Las viviendas de tres dormitorios lideran el interés, tanto en casas como en departamentos.
La mejora también se refleja en las viviendas nuevas. Las ventas nacionales crecieron 25% en 2025 y en el Gran Santiago, avanzaron 7% anual en el primer semestre de este año. Sin embargo, siguen bajo su promedio histórico, con una brecha especialmente marcada fuera de la Región Metropolitana (RM).
A este escenario se suma un impulso fiscal cuyo efecto aún no se refleja completamente en las ventas. Según las cifras recogidas por Santander, al 31 de julio un 34% de las solicitudes del beneficio hipotecario seguía en evaluación.
Además, la ampliación del tope a UF 6.000 permite abarcar cerca del 90% del stock de viviendas nuevas, de acuerdo con el informe.
Las barreras
De acuedo con el informe, esta recuperación ocurre con condiciones de financiamiento más favorables. Las tasas hipotecarias han retrocedido más de un punto porcentual desde su máximo -de fines de 2023- y convergen hacia 4%. No obstante, Santander advirtió que el escenario internacional de tasas limita el espacio para nuevas bajas en el corto plazo.
Ese alivio tampoco ha sido suficiente para cerrar la brecha de acceso. El índice de acceso a la vivienda citado en el estudio mejoró en todos los segmentos al cierre de 2025, pero ninguno superó el umbral que permite a una familia de ingresos medios financiar una propiedad de precio medio. En la Región Metropolitana, esa dificultad persiste desde fines de 2021.
Por el lado de los precios, los costos de construcción y las mayores exigencias urbanísticas han limitado las caídas. Por ello, el banco anticipó una recuperación gradual del mercado.
Al largo plazo, y de acuerdo con la entidad, el sector deberá adaptarse una nueva demografía de los hogares, "el tamaño promedio del hogar cayó de 3,9 personas en 1992 a 2,8 personas en 2024, mientras los hogares unipersonales aumentaron de 8% a 22%, sobre todo en estratos bajos".
Oficinas y stripcenters
En el mercado de oficinas, Santander identificó un nuevo ciclo en la RM, aunque selectivo. La vacancia acumuló tres trimestres de descensos, apoyada por una demanda positiva y poca oferta nueva.
Las rentas de los edificios "clase A" se mantuvieron en torno a UF 0,55 por metro cuadrado y la recuperación favorece a inmuebles modernos y bien ubicados. Hacia adelante, "la recuperación seguirá siendo selectiva: ubicación, estándar y eficiencia del edificio serán determinantes, ampliando la brecha frente a activos secundarios u obsoletos", sostiene el documento del banco.
Los stripcenters, en tanto, registraron una ocupación superior al 90%, sostenida por el consumo de proximidad y los servicios recurrentes. La superficie que absorbió la demanda superó a la que ingresa al mercado, permitiendo sostener los precios.
El banco prevé condiciones favorables para activos consolidados, "aunque el mayor pipeline debería moderar nuevas caídas de vacancia".


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Banca
 {{/if}}