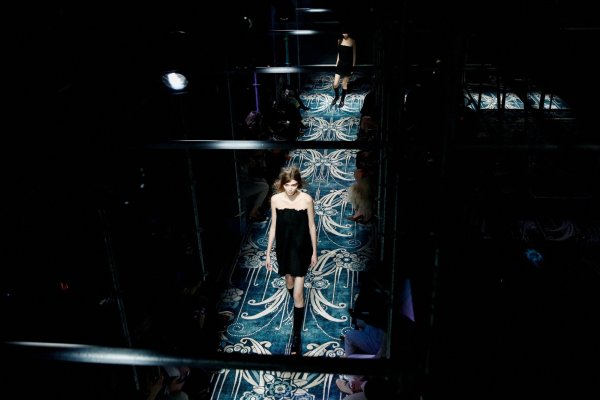
Las vitrinas del lujo europeas siguen brillando, pero sus acciones cada vez menos. Las principales compañías del sector han profundizado sus pérdidas en la bolsa en las últimas semanas, con una corrección que ya alcanza a varias de las mayores casas del continente.
Este martes fue el turno de Hermès. La firma francesa, conocida por sus bolsos Birkin y Kelly y considerada una de las compañías más sólidas del sector en términos operacionales, marcó su menor nivel de 2026 en bolsa.
Apenas un día antes, Kering, el grupo francés propietario de Gucci, Saint Laurent y Bottega Veneta, había seguido el mismo camino, tocando también su piso del año.
Los dos mínimos muestran que la corrección del lujo europeo ya no es un problema de una marca en particular, sino de toda la industria.
Según datos de Bloomberg, la acción de Hermès acumula una caída de 39,39% en lo que va del año y retrocede cerca de 43% desde su máximo alcanzado el 14 de enero.
Mientras tanto, su principal rival, LVMH, el conglomerado detrás de Louis Vuitton, Dior y Tiffany, pierde al momento de esta nota cerca de 40% en 2026 y se ubica 26,24% por debajo de su techo del 16 de junio.
Kering, tampoco escapó al castigo: sus acciones retroceden cerca de 30% en el año y alrededor de 33% desde sus máximos de enero.
Fuera de Francia. La italiana Moncler, conocida por sus prendas de lujo, cae alrededor de 20% en 2026 y cerca de 24% desde su máximo de febrero. Mientras que en relojería, Swatch Group (dueño de marcas como Omega, Longines y Breguet) ha cedido aproximadamente 16% desde sus niveles más altos del año.
Para el analista de mercados de Zesty, Jaime La Paz, el fenómeno va más allá de una corrección puntual. "La industria viene de años de crecimientos excepcionales tras la pandemia, apoyados en fuertes alzas de precios, y hoy el mercado está recalibrando cuánto de ese crecimiento es sostenible", explicó.
El castigo, eso sí, no ha sido parejo. Según el analista, ha golpeado más a la moda y los artículos de cuero respecto a la joyería o a las marcas de mayor exclusividad, una diferencia que refleja una creciente polarización dentro del sector.
China deja de empujar
Durante más de una década, China fue uno de los principales motores de crecimiento del lujo europeo, tanto por las compras realizadas dentro del país como por el gasto de los turistas chinos en las grandes capitales de Europa.
Ese impulso, sin embargo, se ha debilitado: hoy el consumidor chino se muestra más cauto y selectivo, reduciendo uno de los soportes que durante años sostuvo la expansión de las grandes casas.
La Paz sostuvo que parte de ese gasto también se está desplazando hacia marcas locales, experiencias y otras categorías. A ello se sumó este año el conflicto en Medio Oriente, que golpeó el consumo en una de las pocas regiones que todavía mostraba dinamismo y afectó además el turismo de compras hacia Europa.
"En pocos años las grandes casas subieron sus precios de forma muy significativa y el cliente aspiracional, que explica buena parte del volumen, se empezó a retirar. El mercado ya no está dispuesto a pagar múltiplos que asumían alzas de precio sin techo", explicó La Paz.
Fundamentos
De acuerdo con los analistas, en LVMH pesa la exposición de Louis Vuitton y Dior a los artículos de cuero y su dependencia del consumidor chino. Mientras que en Kering, la atención de los inversionistas está puesta en la reestructuración de Gucci y cuánto tardará su marca estrella en volver a crecer.
El caso de Hermès es distinto, dado que su negocio sigue más firme que el de buena parte de sus competidores, pero el mercado le había asignado valorizaciones tan altas que no le dejó espacio para ninguna decepción.
Como símbolo del cambio de ciclo, el 15 de septiembre L’Oréal superó a LVMH y se convirtió en la empresa más valiosa de la bolsa de París.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Lujo
 {{/if}}