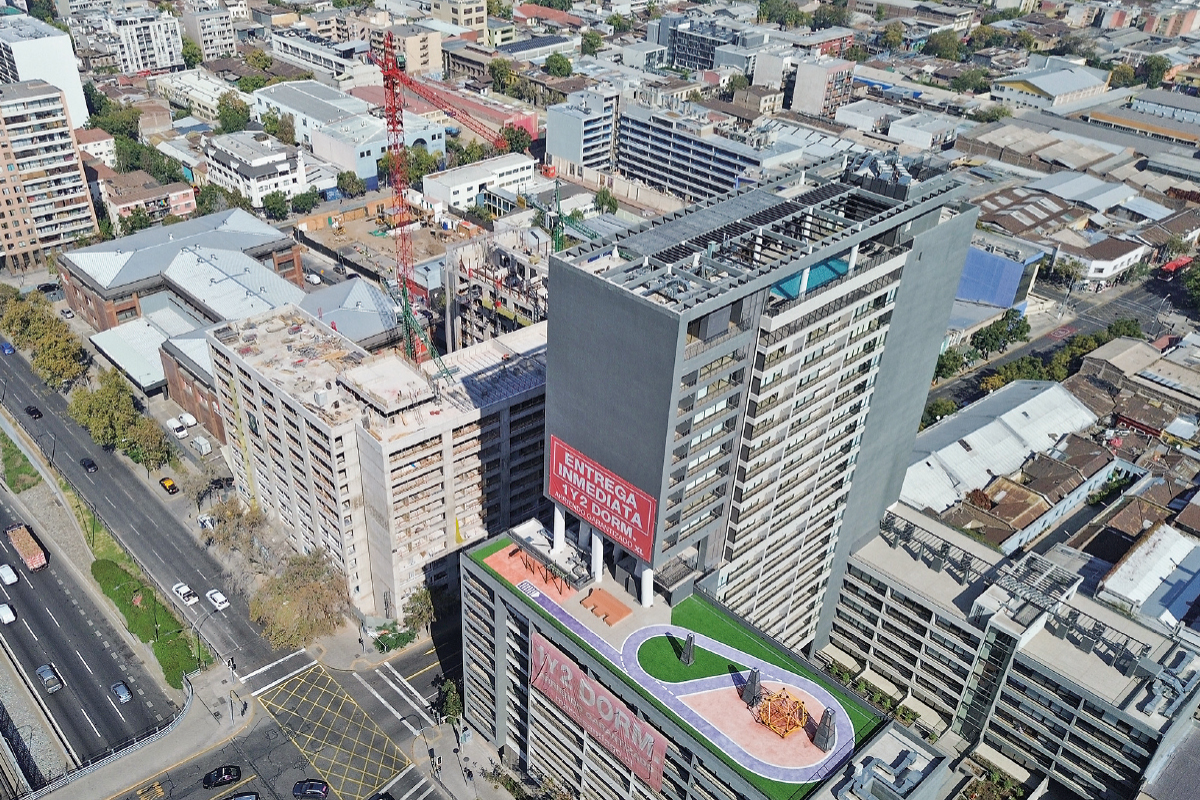
Cumplir con el sueño de la casa propia se ha vuelto cada vez más difícil para los chilenos. Y no solo por las exigencias relacionadas con el pie de una vivienda o el acceso a un préstamo hipotecario.
El problema es más profundo: en los últimos 16 años, los precios de las viviendas han crecido a un ritmo muy superior al de los salarios reales.
Según cifras de la Asociación de Bancos e Instituciones Financieras (ABIF), entre 2010 y 2026 el valor de las propiedades aumentó 111% en términos reales, mientras que las remuneraciones lo hicieron en 35%.
“Esta brecha ha significado un esfuerzo cada vez mayor para los hogares: si en 2010 el dividendo de una vivienda representaba cerca del 25% del ingreso líquido familiar, actualmente esa proporción alcanzaría a 37,5% para una vivienda equivalente”, explicó a DF el gerente general de la ABIF, Luis Opazo.
Frente a este escenario, el gobierno puso el acceso a la vivienda en el centro de su agenda económica. Al subsidio a la tasa hipotecaria y al programa de garantías estatales Fogaes se sumó la reforma al mercado de capitales y acceso a la casa propia (MK4), una de las principales apuestas del Ejecutivo para reactivar el mercado.
A nivel internacional se destacan las experiencias del Reino Unido y Singapur, donde el Estado ejerce un potente rol activador y garante para estas colocaciones.
Las otras llaves
Sin embargo, existen otras medidas para facilitar el acceso al crédito, que van desde la ampliación del financiamiento y revisión de las exigencias regulatorias, hasta agilizar la habilitación de suelo.
Opazo, de la ABIF, apuntó a la necesidad de promover el ahorro de largo plazo con el objetivo de ampliar las fuentes de recursos disponibles para el financiamiento habitacional.
Mientras que el director de riesgo financiero de PwC Chile, Patricio Jaramillo, planteó abrir una discusión técnica entre la industria y el regulador para evaluar las provisiones y los requerimientos de capital asociados a este tipo de préstamos.
“Sería bueno replicar la mesa técnica que se hizo para modelos internos de riesgos, pero para analizar el mercado hipotecario con profesionales de la industria y el regulador”, señaló.
El objetivo sería revisar las provisiones hipotecarias y, eventualmente, los ponderadores de capital, considerando la evidencia sobre incumplimientos y recuperaciones en estas colocaciones.
Según Jaramillo, las provisiones sobre colocaciones hipotecarias alcanzan el 0,62% en Chile, con índices de entre 0,7% y 2,2% en viviendas de menos de UF 3 mil, niveles que, comparativamente con otras jurisdicciones, cumplen con los estándares internacionales de resguardo.
111% aumentó el valor de las propiedades entre 2010 y 2026.
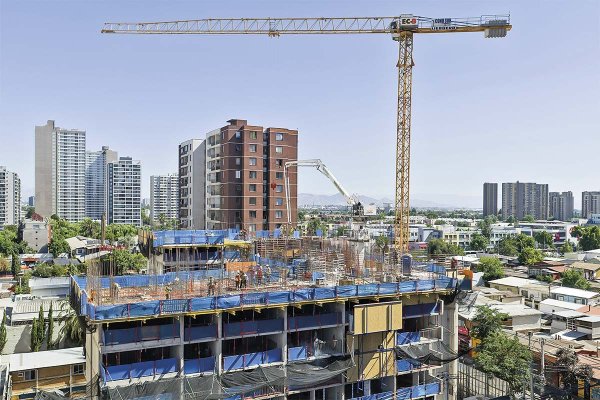
Pero abrir la llave del financiamiento tampoco garantizaría que más chilenos puedan comprar una vivienda, ya que si la oferta inmobiliaria no está en sintonía, parte de los beneficios podrían terminar reflejándose en mayores precios.
Ese es uno de los riesgos que advirtió la socia de valuation de Deloitte, Mariana Lisperguer, quien sostuvo que una de las prioridades “es acelerar la habilitación de suelo y la ejecución de proyectos”.
A su juicio, uno de los principales obstáculos es la brecha entre los terrenos que pueden urbanizarse según la normativa y aquellos que efectivamente cuentan con infraestructura, servicios y permisos para construir.
Por ello, planteó agilizar los permisos, fortalecer la planificación territorial y avanzar en la densificación de zonas bien conectadas.
“Cuando la oferta responde con nuevas viviendas, el mayor acceso al crédito se traduce en más unidades habitacionales. En cambio, cuando la oferta es rígida, una parte relevante del beneficio termina reflejándose en mayores precios”, explicó.
Fórmulas internacionales
En el exterior, otros países han implementado mecanismos para reducir las barreras de acceso a la vivienda.
Una de las experiencias más recientes está en el Reino Unido. En julio de 2025, el gobierno británico estableció un sistema permanente de garantías hipotecarias que permite a compradores elegibles acceder a financiamiento con un pie de 5% del valor de la propiedad.
El programa contempla garantías estatales que cubren parte de las eventuales pérdidas de los bancos, con el objetivo de mantener la oferta de créditos que financia entre el 91% y el 95% del valor de una vivienda.
Un modelo distinto opera en Singapur, donde el Estado combina una amplia oferta de vivienda pública con subsidios dirigidos a compradores primerizos.
Desde agosto de 2024, las familias elegibles pueden recibir hasta 120 mil dólares singapurenses (cerca de $ 93 millones) mediante programas de apoyo para adquirir viviendas nuevas o usadas.
En el caso de propiedades de segunda mano, la combinación de distintos beneficios puede elevar el apoyo hasta 230 mil dólares singapurenses.
“Más que replicar instrumentos internacionales, el desafío es identificar mecanismos que complementen las fortalezas del mercado local y movilicen financiamiento de largo plazo”, concluyó Opazo.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 MK4