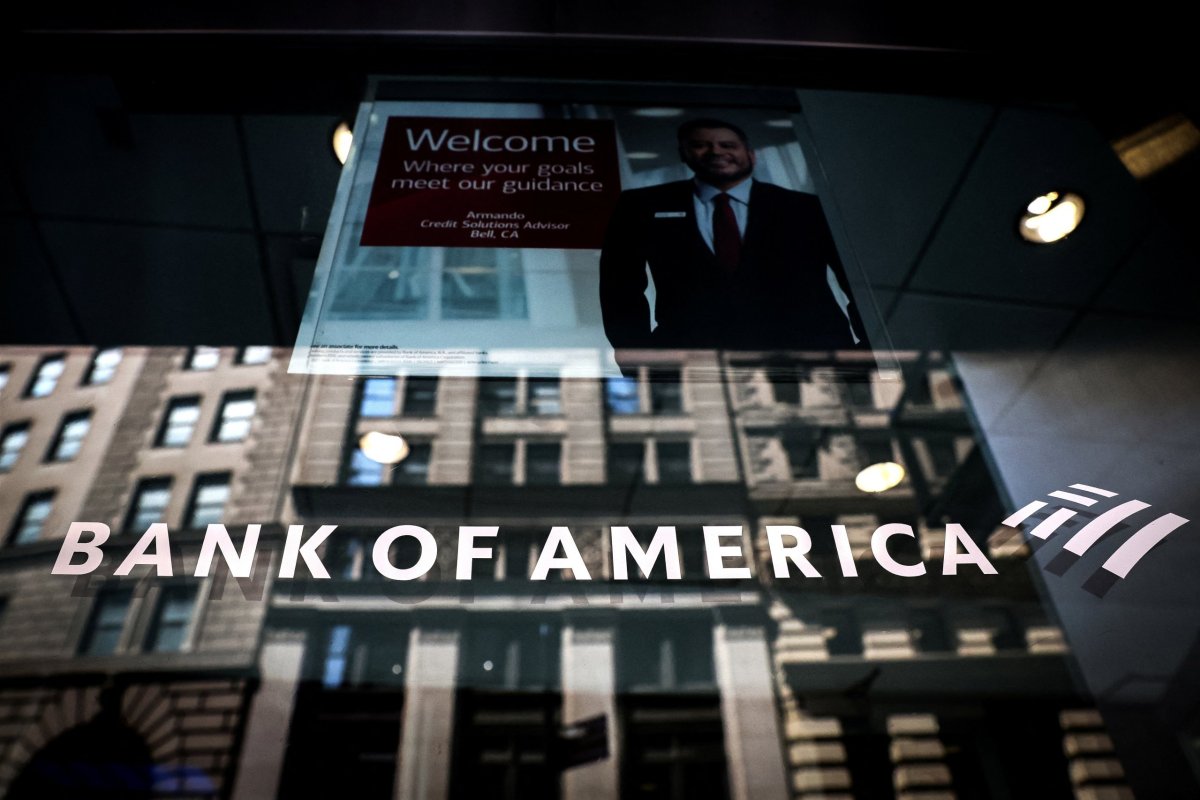
La mayor multa regulatoria impuesta a Bank of America en la última década está provocando que tenga uno de sus peores días de ganancias en los últimos años.
Los problemas con sus controles contra el lavado de dinero y las sanciones culminaron esta semana con multas por valor de US$ 1.210 millones, la mayor sanción impuesta hasta la fecha por la Oficina del Contralor de la Moneda y la tercera mayor del Departamento del Tesoro. La noticia se conoció menos de 15 horas antes de que el banco presentara sus resultados, que se vieron afectados por la multa.
A partir de ahí, los problemas no cesaron. Los operadores del banco, que habían tenido un año espectacular aprovechando la volatilidad de los mercados, no alcanzaron las previsiones. Una cartera de bonos que ya había sido motivo de frustración para los inversionistas volvió a superar los US$ 100.000 millones en pérdidas teóricas.
Ahora, la crisis está provocando una caída de aproximadamente US$ 22.000 millones de dólares en las acciones de Bank of America este miércoles, agravando la difícil situación de un banco que ya ha sido el de peor desempeño entre los seis bancos estadounidenses más grandes en los últimos cinco años. También representa un duro golpe para el director ejecutivo Brian Moynihan, el abogado convertido en ejecutivo que dirige el banco durante casi dos décadas.
Moynihan aprovechó una teleconferencia con analistas para intentar restarle importancia a la preocupación.
“Hemos acordado dar por concluido el acuerdo y seguir adelante”, declaró Moynihan en una conferencia telefónica con inversionistas este miércoles. “En definitiva, entendemos lo que necesitan que hagamos. Estamos inmersos en el proceso de subsanación”.
Sistema bancario
Años antes, los reguladores habían presionado a Bank of America para que modificara un sistema clave de cumplimiento normativo con el fin de detectar más transacciones sospechosas, lo que provocó que el banco se percatara de que había pasado por alto una cantidad asombrosa: miles de pagos que sumaban un total de US$ 4.000 millones en actividad.
El banco tampoco había informado sobre posibles casos de lavado de dinero relacionados con empresas que subastan autos siniestrados. Su equipo de investigadores, encargado de indagar sobre actividades sospechosas, estaba tan sobrecargado que la acumulación de casos alcanzó casi los 200.000. Pero incluso dos años después de que los reguladores sancionaran por primera vez a la entidad por fallos en sus sistemas, los funcionarios aún no veían avances suficientes para solucionar los problemas.
En el centro de las preocupaciones de los reguladores se encontraba Event Processor, un sistema que Bank of America diseñó en 2010 para monitorear las transacciones que se realizan en su extensa red y detectar actividades potencialmente sospechosas. EP fue diseñado para ayudar a resolver uno de los problemas crónicos de Bank of America: no contaba con suficientes investigadores para analizar adecuadamente todas las alertas generadas por sus otros canales de detección.
Con el paso de los años, el sistema estuvo plagado de problemas. El umbral que el banco había establecido para detectar actividades sospechosas se consideró demasiado alto. Cuando los reguladores presionaron al banco para que utilizara nuevos umbrales más bajos al revisar la actividad pasada, el personal descubrió que se habrían presentado casi 8900 informes adicionales de actividades sospechosas.
En la OCC, los inspectores descubrieron otros problemas, entre ellos que el banco carecía del personal suficiente para revisar adecuadamente las actividades sospechosas. Para 2024, la acumulación de casos que requerían revisión por parte de los investigadores alcanzó un máximo de casi 200.000 casos.
Durante años, Bank of America permitió a sus clientes realizar transferencias bancarias con nombres erróneos como remitentes. Según la OCC, en los casi tres años previos a octubre de 2024, Bank of America procesó 33.000 transferencias con información incorrecta, lo que podría dificultar la labor de las fuerzas del orden para identificar a los remitentes.
Para la Red de Control de Delitos Financieros del Tesoro, las preocupaciones se centraban en tres clientes, a los que identificó como A, B y C.
Según FinCEN, el Cliente A opera un mercado en línea que conecta a vendedores de vehículos siniestrados de EEUU con compradores nacionales e internacionales. El Cliente B era una empresa que cotizaba en bolsa y ofrecía un servicio similar. El Cliente C es una empresa exportadora de vehículos con relaciones comerciales con los Clientes A y B.
Durante años, el personal de cumplimiento normativo expresó su preocupación con respecto a los tres clientes. Un empleado afirmó que el Cliente A era objeto de "una cantidad desmesurada de casos/investigaciones", mientras que otro señaló que la cuenta había sido objeto de escrutinio por parte de al menos cinco agencias federales diferentes, según un documento presentado por FinCEN.
En un momento dado, el personal de cumplimiento preparó una presentación para convencer a los ejecutivos de que pusieran fin a la relación, argumentando que el Cliente A había provocado más de 125 investigaciones contra el blanqueo de capitales, de las cuales aproximadamente el 90% estaban relacionadas con fraude. Sin embargo, el gestor de la relación con el Cliente A argumentó que se trataba de un cliente "importante y valioso" que generaba US$ 6 millones anuales en ingresos.
En 2025, el cliente seguía procesando pagos de terceros a través de Bank of America.
“A medida que surgieron estos problemas, Bank of America priorizó sus ingresos y minimizó el impacto en los recursos necesarios para el cumplimiento normativo”, declaró el Departamento del Tesoro en su comunicado.
Bank of America anunció el martes que invirtió miles de millones de dólares en tecnología y destinó a miles de empleados a la lucha contra el delito financiero.
Reprimenda rara
En ocasiones, estos problemas desbordaron al personal del banco. La OCC afirmó que la empresa no contaba con suficientes investigadores para gestionar la cantidad de informes. Mientras la entidad financiera intentaba solucionar sus problemas, necesitaba incorporar a miles de nuevos investigadores para atender el enorme aumento de transacciones que requerían investigación, según la OCC.
Estas irregularidades provocaron una inusual reprimenda del propio secretario del Tesoro, Scott Bessent, quien afirmó que "estas acciones envían un mensaje claro de que ni siquiera las mayores instituciones financieras están por encima de la ley".
Los problemas se extendieron también a las sanciones. El banco llegó a un acuerdo con la Oficina de Control de Activos Extranjeros sobre presuntas violaciones de los programas de sanciones contra países como Irán y Rusia.
“Bank of America tuvo un trimestre decepcionante, y esto se produce justo después de un acuerdo regulatorio de mil millones de dólares, así que no es un buen día para quienes poseen acciones de Bank of America”, dijo el analista de Wells Fargo, Mike Mayo, en una entrevista.
Bank of America no es la única entidad con problemas de lavado de dinero. La semana pasada, los reguladores federales multaron a American Express con US$ 350 millones por no detectar ni denunciar el lavado de dinero en su sistema.
“La prioridad de la gerencia es solucionar este problema”, dijo Moynihan, de Bank of America. “Más allá de eso, no hay mucho más que comentar”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Bank of America
 {{/if}}