Mientras cientos de miles de personas salen a las calles de Francia desde la semana pasada para protestar contra los recortes presupuestarios previstos, el mercado de bonos ha dejado en claro su propio y profundo descontento con las finanzas públicas del país.
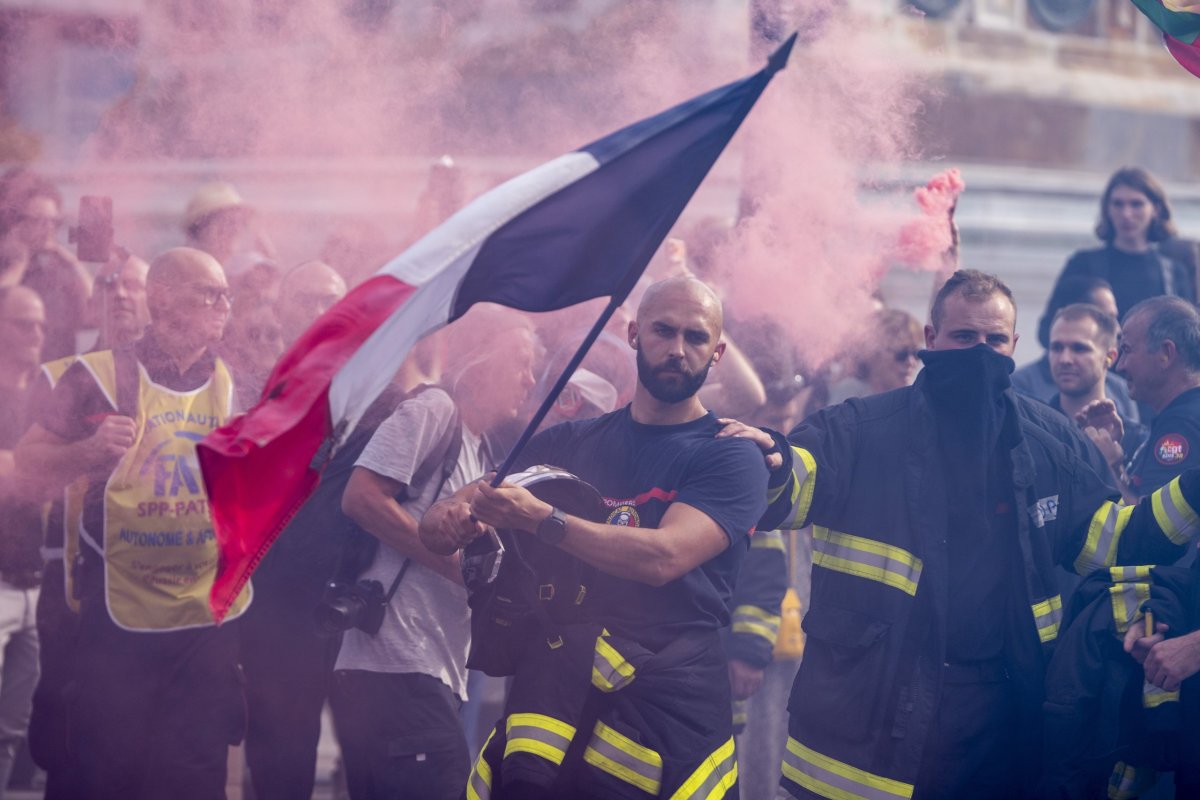
Profesores, enfermeras y funcionarios públicos han marchado contra lo que denuncian como una austeridad insoportable, en una demostración de la ira ciudadana que podría hacer fracasar los planes del gobierno para contener su déficit. En paralelo, la brutal venta masiva de bonos del país llevó los costos de endeudamiento cerca de 5%, su nivel más alto en casi un cuarto de siglo.
“Escuelas sin dinero, un país sin futuro”, decía un cartel levantado por un manifestante en París. Estudiantes enfurecidos han adoptado tácticas más radicales, cerrando escuelas secundarias en toda Francia, enfrentándose con la policía y provocando incendios destructivos, lo que ha llevado a 5 mil detenciones.
Francia está atrapada entre los manifestantes en las calles que exigen más fondos del Gobierno y los bond vigilantes en los mercados, que castigan lo que perciben como irresponsabilidad fiscal apostando contra la deuda del país.
Ahora, a Francia no solo le cuesta más endeudarse que a Italia y Grecia; un número creciente de grandes empresas francesas obtiene tasas de interés de mercado más bajas que el Estado francés. De todas las naciones del G7, es la que más ha sufrido por la venta masiva de deuda provocada por la guerra con Irán.
“Ya estamos en una crisis de combustión lenta, profunda y estructural”, afirma Pierre Moscovici, quien fue ministro de Finanzas durante la etapa final de la crisis de la Eurozona en 2012. “Francia probablemente sea demasiado grande para quebrar, pero no es demasiado grande para que los mercados la castiguen”.
Las tensiones aumentan a medida que se profundiza el enfrentamiento por el presupuesto y el país se prepara para unas elecciones presidenciales en abril que podrían terminar en un cara a cara entre la extrema derecha y la izquierda radical.
El temor entre los inversionistas es que el país pueda caer en una crisis de deuda en toda regla que no solo sacuda la economía francesa, sino también a la Eurozona.
El lunes, el euro cayó a un mínimo de 17 meses frente al dólar, mientras se intensificaban las preocupaciones por el impacto de la venta masiva de deuda francesa sobre la zona de la moneda única.
Emmanuel Moulin, gobernador del Banco de Francia, afirma que las turbulencias del mercado son “graves y preocupantes”, aunque sostiene que el país puede volver a encarrilarse.
“Quien sea elegido Presidente enfrentará una situación en la que las tasas de interés son altas, el costo del servicio de la deuda es elevado, el déficit tiene que volver a situarse por debajo de 3% y la deuda debe reducirse”, dice Moulin al FT.
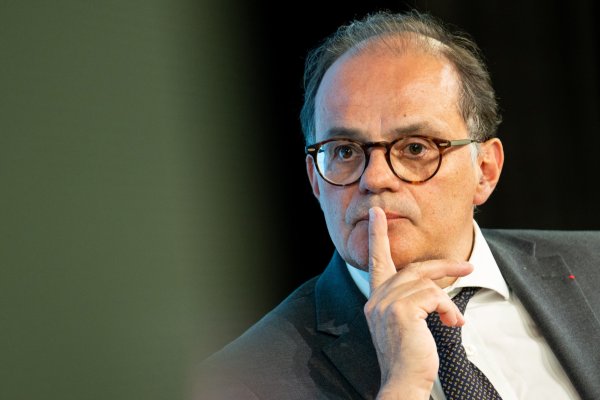
Emmanuel Moulin, gobernador del Banco de Francia.
“Si no actuamos, existe efectivamente el riesgo de que seamos estrangulados gradualmente por el alza de las tasas de interés. Tenemos que mantener el control de nuestro propio destino”, destacó.
Actualmente, la deuda de Francia ha alcanzado los 3,5 billones de euros (millones de millones), cerca de 120% del PIB, muy por encima del promedio de la zona euro. Los costos del servicio de la deuda han aumentado rápidamente hasta convertirse en el mayor gasto individual del Estado, por delante de educación o defensa.
En apenas un mes, la tasa de interés adicional que Francia paga para endeudarse respecto de la ultrasegura deuda alemana -un barómetro clave de la preocupación de los inversionistas- se ha disparado en casi dos tercios, hasta alrededor de 1,4 puntos porcentuales para la deuda a 10 años al inicio de la semana, acercándose a los máximos registrados durante la crisis de deuda de la zona euro.
La venta masiva de deuda francesa continuó incluso después de que el Gobierno presentara la semana pasada un plan presupuestario de austeridad para 2027.
En el peor escenario, algunos creen que el Banco Central Europeo (BCE) podría verse obligado a acudir al rescate. Esto podría tener como costo la exigencia de reformas estructurales, como fuertes recortes al gasto en pensiones, algo que la ciudadanía francesa ha rechazado durante mucho tiempo.
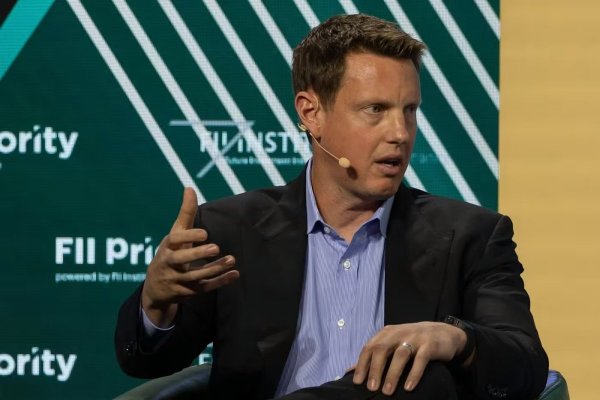
“Francia ha avanzado sonámbula por el camino que conduce hacia una crisis financiera”, afirma Mike Riddell, gestor de fondos de Fidelity International. “Da la impresión de que los mercados en general están empezando a darse cuenta”.
El enfrentamiento presupuestario
En París, ministros y exfuncionarios restan importancia a la idea de que Francia pueda caer presa de una crisis de deuda en toda regla. Citan los sólidos fundamentos económicos e institucionales del país: alto ahorro interno, una recaudación tributaria confiable y un sector bancario estable.
Mientras el mercado global de bonos atraviesa una ola de ventas, Francia no es el único país que enfrenta un aumento de los rendimientos de largo plazo, que se mueven de manera inversa a los precios, ni los fundamentos del país se han deteriorado de la noche a la mañana, señalan. Las subastas de bonos siguen teniendo una demanda superior a la oferta.
“Francia no es Grecia durante la crisis de la zona euro”, afirma Moulin, jefe del Banco de Francia. “Si puede aprobar este año un presupuesto para reducir el gasto y estrechar el déficit como ha propuesto el Gobierno, entonces los mercados se sentirán tranquilizados por este paso concreto de consolidación fiscal”.
Especular sobre una intervención del BCE para ayudar a Francia no viene al caso, añade: “La red de seguridad está más cerca de casa. Reside en la capacidad de los franceses y de sus representantes electos para reconocer la necesidad de reparar las finanzas públicas”.
Pero la deuda ha aumentado en más de 1 billón de euros (millón de millones) durante los nueve años de presidencia de Emmanuel Macron, cuyas reformas favorables a las empresas rápidamente dieron paso a un fuerte gasto para amortiguar el impacto de sucesivas crisis.
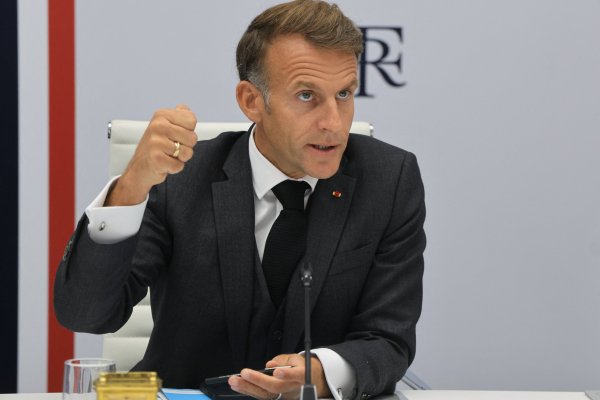
El Presidente de Francia, Emmanuel Macron.
Desde que Macron convocó a elecciones parlamentarias anticipadas en 2024, el bloqueo de un Parlamento sin mayoría ha convertido los debates presupuestarios en una guerra de trincheras, provocando la caída de dos primeros ministros y dejando el déficit estancado por encima de 5% del PIB durante tres años.
La rápida ampliación del spread respecto de los Bunds alemanes ha añadido una nueva urgencia.
“Aquí es donde realmente se puede ver la protección que representa el euro para Francia”, afirma Moscovici. “Si todavía tuviéramos un sistema de monedas nacionales, entonces los spreads de las tasas de interés serían aún mayores”.
Algunos inversionistas sugieren que el dolor provocado por el aumento de los costos de endeudamiento -y el riesgo de dificultades aún mayores- podría obligar a la política fiscal francesa a volver a encarrilarse, de manera similar a como la exprimera ministra británica Liz Truss abandonó recortes de impuestos sin financiamiento cuando se enfrentó a una crisis de los gilts en 2022.
De hecho, la semana pasada el primer ministro Sébastien Lecornu propuso un paquete de 43 mil millones de euros en recortes de gasto y aumentos de impuestos para el presupuesto del próximo año, incluyendo impopulares restricciones a los aumentos de las pensiones y congelamientos parciales de los salarios de los funcionarios públicos.
Macron había instado a Lecornu a realizar recortes ambiciosos para proyectar determinación y calmar a los mercados. El riesgo es que mientras mayores y más impopulares sean los recortes propuestos, más vulnerable será la administración minoritaria de Lecornu a ser derribada por el Parlamento, particularmente con la oposición preparándose para la contienda presidencial del próximo año.
Aunque el Gobierno francés dispone de herramientas constitucionales para imponer un presupuesto, aprobarlo por decreto no tendría precedentes y exacerbaría a la oposición.
Otra convulsión en los mercados de deuda será casi segura si el Gobierno cae durante los debates presupuestarios, que podrían prolongarse hasta fin de año.
En cualquier caso, los inversionistas son escépticos respecto de que el presupuesto pueda generar los recortes de gasto necesarios para alcanzar la meta de Lecornu de reducir el déficit fiscal a 5% en 2027.
Este año, en lugar de mantenerse estable como se esperaba, se proyecta que el déficit aumente a 5,4% debido a la desaceleración económica y a los mayores costos de endeudamiento. Francia alguna vez prometió volver a situar el déficit dentro del límite de la Unión Europea de 3% del PIB para 2029; actualmente, esas metas están firmemente fuera de alcance.
La carrera presidencial del próximo año aporta todavía más incertidumbre.
Marine Le Pen, la política de extrema derecha que lidera las encuestas, buscó el martes tranquilizar a los mercados y a los votantes prometiendo recortes presupuestarios por 140 mil millones de euros durante cinco años.
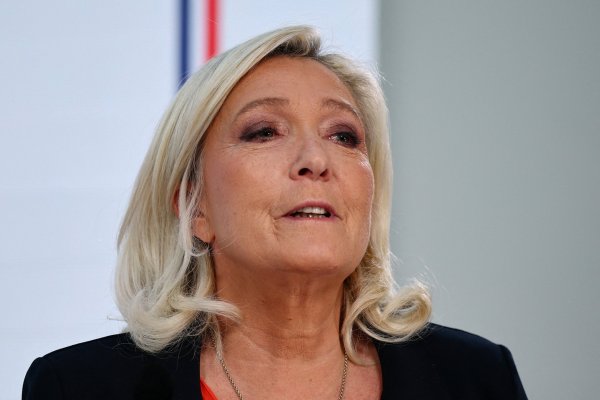
Marine Le Pen, líder del partido de ultra derecha Agrupación Nacional.
En medio del desplome de los bonos, ha pedido un límite nacional de deuda de 60% del PIB -la mitad de los niveles actuales- para sacar al país “del borde de una crisis financiera, económica y moral”.
Pero también hace campaña para reducir la edad de jubilación para algunos y recortar drásticamente el IVA sobre la energía y los alimentos esenciales, lo que podría añadir decenas de miles de millones a la deuda.
Una gran pregunta es si, en caso de ser elegida, seguiría el camino de la primera ministra italiana Giorgia Meloni, quien logró aplacar la ansiedad de los mercados que acompañó su llegada al poder en 2022.
“A menos que uno piense que son tan extremos que están dispuestos a hacerlo volar todo por los aires, creo que prevalece una especie de cautela natural”, afirma un importante inversionista en bonos sobre Le Pen y otros populistas.
Mientras tanto, candidatos centristas y de derecha más tradicionales, que llaman a la disciplina fiscal, están perdiendo terreno en las encuestas.
Los sondeos muestran al líder de extrema izquierda Jean-Luc Mélenchon a una distancia alcanzable de una hipotética segunda vuelta con Le Pen, aunque también indican que sería ampliamente derrotado en una votación de segunda vuelta.
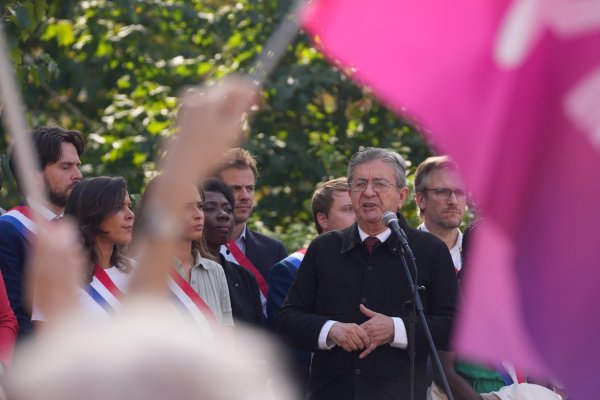
Jean-Luc Mélenchon, líder del partido Francia Insumisa.
El extrotskista proclamó recientemente que los bonos franceses en manos del banco central podrían ser arrojados “al fuego” o cancelados sin consecuencias. Los inversionistas en deuda se inquietaron ante el solo hecho de que una idea tan radical formara parte del debate público.
Y, sin embargo, la situación fiscal de la segunda mayor economía de la zona euro está empeorando. Francia no ha equilibrado su presupuesto desde 1974. Incluso excluyendo los pagos de intereses, ha registrado déficit todos los años desde 2002.
Aumentar los impuestos para enfrentar el creciente costo del servicio de la deuda también podría ser peligroso. Con 44% del PIB, la carga tributaria ya se encuentra entre las más altas del mundo; el promedio del grupo de países ricos de la Organización para la Cooperación y Desarrollo Económicos (OCDE) es de 34%.
Casi una cuarta parte del gasto público es absorbida por las pensiones. Los jubilados franceses abandonan la fuerza laboral antes y reciben beneficios relativamente generosos según los estándares de la OCDE. Los intentos por elevar la edad de jubilación provocan airadas protestas.
Eric Lombard, quien se desempeñó como ministro de Finanzas el año pasado, afirma que no hay forma de sanear las finanzas públicas sin aumentar la edad de jubilación y reducir el desempleo. “El problema fundamental en Francia es que no trabajamos lo suficiente”, afirma. Pero si más personas tienen empleo y se reducen los beneficios, añade, con “un poco de suerte en cinco años podemos dar vuelta la situación”.
Algunos consideran que esto es una ilusión.
“Francia tiene una larga historia de intentar ser menos derrochadora y no conseguirlo”, afirma Andrew Jackson, jefe de inversiones de Vontobel Asset Management.
Pero también advierte que existe el riesgo de que los recortes de gasto golpeen el ya “anémico” crecimiento del país, agravando aún más la presión de la deuda.
Una espiral viciosa
En ninguna parte ha sido más evidente el deterioro del estatus económico de Francia que en el mercado de bonos.
Durante mucho tiempo, París fue considerado un prestatario “semicentral” de la zona euro por su condición segura, transando con un spread moderado respecto de los Bunds alemanes. Los focos de problemas de deuda, como Italia y Grecia, en cambio, eran catalogados como la “periferia” de la Eurozona debido a sus mayores riesgos de deuda y spreads más elevados.
El bloqueo político y el deterioro de la deuda de Francia han cambiado radicalmente las cosas. Una serie de rebajas de rating ha contribuido a elevar los costos de endeudamiento del país, que superaron los de Grecia a fines de 2024 y los de Italia el año pasado. Los inversionistas ahora califican a Francia como la “nueva periferia”.
Pese a las facultades del Gobierno para aumentar impuestos, sus costos de endeudamiento ahora superan los de grandes multinacionales francesas como LVMH, el grupo de lujo, y Sanofi, la farmacéutica. Según Goldman Sachs, más de una cuarta parte de las empresas francesas con grado de inversión tenían un rendimiento de sus bonos inferior al de la deuda pública comparable al cierre de septiembre.
Todas las grandes economías occidentales han soportado aumentos en los costos de endeudamiento desde el fin de la pandemia. Las tasas de interés de referencia han regresado a niveles más normales tras los mínimos de la era Covid.
Los bancos centrales pusieron fin a sus enormes programas de compra de activos justo cuando las emisiones de bonos de prestatarios soberanos y corporativos alcanzaban niveles récord, mientras los inversionistas japoneses también han reducido sus posiciones en bonos franceses y otras deudas de la zona euro.
El fenómeno ha cobrado fuerza desde el estallido de la guerra con Irán, a medida que los bancos centrales han elevado las tasas de interés para combatir la inflación impulsada por los precios del petróleo.
Pero Francia ha sido la más golpeada entre los grandes mercados de bonos, ya que los inversionistas exigen una prima mucho mayor para compensar el creciente riesgo para sus finanzas públicas.
Al rebajar la deuda del Gobierno francés el mes pasado, la agencia de rating Scope afirmó que el aumento de los rendimientos perjudicaría al país al “restringir aún más la flexibilidad fiscal y aumentar la magnitud del ajuste necesario para estabilizar la deuda pública”. Una nueva prueba llegará con una revisión de Moody’s a fines de este mes.
Las tasas de interés de mercado tardan en trasladarse a los costos del servicio de la deuda de los países, pero los de Francia ya son dolorosamente altos. El Gobierno espera que los pagos de intereses totalicen 79 mil millones de euros este año y 91 mil millones de euros, o 2,9% del PIB, en 2027.
Incluso esas cifras se basan en un rendimiento inferior a la tasa actual del mercado; suponen un promedio de 4,3% para el rendimiento de la deuda pública a 10 años a partir de 2027. Desde que se hicieron esos cálculos, ha subido a 4,8%. Analistas de Morgan Stanley afirmaron que rendimientos por encima del supuesto representaban un “riesgo alcista significativo para los pagos de intereses en los próximos años”.
Algunos observadores temen que Francia esté entrando en una espiral autocumplida: aumenta el costo del servicio de la deuda, incrementando el déficit del país, y luego los inversionistas responden elevando aún más los rendimientos de los bonos y los costos de la deuda.
La dimensión europea
La ampliación de los spreads entre los bonos franceses y los de sus vecinos europeos ha desatado especulaciones en el mercado sobre una intervención del BCE.
Funcionarios del Gobierno francés y algunas figuras de la oposición señalan en privado que una intervención externa de ese tipo podría ser la única forma de forzar profundos recortes de gasto.
Alain Minc, influyente asesor de empresas francesas con vínculos informales con el Gobierno, sostiene que la crisis podría agravarse incluso antes de las elecciones presidenciales.
“La pregunta que se harán los inversionistas es si el BCE está preparado para apoyar a Francia sin condiciones hasta las elecciones presidenciales”, afirma. “El mero hecho de que la gente se lo pregunte empeorará la crisis”.
Los inversionistas en bonos también debaten si un determinado nivel de los spreads franceses respecto de los Bunds alemanes obligaría al BCE a intervenir para calmar los mercados que determinan las condiciones económicas de la zona euro.
La mayoría piensa que sería especialmente probable que el banco central actuara si se produce un contagio grave desde Francia hacia otros mercados europeos de deuda.
“El movimiento ya no se trata solo de Francia”, escribió la estratega de TD Securities Pooja Kumra en una nota la semana pasada, mientras los bonos europeos se vendían junto con otras áreas del mercado de deuda. “Un endurecimiento financiero más amplio puede requerir una respuesta más contundente del BCE para ayudar a estabilizar los mercados”.
Puede ser necesaria una venta masiva mucho mayor para que el BCE actúe, pero los inversionistas son conscientes de que las condiciones políticas en Francia podrían amplificar el riesgo.
El gigante de gestión de activos Vanguard advirtió la semana pasada que las “demostraciones de fuerza” de los partidos políticos antes de las elecciones presidenciales de abril podrían amenazar el ajuste fiscal delineado en las propuestas presupuestarias de Lecornu. Los spreads podrían entonces ampliarse en toda la zona euro.
En ese escenario, la capacidad del BCE para comprar enormes cantidades de bonos podría proporcionar el respaldo definitivo, bajo la premisa de que el banco central no permitiría que una gran economía europea cayera en una crisis de deuda en toda regla.
La presidenta del BCE, Christine Lagarde, exministra de Finanzas francesa, se ha mostrado en el pasado reacia a reaccionar cuando surgen diferencias entre los costos de endeudamiento de los países.
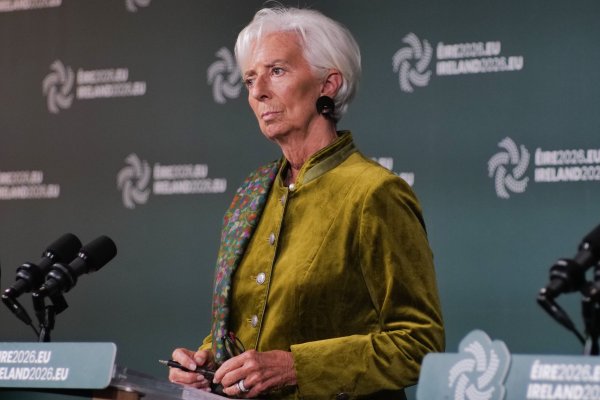
Christine Lagarde, presidenta del Banco Central Europeo.
Meses después de asumir como presidenta del BCE, dijo a periodistas en marzo de 2020 que no era tarea del banco central “cerrar spreads”, provocando una agitación de corto plazo en los mercados que solo se calmó después de que se retractara casi inmediatamente.
Dos años después, el banco central anunció que había diseñado una herramienta de emergencia de compra de bonos para combatir movimientos “injustificados” y “desordenados” en los precios de los bonos que constituyeran una “grave amenaza para la transmisión de la política monetaria”.
Los detalles de este denominado Instrumento para la Protección de la Transmisión son poco transparentes y hasta ahora nunca se ha utilizado. Los analistas creen que las barreras son altas; en el verano de 2022, el BCE se negó a intervenir cuando el spread italiano respecto de Alemania se elevó a 2,5 puntos, más de 1 punto porcentual por encima del nivel actual del spread francés.
El BCE afirmó que solo utilizaría el instrumento para comprar bonos de países que siguieran “políticas fiscales y macroeconómicas sólidas y sostenibles”, un argumento que podría ser difícil de sostener en el caso de Francia. “La ampliación de los spreads sin esfuerzos claros de consolidación fiscal no activará el TPI”, afirma Carsten Brzeski, de ING.
Jens Eisenschmidt, economista jefe para Europa de Morgan Stanley y exfuncionario del BCE, afirma que sospecha que el consejo de gobierno del banco “preferiría no tocar el TPI”, destacando la sensibilidad política de las compras de emergencia de bonos. También cita la “escasa evidencia hasta ahora” de que el aumento de los costos de endeudamiento esté desviando la política monetaria del banco central de su curso. “Pero, sin duda, el BCE estará monitoreando de cerca esa situación”.
Algunos conocedores creen que es solo cuestión de tiempo antes de que el BCE pase a modo de crisis. Pronto podría haber un cambio en la cúpula. El mandato de Lagarde termina oficialmente en octubre de 2027, pero recientemente dijo que podría estar “dejando el cargo unos meses antes del final de mi mandato”.
Un exbanquero central europeo añade que el próximo liderazgo de la institución tendrá que mantener un delicado equilibrio entre prevenir una crisis y agravarla: “Existe una alta probabilidad de que el próximo presidente del BCE, en algún momento de su mandato, tenga que comprar bonos del Gobierno francés”.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Francia
 {{/if}}




















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir