Sigue acumulando problemas SQM. A los ya conocidos factores de gobiernos corporativos que impactan a la minera no metálica controlada por Julio Ponce Lerou, ahora se le sumarían factores de negocios, algo que hasta ahora evolucionaba de buena manera y era destacado por los analistas por considerar a la empresa como una apuesta para invertir.
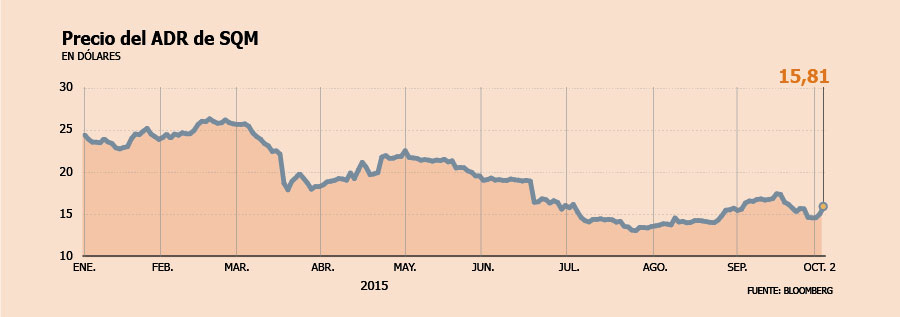
La primera luz de alerta la acaba de lanzar JPMorgan, quien emitió un informe de la empresa donde reduce las proyecciones del precio de su ADR de US$ 28 a US$ 20, con un horizonte de poco más de un año (diciembre de 2016), por las menores estimaciones de precios para el yodo y el potasio.
Pese a que con esta reducción la diferencia del precio proyectado con el actual es del orden de 37%, desde el banco de inversión rebajaron la recomendación de SQM a neutral "dado el riesgo político inherente del proceso de arbitraje con Corfo en la concesión minera Salar de Atacama".
Caída en precios
Según el documento, el debilitamiento de la demanda de potasio a nivel mundial viene dado por un exceso de oferta en Canadá, Rusia y Bielorrusia, lo que "debería continuar para presionar aún más los precios de la potasa (compuesto del potasio)".
Respecto al yodo, indica que "también vemos riesgos a la baja para la fijación de precios, dado el exceso de capacidad del mercado".
Con todo, JPMorgan recorta las proyecciones para el yodo de US$ 38 el kilo a US$ 27, mientras que para el potasio la baja de US$ 360 la tonelada a US$ 283.
En lo que respecta a los otros productos explotados por SQM, el litio y el SPN (Nutrición vegetal de Especialidad, por su sigla en inglés) desde el banco consideran que "deben seguir en buena forma", de hecho tienen estimado un ligero incremento en los precios, mientras que para el litio proyectan que "debe seguir apoyando la fijación de precios por encima de los niveles de US$ 5.000 la tonelada".
Una vez recortadas las estimaciones de las unidades explotadas por SQM, el banco también reajustó las proyecciones de ingresos para la empresa. Es por ello que estima que el yodo contribuirá el 13% del margen de la compañía (su estimación anterior era de 23%), mientras que para el potasio seguirá contribuyendo el 24% del margen bruto.
"Dicho esto, esperamos en 2016 ingresos por US$ 1,7 mil millones (20% menos que antes) con un EBITDA cerca de US$ 785 millones (10% menos que antes)", comentó.
Los riesgos de la empresa
Pese a que considera un riesgo el conflicto que tiene la empresa con la Corfo por la concesión del Salar de Atacama, señala que "no creemos que se dé el término anticipado de la licencia de explotación de SQM".
Pero no solo el tema de la Corfo es una alerta para la empresa, ya que el banco de inversiones norteamericano incluye como un riesgo que la recomendación siga bajando debido a un aumento de los costos laborales en Chile; la dependencia de la compañía sobre los precios del potasio y a una recesión económica general en los países emergentes agrícola como China, India y Brasil.
Mientras que los catalizadores positivos consideran una recuperación de los precios del potasio y yodo; un exitoso resultado en el proceso de arbitraje con la Corfo; y los resultados de ahorro de costos estratégicos.
si pierde arbitraje adr llegará a US$ 12
Hace unos meses JP Morgan ya había emitido un reporte donde alertaba de los efectos que tendría el conflicto entre la minera no metálica y la Corfo. En ese entonces el banco se puso en los dos escenarios; la pérdida anticipada de las concesiones, o que SQM le gane el gallito a la Corfo y se cumpla lo acordado.
En el caso de que SQM perdiera la concesión del Salar de Atacama, el banco norteamericano estimaba una reducción del precio objetivo de la minera a US$ 12.
En el caso de que se resolviera el conflicto, y el arrendamiento del salar se revoca sólo a partir del 2030 -año en el que termina el contrato-, la entidad veía una oportunidad de compra y un alza en el precio del ADR de un 35% considerando que en ese entonces estaba en US$ 16.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 SQM-A