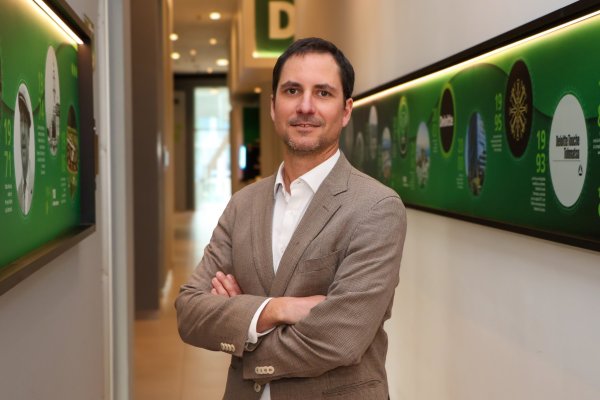
En medio de una agenda que ha vuelto a poner la regulación bancaria en el centro de la discusión de la industria financiera, Deloitte Chile incorporó a Jaime Forteza como director de riesgo financiero y asuntos regulatorios.
El ejecutivo llega desde la Asociación de Bancos e Instituciones Financieras (Abif), donde se desempeñaba como subgerente de estudios regulatorios. Anteriormente trabajó en la exSuperintendencia de Bancos e Instituciones Financieras (SBIF) como jefe de la unidad de riesgos y, posteriormente, en la Comisión para el Mercado Financiero (CMF), donde fue director de regulación de bancos e instituciones financieras.
En Deloitte se integrará al equipo encabezado por los socios Jorge Cayazzo, Eric Duarte y Franco Rizza, que actualmente reúne a 70 profesionales. Forteza quedará a cargo del desarrollo de estándares y modelos internos asociados a Basilea III.
Su incorporación coincide con una etapa de cambios regulatorios para la banca local. Entre ellos está la hoja de ruta anunciada por la CMF para avanzar hacia el uso de modelos internos en la determinación de requerimientos de capital, una materia que quedó pendiente tras la implementación inicial de Basilea III en Chile.
Según Forteza, este rezago ha generado diferencias frente a otras jurisdicciones. “Chile ha enfrentado una desventaja temporal respecto de jurisdicciones que incorporaron tempranamente capacidades para desarrollar y mantener modelos internos avanzados”, sostuvo.
A su juicio, para un mismo nivel de riesgo, una entidad bancaria promedio de la Unión Europea enfrenta requerimientos de capital menores que una institución comparable en Chile. En ese contexto, señaló que la agenda impulsada por la CMF permitiría cerrar parte de esa brecha regulatoria.
Respecto del avance hacia modelos internos, añadió que su implementación puede reducir los requerimientos de capital en aquellas instituciones capaces de acreditar una medición más sofisticada de sus riesgos y, eventualmente, tener efectos sobre las condiciones de financiamiento.
“Los modelos internos, cuando son adecuadamente implementados, fortalecen la gestión de riesgos de la banca y pueden contribuir a mejorar las condiciones de financiamiento para los clientes, por ejemplo, mediante menores tasas de interés”, señaló.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 CMF