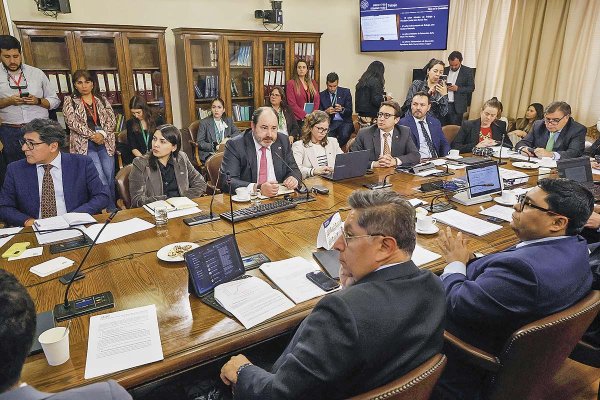
El intento del Gobierno por reactivar la economía -y el empleo- vía un plan de inversión que agilice la actividad de la construcción, podría dar impulso a algunas acciones bancarias de la bolsa local. El Ejecutivo ultima un plan de reactivación económica con un foco particular en la construcción -que asciende a US$ 200 millones en el caso de las iniciativas impulsadas desde Vivienda, según adelantó el titular de esa cartera, Iván Poduje- para acelerar inversión en el sector, en un escenario marcado además por un desempleo de 9,5% en el trimestre mayo-julio.
La iniciativa se suma a otro eje que puede incidir directamente sobre el negocio hipotecario: el proyecto de reforma al mercado de capitales y acceso a la vivienda presentado por Hacienda a comienzos de este mes. Entre más de 30 medidas, crea el Fondo Nacional para la Vivienda (Fonavi), administrado por BancoEstado, cuyo objetivo será adquirir y financiar créditos hipotecarios para la primera vivienda, ampliando las fuentes de financiamiento disponibles para ese mercado.
Para las acciones bancarias, el punto central es, según analistas consultados, si estas medidas consiguen traducirse en un aumento efectivo de las colocaciones. A julio, el sistema bancario registraba colocaciones por $ 283,97 billones según Renta4, con un crecimiento nominal de 4,1% interanual, lo que en términos reales se traduce en una caída de 0,18%, principalmente por la debilidad del crédito comercial.
Los datos de agosto tampoco mostraban todavía una inflexión. Banchile Inversiones indica que los bancos seguían sin mostrar señales de recuperación en el crecimiento de las colocaciones, mientras la rentabilidad mensual había cedido debido a una menor variación de la UF y a algunas presiones sobre la calidad de cartera.
Una recuperación hipotecaria favorecería al conjunto de la banca, pero no produciría el mismo efecto en todas sus acciones, explican en las mesas de dinero. Banco Santander presenta la mayor exposición directa al crédito para vivienda; Bci combina crecimiento con una valorización sensiblemente menos exigente; Itaú muestra la mayor aceleración en participación de mercado, aunque todavía debe consolidar la normalización de sus resultados; y el Banco de Chile mantiene los mejores márgenes y una elevada rentabilidad, pero también cotiza con uno de los múltiplos más altos del sector.
Santander, el más expuesto al crédito hipotecario
En Santander, la recuperación inmobiliaria tiene una conexión particularmente directa con el negocio. Es el banco que presenta una de las mayores exposiciones a personas dentro de las grandes entidades del sistema: a julio, sus colocaciones a personas alcanzaban $ 23,7 billones, frente a colocaciones totales por $ 42,1 billones.
La posición de partida, además, es sólida desde el punto de vista de la rentabilidad. Santander registraba a julio un ROE (retorno sobre capital) después de impuestos de 25,1%, el mayor de la muestra de Renta4, junto con un margen de interés neto de 5,24%. Su utilidad atribuible a los propietarios acumulaba $ 728.828 millones.
El desafío está en cuánto de esa fortaleza ya está incorporada en el precio de la acción. El papel cotiza a 3,04 veces valor libro y 13,2 veces utilidad de los últimos 12 meses, mientras Renta4 calcula un precio objetivo de $ 91, equivalente a un potencial de 10,2%, al que agrega un dividend yield de 2,4%.
Bci: foco en préstamos comerciales
Bci presenta una configuración distinta. Es el líder del sistema en colocaciones, con 20,98% de participación de mercado a julio, y destaca también por calidad de cartera: su ratio de cartera vencida sobre colocaciones era de apenas 1,30%, el menor entre los bancos comparados por Renta4.
A diferencia de Santander, su balance tiene un peso mucho mayor de crédito comercial. De sus $ 59,6 billones en colocaciones, $ 38,7 billones correspondían a cartera comercial. Eso puede hacer que el impacto de una recuperación inmobiliaria sea menos concentrado en hipotecas, pero amplía su exposición a una recuperación que alcance también a constructoras, inmobiliarias, proveedores y otras empresas relacionadas con la inversión.
La diferencia más visible está en valorización. BCI transa a 1,85 veces valor libro, lejos de las 3,04 veces de Santander y 3,46 veces de Banco de Chile. Su ROE después de impuestos es de 15,3%, inferior al de ambos competidores, pero con una cartera de mejor comportamiento relativo.
Renta4 tiene un precio objetivo de $ 70.000, mientras Banchile muestra un precio objetivo de $ 62.000. La dispersión refleja un punto importante: para BCI, la mejora bursátil requiere que el mayor crecimiento de colocaciones termine compensando una rentabilidad sobre patrimonio que aún se encuentra por debajo de Santander y Banco de Chile.
Itaú apuesta por una próxima recuperación
Itaú Chile es durante este año el banco de mayor avance bursátil entre los grandes nombres del sector, con una subida de 28,5%, frente al 20,7% de Banco de Chile, 20,4% de Santander y 15,1% de BCI.
También fue el banco que más ganó participación de mercado durante julio entre las entidades analizadas por Renta4, con un avance de 0,20 punto porcentual.
Pero su caso sigue teniendo un componente importante de normalización de resultados. Los cargos extraordinarios asociados a beneficios por término de contratos laborales y otros gastos llevaron su utilidad atribuible a los controladores desde $ 179.638 millones acumulados a junio hasta $ 73.347 millones en julio y redujeron transitoriamente su ROE después de impuestos a 2,9%.
Los resultados preliminares de agosto ya mostraron una mejora, con un ROE mensual de 11%, según Banchile, tras desaparecer algunos de esos efectos extraordinarios.
En valorización, Itaú cotiza a sólo 1,16 veces valor libro en el comparativo de Renta4, el múltiplo más bajo de los bancos analizados. Pero la corredora mantiene un precio objetivo de $ 20.000, inferior a los $ 24.100 actuales, golpeado por los efectos extraordinarios que ha tenido que digerir este año.
Banco de Chile: alta rentabilidad, pero con una vara más alta
El banco ligado al grupo Luksic presenta la combinación más sólida de rentabilidad y márgenes para el mercado. A julio tenía un margen de interés neto de 5,62%, el mayor entre sus competidores, y un ROE después de impuestos de 22,4%, sólo por debajo de Santander. Su cartera vencida representaba 1,59% de las colocaciones, también considerablemente mejor que el promedio del sistema.
El mercado, sin embargo, ya tiene incorporada esa calidad en los precios. La acción cotiza a 3,46 veces valor libro y 16 veces utilidad de los últimos 12 meses, los múltiplos más altos entre Santander, Chile y BCI en el análisis de Renta4. Eso deja una vara elevada para que una reactivación del crédito genere nuevas sorpresas positivas. Renta4 mantiene un precio objetivo de $ 209,5, lo que equivale a un potencial alcista de 3% respecto a su valor actual.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Banco Santander
 {{/if}}