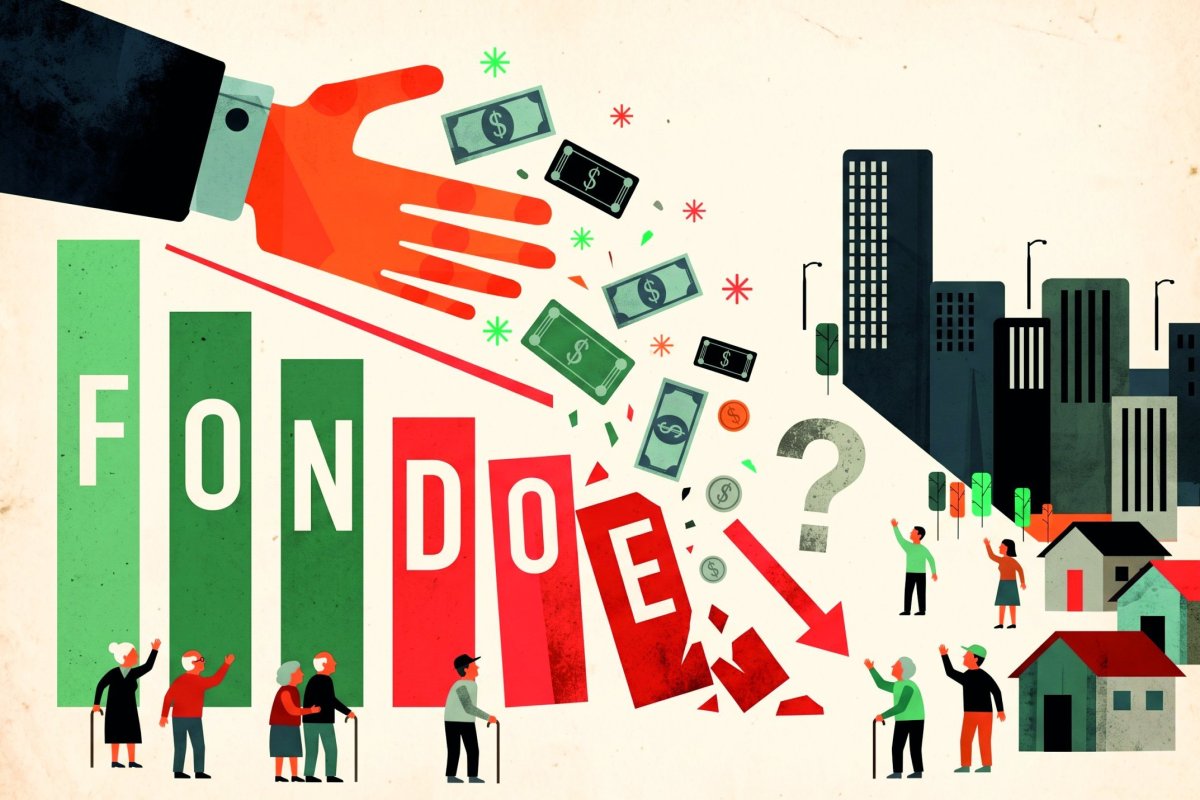
Después de los retiros previsionales y después de las consignas de No+AFP y de que al menos parte del arco político empujara por cambiar por completo el sistema, la reciente reforma previsional aprobada durante el gobierno de Gabriel Boric, pareció aquietar las aguas en esta industria previsional que estuvo por años muy expuesta a la crítica ciudadana y política. Eso, hasta que esta semana -luego de una nota de Señal DF- cayera como una bomba la situación del fondo E, que hasta septiembre de este año anotaba una caída real del 10,39%, uno de los peores resultados desde su creación y generando todo un vendaval de críticas.
“Las AFP tienen que disminuir la falla de información que hay, porque esta falla de información no le conviene a las propias AFPs. Lo único que hacen es alimentar la especulación, el temor, el enojo, la rabia y creo que ellas tienen que tener una actitud más proactiva”, dice el exsuperintendente de Pensiones, Guillermo Larraín.
Un muy alto ejecutivo de la industria financiera, a condición de reserva, es mucho más severo en su análisis: “Las compañías de seguro que invierten en el largo plazo no hacen lo que hicieron estos señores. La duración de los activos de renta fija es de siete años, no 15. La pérdida de cerca de US$ 10.000 millones que se mandaron es el capital de toda la industria de seguros en Chile. Si eso hubiera pasado (con las compañías de seguro) la primera perdida la tendrían los dueños. Aquí perdieron los afiliados. Apostaron con la plata de otros”, dice muy enojado este actor.
¿Qué ocurrió con este fondo? ¿Faltó regulación? ¿Podría volver a suceder cuando se pongan en marcha los fondos generacionales de la reforma al sistema que recién está implementándose? Aquí el ABC de un caso que podría incluso dar pie a acciones legales si hay cotizantes que estiman incumplido el deber fiduciario de las gestoras previsionales, plantea un experto bajo reserva..
¿Cuál fue el problema?
Si bien el Fondo E es el más conservador y está compuesto mayoritariamente por renta fija (básicamente en bonos chilenos, que tambien fueron afectados por el alza de tasas de interés locales), las AFP suscribieron además contratos derivados conocidos como swaps de tasa de interés en el mercado internacional, con un consecuente efecto de apalancamiento y duración. Es decir, al recibir tasa fija y pagar tasa variable, la AFP logra un efecto equivalente a comprar un bono de largo plazo sin desembolsar el capital, aumentando la duración de la cartera.
Esta estructura funciona y genera ganancias cuando las tasas de interés bajan, pero generó pérdidas cuando las tasas de interés subieron en Estados Unidos, que fue lo que ocurrió en este caso, por diversas razones, como la guerra, los problemas arancelarios, etc, afectando el rendimiento de estos swaps.
Los swaps permitieron aumentar la duración del portafolio, sin dejar de parecer renta fija, esperando una rentabilidad adicional a los fondos. El Fondo E seguía “lleno” de renta fija, pero su exposición a las tasas de Estados Unidos se multiplicaba.
¿Qué hizo el regulador?
El 9 de abril pasado la Superintendencia de Pensiones emitió una normativa aplicable precisamente a las operaciones con instrumentos derivados efectuadas por los fondos de pensiones. Allí estableció un límite de máxima exposición en instrumentos derivados (LED), definido como la “pérdida estimada de la cartera de derivados bajo condiciones de estrés, expresada como porcentaje del respectivo fondo”.
Así también estableció que los límites de máxima exposición en instrumentos derivados corresponderían a un 3% para los Fondos de Pensiones Tipo A y B; un 2,5% para el Fondo Tipo C; y un 2% para los Fondos Tipo D y E.
Asimismo, estableció que las AFPs dispondrían de un plazo máximo de 210 días corridos para ajustarse a los nuevos límites de la razón de cobertura de liquidez (RCL) y del límite de máxima exposición en instrumentos derivados (LED). Es decir, en un proceso hasta noviembre como plazo.
Un problema, puntualiza Guillermo Larraín, es que durante aquel plazo las tasas de interés subieron mucho, 20 puntos base entre abril y junio y 50 puntos base después, agravándose la situación.
¿Hubo un problema regulatorio?
“En un portafolio de inversiones el riesgo se debe controlar con una métrica de riesgo (CVaR) a nivel del portafolio y no con límites -máximo/mínimo- por clase de activos. Eso es risk management básico. Todo el mundo lo sabe y la evidencia empírica es grande. Específicamente, en el caso del fondo E, no había límite de duración”, dice tajante Arturo Cifuentes, investigador de Clapes UC.
En simple, se trata de lo siguiente: los límites por tipo de inversión apuntan a un máximo en acciones, o un mínimo en bonos, por poner ejemplos de instrumentos. Por eso, el Fondo E “suena” seguro porque es casi todo renta fija. Pero, en cambio, una medida de riesgo del portafolio completo (CVaR) se pregunta, en base al instrumento en cuestión, cuánto podría llegar a perder en el peor escenario. Si bien el CVaR no es infalible, porque si hay cambios de golpe y muy abruptos en los mercados todo riesgo puede quedar subestimado, es sin duda otro filtro. Por eso, una tendencia regulatoria y que usan gestores de fondos es combinar una métrica de riesgo del portafolio con límites duros simples.
¿Es un problema transitorio o permanente?
Según Guillermo Larraín, hay dos capas a evaluar: cuánto del problema es transitorio y cuánto es permanente, debido a que en este caso hay dos valoraciones: los bonos -cuyo valor cayó porque subieron las tasas en Estados Unidos- y los swaps.
En el primer caso, dice el exsuperintendente, es un problema de valoración transitorio, porque en la medida que las AFP mantengan esos títulos hasta el final, la baja valoración actual va a tener que converger al valor real del instrumento al momento de la liquidación. Esto pasa porque durante el período del instrumento, da una tasa de interés y si las tasas de interés suben en el mercado, ese instrumento vale menos. Pero cuando llega la fecha de término de ese instrumento y el emisor tiene que pagar, lo debe hacer por el total adeudado. En este caso, el problema ocurriría solo si eventualmente las AFP vendieran ahora esos bonos, recogiendo la pérdida, lo que sucedería si las personas decidieran cambiarse de fondo (pues está aún vigente el sistema de multifondos, que permite los cambios de cotizantes).
En cambio, en el caso de los swaps, puede haber una pérdida permanente, pues son contratos a un determinado plazo, con una tasa de interés fija por un lado y variable por el otro.
¿Efecto manada, penalización, riesgo sistémico?
Si bien el efecto “manada” existe en el sistema financiero en general, en esta industria previsional está agudizado por la rentabilidad mínima, que genera una penalización. Es decir, las administradoras tienen que sacar del encaje para compensar al fondo por la menor rentabilidad obtenida. Entonces, “el incentivo a mantenerse cerca de lo que está haciendo la industria es muy fuerte”, expone Larraín.
Según señala Cifuentes, “el efecto manada creado por un regulación mal pensada y peor diseñada, exacerbó el problema”. Señala que el castigo por desviarse del promedio, crea “riesgo sistémico”, pues al haber un problema, el problema lo tienen todas las AFP al mismo tiempo, es decir, el mismo problema al mismo tiempo.
“Cuando hay una métrica de riesgo a nivel del portafolio, permite que haya más variedad de carteras y eso disminuye el riesgo. La regulación chilena ha creado un alto riesgo sistémico”, dice, planteando que ya en 2019 lo alertaban en un informe de Clapes junto con Bernardo Pagnoncelli, hoy profesor de SKEMA Business School, de Francia.
¿Qué va a pasar con los fondos generacionales que debutan el próximo año?
Según Guillermo Larraín, va a ser más difícil que lo ocurrido suceda con el nuevo sistema generacional. Porque, fondo por fondo, estarán cotizantes que tienen el mismo patrón de edad y, por lo mismo, la misma duración necesaria para los instrumentos, hasta la edad de su jubilación. Entonces, si la AFP compra un bono -a 20 años, por ejemplo- no tendría la necesidad de venderlo antes de su vencimiento, lo va a mantener hasta el final.
Según Fernando Mejido, académico de la UST, con los nuevos fondos generacionales el sistema va a cambiar y ya no va a haber comportamiento manada o de rebaño, porque cada AFP va a definir su propio benchmark, su propia cartera de referencia, dentro de un límite que el régimen de inversión define (hoy la referencia es el promedio de la rentabilidad del sistema).
“La AFP no va a mirar a la de al lado, sino que va a mirar una cartera de referencia que la propia AFP le dijo a la autoridad que iba a seguir. Cada AFP va a tener su propio benchmark al cual ganarle”, especifica el también miembro del Consejo Técnico de Inversiones, quien -recalca- estos comentarios los hace a título personal y no como vocero de esta última entidad.
No obstante, Arturo Cifuentes cree que presentan el mismo riesgo, ya que el régimen de inversiones no contempla métricas de riesgo. O sea, a su entender, habría que cambiar el régimen actual. “De lo contrario, los fondos generacionales van a tener un problema similar”, alerta.
¿Qué deberían hacer las personas que están a punto de jubilarse?
Fernando Mejido explica que a junio había unos 800.000 afiliados entre 60 y 65 años en el sistema. De esos, 7% están en el fondo E, o sea, unas 60.000 personas. La recomendación es que retrasen su jubilación, a la espera de que los fondos se recuperen de valor. Y en el caso de quien no pueda hacerlo, la recomendación es no tomar una renta vitalicia en este momento, sino que se jubilen por retiro programado, porque bajo este sistema la AFP mantiene los fondos invertidos y pueden recuperar valor.
En la renta vitalicia, en cambio, hay que vender las cuotas, por lo que se realiza la pérdida al 100%.
¿Hay responsables?
Para Guillermo Larraín, “en la primera línea de responsabilidad están las AFPs mismas. Eso me parece absolutamente evidente”, dice. Plantea que cabe investigar con mayor detención el rol que jugó cada quien, incluidos los directorios de las AFPs, en estas decisiones, dado que están administrando ahorro obligatorio de todos los chilenos y hubo advertencias de los reguladores.
“Mi percepción es que efectivamente tomaron riesgos excesivamente”, dice.
Para el exsuperintendente, el argumento de que al fondo E le fue muy bien en los años anteriores -que tuvo rentabilidad de 7% y el 8%- y que esta caída está compensada por los grandes retornos de los meses anteriores, lo que está indicando es lo muy riesgoso que fue, que obtuvo rentabilidad muy alta durante dos años y una muy mala en otro año. “Y justamente el fondo todo el mundo lo interpreta como un fondo conservador. Gente conservadora que quería rentabilidades bajas, que no quería correr riesgos”, agrega.
Al entender de Fernando Mejido, el fondo E busca no perder más que ganar. “Mantener inversiones que en lo posible no generen pérdidas y que tengan una rentabilidad baja, pero principalmente no perder valor. Ahí hay un error importante de haber querido generar retornos en un fondo que no está pensado para eso”, dice.
Y añade: “Las AFP no tomaron la instrucción de abril que dio la Superintendencia con la velocidad que se hubiese esperado. Yo creo que no quisieron realizar la pérdida, esperando que la tendencia de la tasa se revirtiera”, opina. Y cree que lo sucedido marca un antes y después, y estas exposiciones a los derivados van a estar mucho más monitoreadas por la superintendencia.
Arturo Cifuentes enfatiza que al regulador, al ex superintendente Osvaldo Macías, se le indicó en muchas ocasiones cuál era el problema y cómo solucionarlo. “El regulador no actuó tarde, simplemente no actuó”, señala.
DF MAS tomó contacto con la Asociación de AFPs, pero no hubo opción de obtener respuesta.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 Azucena González