Entre sus medidas más comentadas están la creación del Fondo Nacional de Vivienda (Fonavi) para la compra de créditos hipotecarios de la banca; cambios al tratamiento del capital contracíclico de los bancos sistémicos, modificaciones a la Ley Única de Fondos y a la Ley de Sociedades Anónimas.
Algunos cambios propuestos a esta última han generado algo de ruido en el mercado, sobre todo, las rebajas en los quórums exigidos respecto de algunas decisiones que tienen que tomar los accionistas, lo que podría impactar a los minoritarios.
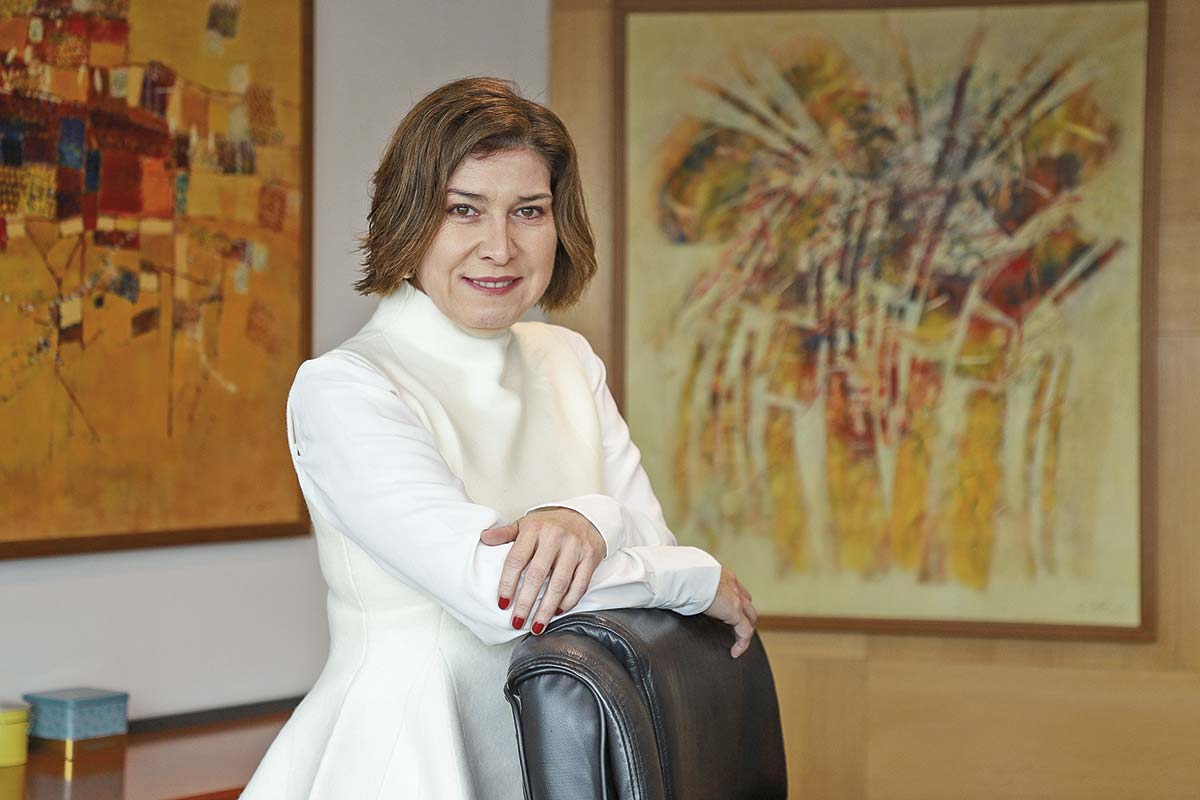
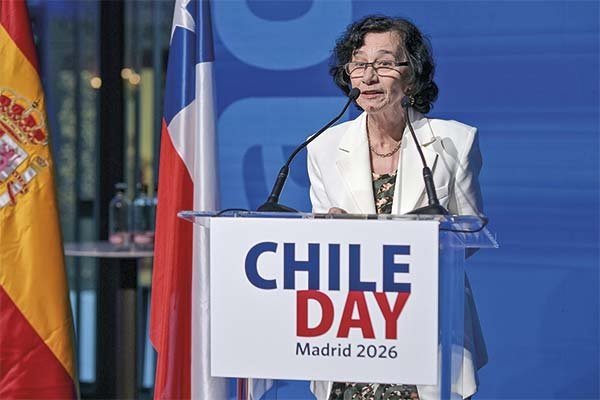
La medida es respaldada por la presidenta del Consejo de la Comisión para el Mercado Financiero (CMF), Catherine Tornel, quien se encuentra en Londres para participar del ChileDay y que, en entrevista con DF, realizó un análisis en profundidad de la MK4.
- ¿Esta reforma blinda legalmente a directores de sociedades anónimas por sus decisiones de negocios?
- No. La reforma no blinda legalmente a directores de sociedades anónimas. Cualquier accionista o sociedad que se sienta disconforme con las decisiones adoptadas por el directorio puede recurrir siempre a la justicia. Además, si un director o el directorio cometen infracciones a disposiciones sujetas a la supervisión de la CMF, también está expuesto a sanciones administrativas.
El proyecto de ley lo que hace es aclarar cuál es la conducta que se espera de un director, precisando que el director no infringe el estándar de cuidado, si al tomar la decisión actuó de buena fe y le entregaron información incompleta que lo indujo a tomar una decisión errada.
“La reforma no blinda legalmente a directores de sociedades anónimas. Cualquier accionista o sociedad que se sienta disconforme con las decisiones adoptadas por el directorio puede recurrir siempre a la justicia”
- Expertos han alertado por una eventual pérdida de poder de accionistas minoritarios, ¿cómo está analizando este tema la CMF?
- La propiedad de las sociedades anónimas listadas en bolsa en Chile es muy concentrada. Aproximadamente, un 59% está en poder de un solo accionista, mientras que el 79% está en poder de los tres principales accionistas. Esto contrasta con los promedios de la OCDE de 16% y 33%, en esos mismos casos.
Si la disminución de los quórums que plantea el proyecto lleva a una menor concentración de la propiedad y, con ello, mayor liquidez de las acciones, podría beneficiar a los accionistas minoritarios a través de proveer de mayor liquidez a sus acciones, garantizándoles la posibilidad de vender a un precio justo en caso de que no estén de acuerdo con las decisiones tomadas en la junta.
Existen en la Ley otros mecanismos de protección a los minoritarios, como, por ejemplo, el derecho a retiro, un mecanismo especial de aprobación de operaciones con partes relacionadas; la obligación de contratar peritos para valorizar los contratos o activos objeto de la operación; el tipificar como delitos la administración desleal o el ejercicio abusivo del derecho a voto o control; el someter a la fiscalización de la CMF a las sociedades anónimas donde hay un número importante de accionistas minoritarios; etc.
“Coincidimos completamente en el diagnóstico de que el mercado financiero local necesita reformas legales y normativas que generen mayor dinamismo y competitividad de los oferentes de servicios financieros locales”
La visión de la CMF
- ¿Cuál es la mirada general de la CMF respecto de la reforma al mercado de capitales?
- Coincidimos completamente en el diagnóstico de que el mercado financiero local necesita reformas legales y normativas que generen mayor dinamismo y competitividad de los oferentes de servicios financieros locales. De hecho, en nuestro documento sobre modernización del mercado de capitales presentamos un diagnóstico bastante similar.
- ¿La CMF participó en la elaboración del proyecto de ley?
- Le enviamos al coordinador de mercado de capitales (de Hacienda, Eugenio Symon) todas las iniciativas que nos llegaron en el contexto de nuestra convocatoria de desarrollo de mercado y que requerían de cambios legales. Además, los equipos técnicos de la CMF se reunieron con los equipos de la coordinación de mercado de capitales para explicar cómo aplica nuestra normativa y el actual marco legal a las problemáticas que el Ministerio de Hacienda definió como prioritarias.
- ¿Qué propuestas de la CMF se ven reflejadas en el proyecto?
- Una de las propuestas más sustantivas que recibimos en las convocatorias de desarrollo de mercado era hacer los cambios legales que posibiliten e incentiven en la práctica para la industria de fondos, la separación entre la gestión de inversiones y los servicios de administración tales como entrega de información a clientes, auditoría, envío de reportes al regulador, entre otras.
- ¿Este proyecto es suficiente para dinamizar el mercado de capitales?
- Sin duda, será un impulso relevante. Sin embargo, la normativa también tiene un rol fundamental y complementario, y desde la CMF estamos comprometidos con el desarrollo de mercado, al igual que con nuestros mandatos de estabilidad financiera y de conducta.
“La normativa también tiene un rol fundamental y complementario, y desde la CMF estamos comprometidos con el desarrollo de mercado, al igual que con nuestros mandatos de estabilidad financiera y de conducta”
Las medidas de la MK4
- Una de las propuestas más esperadas es la creación del Fonavi ¿Cómo conversa esto con la medición de riesgos que los bancos presentan a la CMF?
- En términos generales, lo que hace la CMF es requerir resguardos prudenciales, capital y provisiones, en función del riesgo que asumen los bancos. En el caso de los créditos hipotecarios el riesgo se extiende por la vida completa del crédito.
Lo que hará el Fonavi es comprar los créditos hipotecarios que otorguen los bancos, con lo cual, luego de aplicado el deducible, se producirá una transferencia del riesgo desde la banca al Fonavi, eliminando la necesidad de requerir estos resguardos prudenciales por la parte del riesgo que sea efectivamente traspasado a este fondo.
Con ello, los bancos liberan capital para poder otorgar nuevos créditos, a la vez que, accediendo a un financiamiento más barato, se abaratan también los costos del crédito para el cliente. En suma, podrían generarse más créditos, a menores tasas, a plazos más largos y con un menor porcentaje de pie.
- ¿Qué implica que el requerimiento adicional de capital de los bancos de importancia sistémica se considere “colchón”?
- Esta medida tiene dos partes. La primera es que el capital contracíclico hoy es parte del requerimiento mínimo de capital. Esto implica que los bancos no pueden incumplirlo. En el estándar de Basilea III, el capital contracíclico no es requerimiento mínimo, sino que es un colchón.
Esto significa que los bancos pueden decidir incumplir con este requerimiento en momentos de desaceleración del crédito, porque la consecuencia de incumplirlo es que, mientras no lo repongan, no pueden repartir dividendos. De esta manera, los bancos podrían, bajo determinadas circunstancias, y cuando así lo decidan, contar con un menor nivel de capital para otorgar créditos a menores costos.
El segundo componente de esta medida es que hoy el mínimo de ese requerimiento se encuentra establecido en 1%. El proyecto de ley deja este mínimo en cero, con lo cual, la CMF podría, en caso de que así lo dicten sus estimaciones de riesgo, disminuir las actuales exigencias de cargos sistémicos.
- Una medida que parece tener relación con reducir las exigencias para fomentar el desarrollo del mercado está relacionada a cambios a la Ley Única de Fondos. ¿Qué beneficios se esperan de ella?
- El proyecto de ley establece límites a la máxima exigencia normativa de garantías y capital. Además, en línea con las últimas reformas introducidas por Ley Fintech, se faculta a la CMF para que pueda generar regulaciones proporcionales a los riesgos que presentan las administradoras. Con ello, debería disminuir el costo de financiamiento para pequeñas y medianas empresas, además del capital de riesgo, dado que la industria de fondos invierte de manera relevante en ese tipo de empresas.
También, se exime a los fondos de inversión dirigidos a inversionistas calificados de la obligación de cotizar en bolsa, disminuyendo sus costos operacionales, lo que también debería constituir un impulso relevante para el mercado.
- ¿No implica mayores riesgos para los inversionistas?
- La principal protección de los inversionistas está dada por los estándares de gobierno corporativo y gestión de riesgos que exige la ley y que norma la CMF. Por ello, el énfasis debe estar en cómo se gobierna y gestiona la administradora.
- Se contempló fomentar la creación de un segmento junior de la bolsa para empresas de innovación y exploración minera. ¿Por qué es necesario ese incentivo?
- En general, las empresas o proyectos muy riesgosos suelen tener dificultad para obtener financiamiento bancario o de otro tipo de entidades financieras. Una forma de que esas empresas y proyectos logren financiamiento es mediante inversionistas con mayor disposición al riesgo. Además de esa problemática, las empresas pequeñas y medianas tienen más dificultades para generar toda la reportería que está asociada a una salida a bolsa. Una forma de facilitar ese proceso de financiamiento, mitigando esos riesgos y costos, es mediante la creación de un segmento especial en bolsa que tenga estándares de reportería más acorde a ese tipo de empresas y proyectos.
- Respecto de los valores extranjeros, ¿cuál es el sentido de esos cambios?
- Otro punto de nuestro diagnóstico, que se enmarca en el mandato de desarrollo de mercado que tiene la CMF, es que es necesario aumentar la liquidez y profundidad del mercado bursátil local para atraer a inversionistas locales y extranjeros y, de esa manera, disminuir el costo de financiamiento de las empresas locales en bolsa. Facilitar la cotización de valores extranjeros en Chile nos hace más atractivos, debido a que las condiciones de nuestro mercado (instituciones, actores, estabilidad, etc.) son una ventaja comparativa respecto de otras jurisdicciones de Latinoamérica.
- Considerando que existe un paquete amplio de medidas, ¿cuál le parece más urgente?
- Más que destacar una sola medida en particular, nos parece que existen múltiples fricciones regulatorias y operativas que, consideradas individualmente, pueden parecer menores, pero que, en conjunto, reducen la eficiencia del sistema y limitan su capacidad de desarrollo. Por eso destaco que, al margen de este proyecto de ley, como CMF también estamos impulsando una agenda de corto y mediano plazo para el desarrollo de mercado, con múltiples medidas que apuntan precisamente a ir eliminando fricciones que surgen de normas diseñadas para realidades económicas distintas a las actuales, o que derivan de procesos administrativos que no han evolucionado al mismo ritmo que la digitalización del sistema financiero.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 CMF