DOLAR
$976,64
UF
$41.284,83
S&P 500
7.374,85
FTSE 100
10.670,27
SP IPSA
11.315,26
Bovespa
168.328,53
Dólar US
$976,64
Euro
$1.088,03
Real Bras.
$177,45
Peso Arg.
$0,63
Yuan
$146,29
Petr. Brent
98,32 US$/b
Petr. WTI
90,83 US$/b
Cobre
6,24 US$/lb
Oro
4.074,90 US$/oz
UF Hoy
$41.284,83
UTM
$72.151,00
¿Eres cliente nuevo?
REGÍSTRATE AQUÍPor: Equipo DF
Publicado: Viernes 19 de abril de 2013 a las 05:00 hrs.
Por Eric Ng
, Beijing
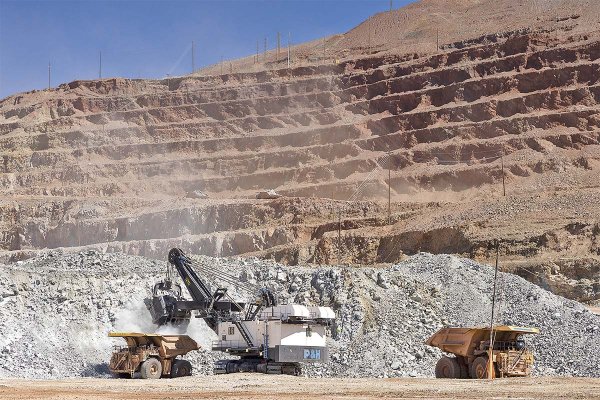
El mercado de la electricidad a carbón de China sufrirá una “sobreoferta estructural”, a medida que las fuentes de energía baratas, pero sucias, son marginadas cada vez más, afirmó un funcionario senior de la industria.
Los ejecutivos de la generación de electricidad necesitan estar conscientes de que la “década dorada” de la electricidad a carbón terminó en 2011, y que el gas natural más limpio se desarrollará rápidamente en la próxima década a expensas del carbón, aseguró Liu Xiangdong, subdirector general del departamento de planificación y estadísticas del Consejo de Electricidad de China.
El consejo representa a los generadores eléctricos más grandes y fundamentalmente estatales, y Liu emitió su advertencia en la conferencia anual de Coaltrans China.
La competencia por parte de energías limpias, incluyendo las hidroeléctrica, nuclear, eólica, solar y de biomasa, mantendrán el crecimiento anual de la electricidad a carbón –y por lo tanto la demanda por carbón– muy por debajo de 5% en la próxima década, comparado con 11% en la anterior, detalló Liu.
“En los próximos tres a cinco años, la demanda de carbón será débil. Los años de oferta estrecha de carbón a largo plazo no reaparecerán”, expresó. “Tendremos una sobreoferta estructural de electricidad a carbón. El principal impulsor para la demanda de carbón y el precio ya no será la demanda total de electricidad, sino la política de desarrollo de gas natural y los patrones de lluvia para la energía hidroeléctrica”, explicó.
La iniciativa comenzará a operar en enero de 2027 en las 16 regiones del país. El sistema no contempla recursos adicionales y busca aprovechar los instrumentos públicos existentes.
Uno de los focos del ranking es el segmento corporativo de alta complejidad. En la categoría Corporate and M&A – High End, cinco estudios alcanzaron el Tier 1: Barros & Errázuriz, Carey, Cariola Díez Pérez-Cotapos, Claro & Cía. y Philippi Prietocarrizosa Ferrero DU & Uría (PPU).
Entre los planes del centro que lidera la U. de los Andes, está crear tres spin off con investigadores, solicitar cinco patentes y construir un laboratorio de análisis de microbiota con socios privados.

El holding ligado a la familia Nun selló la adquisición de la marca, en una operación que se extendió por cerca de 10 meses y que marca su primera incursión en este segmento.
En paralelo, la firma concretó un segundo aumento de capital para financiar su participación en la capitalización de CLC, operación que provocó cambios en las participaciones accionarias al interior de su grupo controlador.