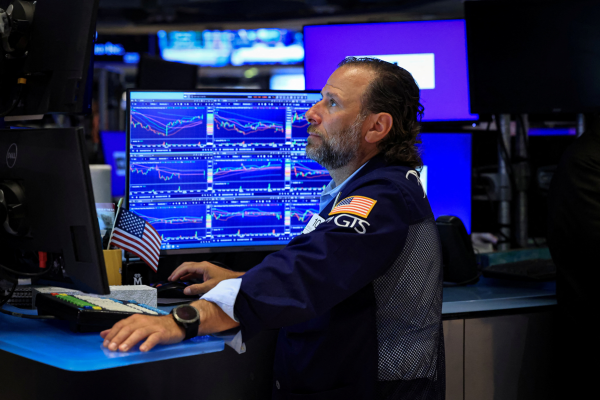
Lo que ocurre en el mercado de deuda de Estados Unidos rara vez se queda solo en ese país. Este martes, el rendimiento del bono del Tesoro estadounidense a 10 años superó la barrera de 5%, un movimiento que, a miles de kilómetros, puede trasladarse a las tasas de los créditos hipotecarios, al costo de financiamiento de las empresas e incluso al tipo de cambio en Chile.
El papel a 10 años subió 7 puntos base hasta 5,029%, mientras que los bonos a 20 y 30 años se ubicaron en 5,43% y 5,39%, respectivamente.
Son niveles que el economista jefe de Bci, Sergio Lehmann, calificó como “máximos de 20 años”.
El efecto hacia Chile
El primer canal de transmisión son las tasas locales. El exministro de Hacienda, Ignacio Briones, lo resumió así: “Sube la tasa nominal larga afuera, sube la tasa nominal larga adentro. La correlación entre tasas es históricamente alta”.
La lógica es que, si el activo considerado más seguro del mundo comienza a ofrecer un mayor retorno, otros mercados también deben pagar más para seguir siendo atractivos para los inversionistas.
“Encarece el costo de financiamiento real de largo plazo de toda la economía. Esto es así para las empresas, encareciendo la inversión y disminuyendo el crecimiento, como para las personas, por ejemplo, en créditos hipotecarios cuya tasa debiera subir”, afirmó Briones.
El subgerente de renta fija de BICE Inversiones, Marco Gallardo, distinguió entre las curvas locales. Las tasas en pesos muestran una mayor correlación con EEUU, mientras que la curva en UF es menos sensible, especialmente en los tramos más cortos, “donde pesan más las expectativas de inflación y la política monetaria local”.
Pero la transmisión no ocurre únicamente a través de los bonos. “El tipo de cambio, sobre todo en el corto plazo, depende mucho de los diferenciales de tasas de interés”, señaló el CEO de Octogone Chile, Manuel Bengolea.
Si las tasas estadounidenses se vuelven relativamente más atractivas, aumenta la presión sobre monedas como el peso. Briones explicó que una depreciación “encarece bienes importados y favorece exportaciones”.
El académico de la Universidad de los Andes, Javier Mella, apuntó al efecto que esa depreciación puede terminar teniendo sobre los hogares, a través de mayores precios de productos importados y combustibles.
¿Por qué EEUU volvió al 5%?
Detrás del salto del Treasury conviven factores coyunturales con otros más persistentes.
Lehmann apuntó primero a la inflación, que llevó al mercado a incorporar nuevas alzas de la Reserva Federal (Fed), con cerca de 90% de probabilidad asignada a un incremento este miércoles.
Pero el problema, sostuvo, va más allá de la política monetaria. El déficit fiscal estadounidense se ha mantenido elevado y obliga al Tesoro a colocar grandes volúmenes de deuda. Una mayor oferta de bonos presiona sus precios a la baja y, como contrapartida, eleva sus rendimientos.
A ello se suma una mayor demanda de financiamiento de las grandes compañías tecnológicas, que están recurriendo al mercado de deuda para costear el despliegue de inteligencia artificial. Son emisores de “muy buena calidad” que, según Lehmann, “en cierto grado compiten con los bonos del Tesoro”.
Bengolea coincidió: “Hay un aumento significativo del gasto de capital corporativo en Estados Unidos, impulsado por el desarrollo y despliegue de la inteligencia artificial, que compite por financiamiento”.
Para Lehmann, además, existe un cambio más estructural. Antes de la pandemia, recordó, se podía pensar en una tasa de equilibrio para el Treasury a 10 años de entre 3,25% y 3,5%. “Hoy día difícilmente uno piensa que ese equilibrio está bajo 4%”.
El costo de tasas más altas
Las empresas que recurren a Wall Street también enfrentan un piso de financiamiento más elevado.
Mella sostuvo que el mayor costo financiero también puede pesar sobre una inversión que lleva un largo período deprimida, moviéndose “en dirección contraria” a su recuperación.
El Fisco enfrenta una lógica similar: tasas internacionales más altas terminan encareciendo gradualmente las nuevas emisiones y el refinanciamiento de la deuda.
Para la renta fija, el movimiento tiene dos caras. En el corto plazo, explicó Briones, cuando suben las tasas cae el precio de los bonos que ya están en cartera. Pero quienes compran a los nuevos niveles pueden acceder a mayores retornos si mantienen esos instrumentos hasta su vencimiento.
Gallardo mira precisamente esa segunda cara y sostuvo que los actuales niveles comienzan a configurar “mejores puntos de entrada” para posiciones de mediano y largo plazo.
La gran pregunta es cuánto de este escenario llegó para quedarse. Para Briones, “hay buenas razones para pensar que puede tener componente permanente”.
¿Y si el Treasury a 10 años llega a 6%? Lehmann lo consideró “poco probable” y advirtió que sería “bien disruptivo” para la actividad económica.
Bengolea también le asignó una baja probabilidad. Con expectativas de inflación cercanas a 2,5% y un crecimiento estadounidense de entre 2% y 2,5%, sostuvo que una tasa en torno a 5% ya incorpora buena parte de ese escenario. “Está un poquito alta. Pero llegar a 6%, yo lo dudo mucho”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Bonos
 {{/if}}