La recuperación económica de la zona euro se ha estancado durante el mes de septiembre como consecuencia del repunte de nuevos casos de Covid-19 en la región, según se desprende del índice compuesto de gerentes de compras (PMI), que en el noveno mes del año se situó en 50,1 puntos, desde los 51,9 enteros de agosto, lo que supone la peor lectura en los últimos tres meses.
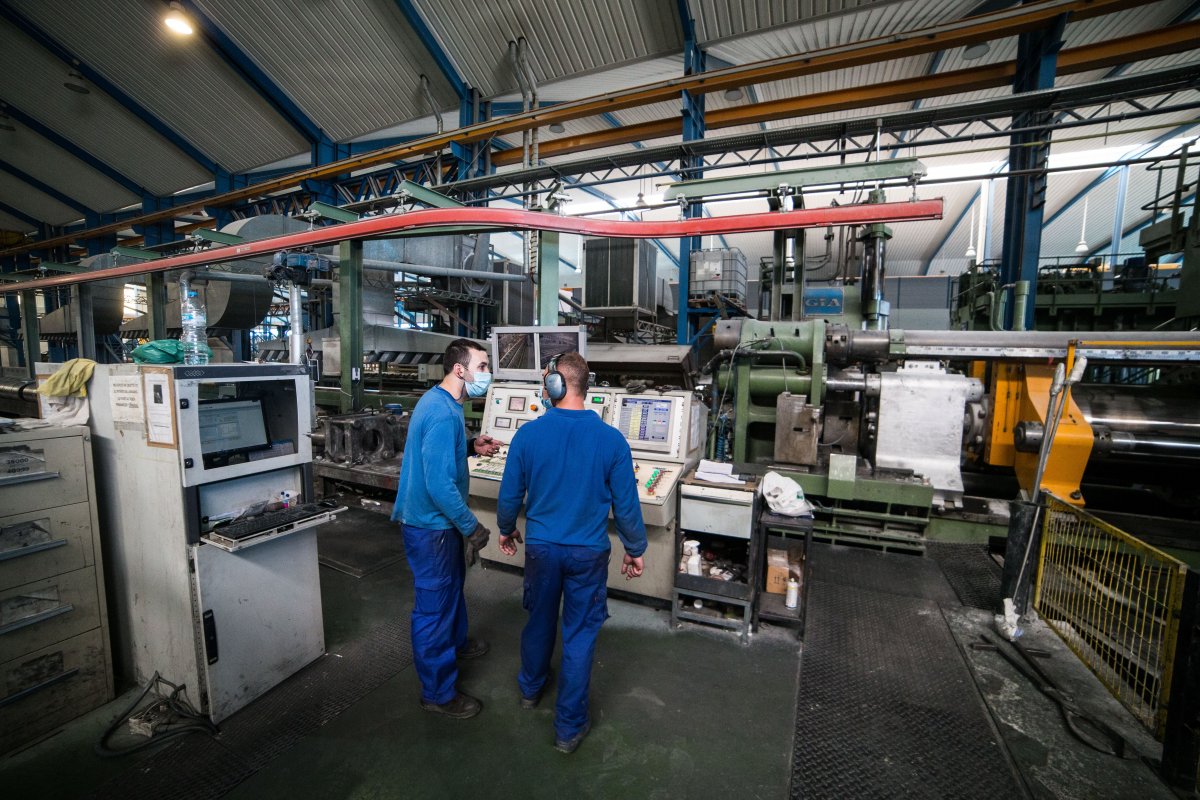
El índice elaborado por IHS Markit también ha señalado que la actividad comercial del sector servicios en la eurozona se ralentizó a su menor nivel en los últimos cuatro meses, al registrar 47,6 puntos, desde los 50,5 de agosto. De su lado, la actividad del sector manufacturero alcanzó su mayor nivel desde hace más de dos años y medio, al situarse en los 56,8 puntos, frente a los 55,6 de agosto.
De esta forma, la producción de manufacturas aceleró en septiembre hasta registrar su máxima velocidad desde febrero de 2018, impulsada por el aumento de nuevos pedidos. De su lado, el sector servicios, que ya casi se había paralizado en agosto, registró la mayor contracción de la actividad desde mayo, aunque el ritmo de declive fue "mucho más débil" que el observado durante los primeros meses de la pandemia.
"La recuperación económica de la zona euro se estancó en septiembre, ya que el aumento de las infecciones de Covid-19 llevó a una renovada reducción de la actividad del sector servicios en toda la región", ha explicado el economista jefe de IHS Markit, Chris Williamson.
En este sentido, el informe PMI de este mes alerta de que la recuperación se está produciendo a "dos velocidades" por el peso de cada sector en las economías nacionales. Así, por ejemplo, Alemania se ha beneficiado del peso que tienen en su PIB los sectores industrial y manufacturero.
En el noveno mes del año se han seguido produciendo pérdidas netas de empleo, aunque IHS Markit ha explicado que el ritmo de reducción de plantillas se ha "atenuado", especialmente en el sector manufacturero gracias a una mejora de las expectativas.
"Las pérdidas de empleo también se aceleraron en el sector servicios a medida que más empresas ejercieron cautela por los costes y los gastos generales. Afortunadamente, en el sector industrial se ha observado una menor destrucción de empleo a medida que la presión en la capacidad comienza a emerger, lo que sugiere que la tasa de reducción de las plantillas en general ha alcanzado su punto máximo", ha agregado Williamson.
IHS Markit ha informado también de que los pedidos pendientes cayeron a un menor ritmo en septiembre, al crecer en el sector manufacturero pero descender en el sector servicios. Al tiempo, los precios de productos y servicios cayeron a su ritmo más elevado desde junio, acumulando así siete meses de descensos. Esta caída de los precios se produjo pese a un incremento de los costes, que crecieron por cuarto mes consecutivo.
Las respuestas de los encuestados por IHS Markit también han indicado que sus expectativas comerciales para los próximos doce meses alcanzaron su máxima desde febrero, mejorando tanto en el sector manufacturero como en el sector servicios, y tanto en Alemania y Francia como en el resto de la zona euro en su conjunto.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 coronavirus