El dólar partió un poco más arriba esta nueva semana, mientras la lucha entre Estados Unidos e Irán por controlar el estrecho de Ormuz se está volviendo más directa, con los mayores ataques recíprocos contra petroleros que se hayan visto en este conflicto.
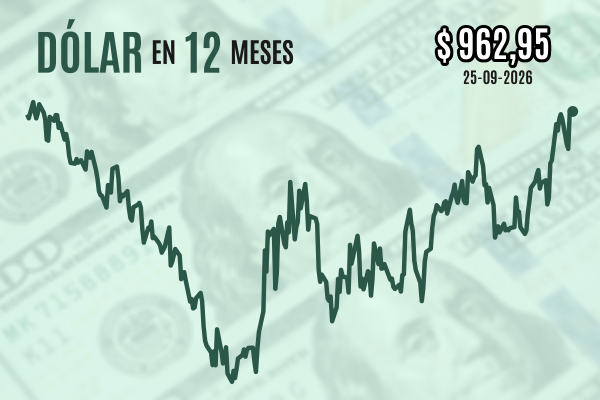
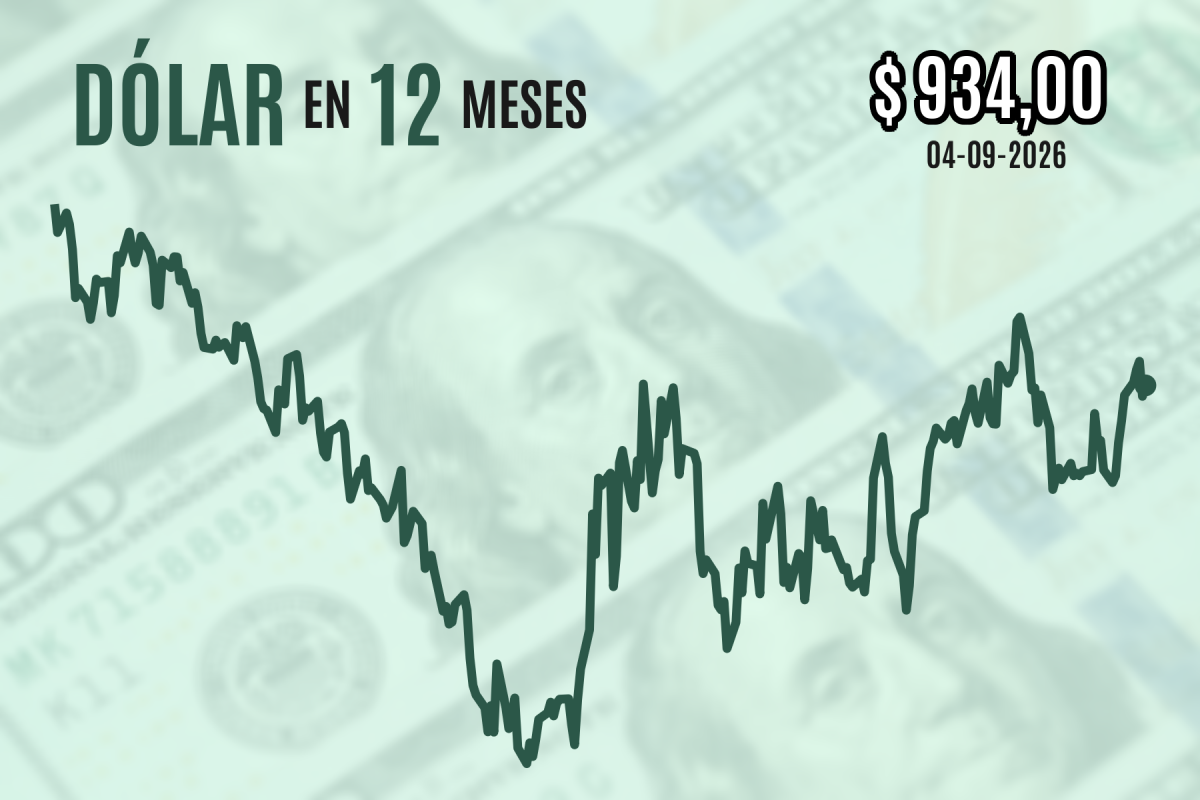
La paridad dólar-peso subió $ 1 a $ 935 al cierre de este lunes, prácticamente sin variación respecto de la víspera, después de terminar la semana pasada ligeramente más arriba, por el empujón final que dieron las nóminas no agrícolas estadounidenses.
Teherán dijo haber atacado tres naves vinculadas a EEUU, como respuesta a la ofensiva de Washington contra tres buques iraníes, que a su vez siguió a maniobras iraníes contra buques de guerra estadounidenses. Así, el petróleo Brent subía levemente a US$ 97 por barril, un máximo desde julio.
En todo caso, el dollar index, que compara al dólar con otras "monedas duras", retrocedía 0,3% a 98,9 puntos, muy influido por el yen japonés (1,2%), que espera atento una posible intervención gubernamental.
La depreciación del dólar global favoreció las compras de cobre, y con ello el futuro del metal transado en Londres subía 0,5% a US$ 6,57 por libra. De hecho, el precio tocó un récord histórico de US$ 6,59 previamente en la sesión.
Los mercados de EEUU permanecieron cerrados por el feriado del Día del Trabajo en el país. Los operadores se han estado inclinado hacia la idea de que la Reserva Federal suba las tasas en su reunión de la próxima semana, pero el dato decisivo serán los precios al consumidor agendados para este viernes.
Escasos soportes
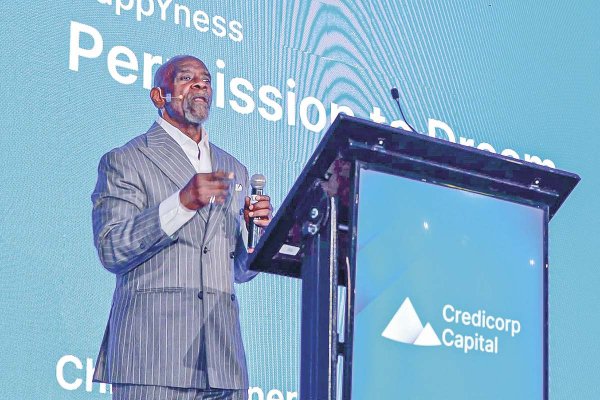
"El repunte de las tasas cortas en EEUU ha contribuido a que el dólar-peso se acerque al límite superior de su rango de $ 910 a $ 950", escribió el head global de mercados en ING, Chris Turner, en su reporte Latam FX Talking.
"Los precios del cobre siguen siendo un factor de apoyo para el peso, ya que generan importantes utilidades para la minera local Codelco, pero ocultan los desafíos de producción local, que ha caído 10% interanual, mientras las minas del norte se han visto afectadas por el mal clima. Un fenómeno de El Niño extremo a finales de año podría empeorar aún más la situación", advirtió.
Mañana martes en la tarde el Banco Central de Chile publicará su decisión de política monetaria, para la que, una vez más, no se esperan ver cambios sobre la tasa clave. La expectativa coincide con la recomendación del Grupo de Política Monetaria.
"El Informe de Política Monetaria revisado del banco podría resultar más interesante, ajustando probablemente a la baja las previsiones de crecimiento y señalando un output gap (brecha de producción) más amplio que eventualmente podría abrir el debate sobre un posible recorte de tipos en 2027", anticiparon los estrategas de BBVA en su informe diario de divisas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 dólar hoy
 {{/if}}