El S&P 500 alcanzó esta semana un nuevo máximo histórico, superando los 7.800 puntos, mientras que el Nasdaq 100 renovó su techo por encima de las 31.200 unidades. Ambos lo hicieron mientras el bono del Tesoro de Estados Unidos a 10 años rentó 5,34%, su mayor nivel desde 2002, y el de 30 años llegó este miércoles a 5,70%, un máximo en cerca de 24 años.
Esa combinación ha desafiado una de las relaciones más tradicionales del mercado. Cuando suben las tasas, también aumenta la tasa con que se descuentan los flujos futuros de las empresas y los bonos ganan atractivo frente a las acciones. Este escenario suele presionar a sectores de altas valorizaciones, como el tecnológico.
Esta vez, sin embargo, una economía estadounidense más resistente de lo esperado, mejores perspectivas para las utilidades y el fuerte impulso de la inteligencia artificial (IA) lograron compensar parte de ese efecto. El resultado quedó a la vista: las tasas largas volvieron a niveles no vistos en más de dos décadas, mientras que Wall Street sigue marcando sus propios récords.
Para el académico de la Facultad de Ingeniería de la Universidad de los Andes y PhD en Finanzas, Javier Mella, la resistencia de Wall Street se explica en las mejores expectativas para los flujos de caja de las compañías que han operado en sentido contrario al alza de las tasas.
“Las tasas siguen siendo relevantes en la valorización de las acciones, mediante el descuento en los flujos generados por estas empresas. Pero no hay que olvidar que no es la única variable relevante para el precio de las acciones, dado que los flujos de caja que generan estas empresas también han ido aumentando en sus expectativas. Hemos tenido revisiones al alza en estos valores y la economía norteamericana ha estado más resiliente, en términos de crecimiento, de lo que se esperaba” explicó.
Máximos
De acuerdo con el head of research de XTB, Ignacio Mieres, la fuerte concentración del mercado sostiene a la plaza neoyorkina, donde un grupo reducido de compañías representa cerca del 40% del S&P 500, por lo que, a su juicio, el índice “hoy no es una métrica muy limpia del comportamiento bursátil”.
“El efecto negativo de las tasas existe, pero queda oculto por el peso de unas pocas compañías”, explicó Mieres.
Agregó que la fuerte demanda por estos papeles -principalmente vinculados a la Inteligencia Artificial (IA) y el crecimiento de sus beneficios- han ayudado a compensar el efecto de las tasas altas.
A esto, se sumó que el aumento de los rendimientos ocurrió en paralelo al sólido crecimiento estadounidense.
La próxima prueba para el mercado -y para sostener a los índices en máximos históricos- llegará con la temporada de resultados.
La lectura desde Chile
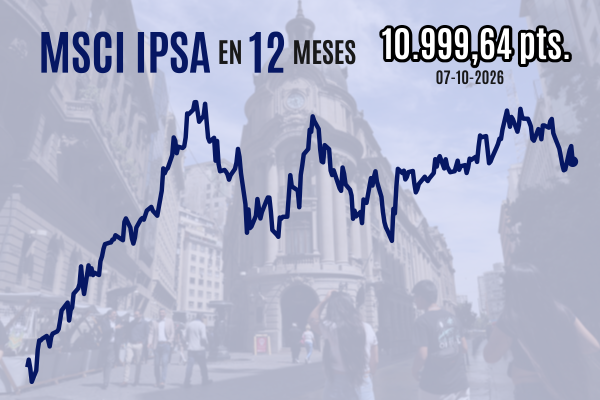
El fuerte aumento de las tasas estadounidenses también se ha traspasado al mercado local. Sin embargo, para la renta fija chilena, los actuales niveles de tasas también abrieron una lectura más favorable para los inversionistas.
El subgerente de inversiones en renta fija de BICE Inversiones, Marco Gallardo, explicó que las tasas locales ya habían incorporado una parte relevante del escenario de mayores rendimientos internacionales, junto con mayores premios por plazo e incertidumbre fiscal global.
Sostuvo que los retornos esperados se encontraban en niveles “significativamente más atractivos que hace algunos años” y el espacio para nuevas alzas relevantes de las tasas parecía más acotado.
Por ello, Gallardo consideró que la relación riesgo-retorno de la renta fija chilena sigue siendo favorable, especialmente porque “buena parte de los escenarios alternativos ya está reflejada en las valorizaciones actuales”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 tasas de interés