Al enviar su proyecto de ley de reforma al mercado de capitales al Congreso la semana pasada con una batería de 30 medidas que amplían el financiamiento para las empresas y generan mejores condiciones para atraer capital, la gran carta de presentación fue su fórmula para facilitar el acceso a la compra de viviendas. El eje es la creación de Fondo Nacional para la Vivienda (Fonavi) -que parte con una capitalización del Fisco de US$ 500 millones, ampliable hasta US$ 2.000 millones, y podrá apalancar hasta diez veces su patrimonio- para adquirir créditos hipotecarios originados por la banca liberando capacidad de financiamiento y favoreciendo las condiciones para nuevos préstamos.
La propuesta del MK 4 también crea un mecanismo de Ahorro Voluntario para la Vivienda (AVV) destinado a completar el pie de un primer inmueble, nuevo o usado, con un precio de hasta 6.000 UF, exigiendo a los interesados un ahorro durante, al menos, 30 meses y exigirá reunir un 7% de este valor, mientras el Estado aportará un 3% adicional. En su administración no sólo intervendrán los bancos, sino también administradoras de fondos, compañías de seguros de vida, cooperativas de ahorro y crédito, y cajas de compensación. Entre las primeras estimaciones, BancoEstado -a cargo de administrar el Fonavi-, prevé una capacidad de financiamiento de más de 220 mil viviendas a futuro en un sector inmobiliario estancado por años.
Los especialistas en el sector inmobiliario también están realizando sus primeros cálculos. A partir de la oferta habitacional observada en la Región Metropolitana durante el segundo trimestre de 2026, la empresa Tinsa estimó que la oferta dentro del precio alcanzable pasaría de 40.672 a 50.022 viviendas, es decir, 9.350 unidades adicionales, equivalentes a un aumento de 23%.
“La Región Metropolitana constituye una muestra especialmente relevante para este análisis, por su peso demográfico, financiero y habitacional. Por ello, sus resultados pueden utilizarse como una referencia para aproximar los efectos potenciales en el resto del país, aunque la extrapolación debe considerar las diferencias regionales de ingresos, precios, disponibilidad de suelo y composición de la oferta”, señaló Felipe García, Regional Head of South Latam by Accumin, firma global a la que pertenece Tinsa.
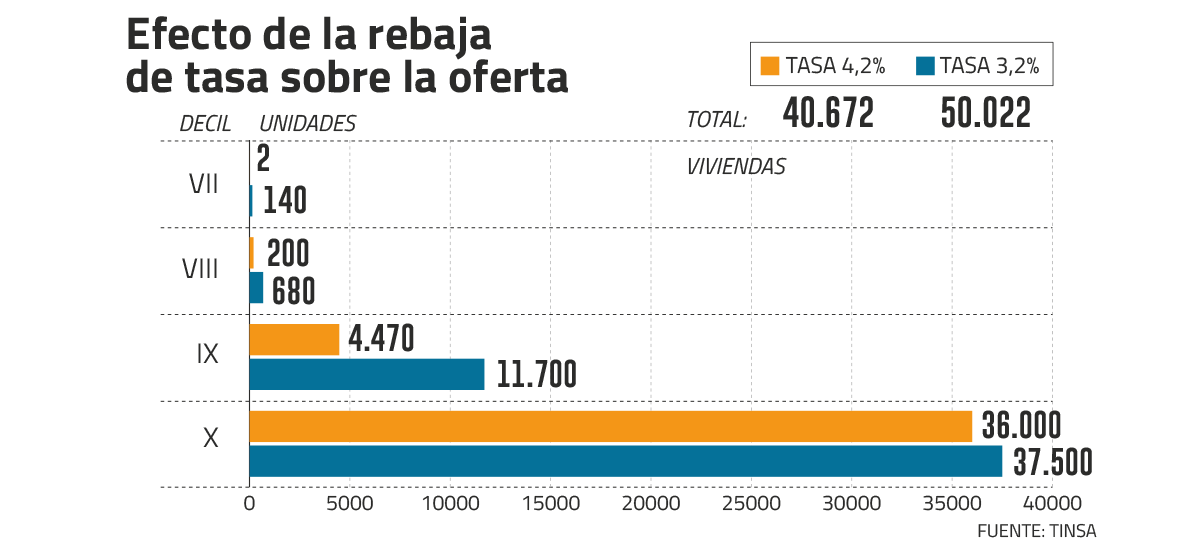
El cálculo tiene en cuenta un crédito a 25 años y un pie total de 10%, al tiempo que asume una reducción de la tasa hipotecaria de 4,2% a 3,2% -considerada como el mejor escenario de la posible creación del FONAVI , que Tinsa destaca como el componente con mayor capacidad para ampliar el acceso a la vivienda.
Sobre el aporte del AVV, el experto subrayó que si bien este mecanismo “aliviaría la barrera de ahorro inicial", en definitiva "no modificaría por sí solo la capacidad mensual de pago ni crearía nueva oferta habitacional”.
El segmento con mayor impacto
Si bien considera que el resultado será claramente positivo para el conjunto de la industria inmobiliaria, el análisis de Tinsa subrayó que su efecto se concentra en los deciles IX y X, tramos que consideran ingresos laborales promedio de $ 2.155.131 y $ 4.109.599, respectivamente. Estos segmentos -acotó- reúnen 98,4% de la oferta accesible en un escenario de tasas a niveles de 3,2%.
La magnitud del efecto es especialmente relevante en el decil IX, que en un escenario de tasas de 3,2% incorporaría 7.230 viviendas para sumar un total de 11.700 unidades, lo cual implica un alza de 161% en relación a una tasa de 4,2%. “Esto evidencia que la tasa baja amplía la demanda efectiva, pero su impacto depende de la existencia de proyectos en el rango de precio alcanzable”, indicó el experto.
El análisis se basa sobre los ingresos de los hogares provenientes del trabajo, registrados en la encuesta Casen 2024, datos que “resultan especialmente pertinentes para aproximar cuántos hogares podrían calificar para un crédito hipotecario, porque refleja mejor la capacidad recurrente de pago destinada a sostener el dividendo mensual". Precisa, que "no equivale necesariamente al ingreso total del hogar (Ingreso autónomo) ni reemplaza la evaluación crediticia que realizarían las instituciones financieras”.
Para el caso de los hogares de menores ingresos, recalca que la principal restricción "seguiría siendo el dividendo y la escasez de viviendas dentro de su rango de precio, y no únicamente el pie”.
El mayor acceso en regiones
En el caso de las expectativas para las regiones, Tinsa realizó la misma estimación para dos polos urbanos relevantes del norte y del sur del país sobre la base de la oferta habitacional actualizada al segundo trimestre de este año. En el caso de Antofagasta, prevé que una reducción de las tasas de interés a niveles de 3,2% incrementaría el acceso a la vivienda en términos de unidades disponibles en un 28%, pasando desde 2.530 a un total de 3.250 inmuebles.
La otra ciudad estudiada es Concepción, donde los cálculos de la firma estimaron un incremento de 15% (470 unidades), para llegar a un total de 3.670 viviendas a disposición de los compradores.
En ambas ciudades, el mayor efecto también tiene lugar en personas que forman parte del IX decil, con incrementos en la disponibilidad de inmuebles habitacionales de233% (a 600 unidades) en la caso de Antofagasta, y de 82% (a820 unidades) en la capital de la Región del Biobío.
Los efectos para la construcción
Si bien la magnitud de los impactos de la reforma al mercado de capitales en la ampliación del acceso a la vivienda dependerá de factores como la competencia efectiva entre instituciones financieras, Colliers proyectó que una vez en vigor podría reducir las tasas hipotecarias en torno a 100 puntos base y ampliar los plazos promedio de los créditos en aproximadamente cinco años, recuperación de la capacidad de compra que favorecería la absorción de viviendas.
“Los segmentos inmobiliarios más susceptibles a la reforma de capitales se concentran en la vivienda económica y de clase media y clase media emergente, específicamente en propiedades nuevas y usadas de hasta 6.000 UF, con un fuerte impacto en la producción de departamentos compactos y casas de metrajes eficientes, de alta conectividad”, indicó Reinaldo Gleisner, vicepresidente de Colliers.
En términos de precios, el directivo indicó que la mayor liquidez que puede inyectar el Fonavi y el subsidio al pie “será una ayuda relevante para destrabar la demanda estancada”, y prevé que dinamizarán “aquellos formatos orientados a jóvenes y familias emergentes —con superficies funcionales de entre 35 y 60 m2—, ya que la reducción del pie exigido (bajando al 7% de ahorro propio) y la extensión de plazos a 30 años alinean la cuota mensual con los ingresos reales de este segmento”.
Asimismo, prevé que la disminución de la oferta inmobiliaria actual generará las condiciones para reactivar a la industria, estimando que la construcción de viviendas nuevas se acelerará entre un 15% a 20% anual, al destrabar los créditos hipotecarios y facilitar el pie mediante el ahorro complementario de hasta 6.000 UF.
En cuanto a las perspectivas para el segmento de viviendas usadas, Gleisner prevé que “generará un aumento de transacciones en un 10% a 15%, liderando la recuperación transaccional, ya que al tratarse de bienes disponibles de entrega inmediata, absorben con mayor agilidad la demanda reprimida de familias jóvenes, inyectando liquidez rápida a toda la cadena y generando demanda por nuevos proyectos de edificación, para reciclar los ahorros”.
Norte Verde: “Vemos una oportunidad en viviendas de precios medios”
Las empresas del sector también están afinando sus cálculos en relación al escenario que se abre para los segmentos donde existe una demanda potencial que hoy queda fuera del mercado por restricciones de financiamiento. “Vemos una oportunidad en viviendas de precios medios, donde una reducción de la tasa, una extensión de los plazos o mejores condiciones de financiamiento pueden hacer la diferencia entre acceder o no a un crédito”, indicó José Ignacio Maturana, gerente inmobiliario de Norte Verde, quien destaca que la reforma “puede contribuir a recomponer la relación entre el precio de la vivienda y la capacidad de pago de las familias, que es una de las principales restricciones que enfrenta actualmente el mercado”.
En específico, el ejecutivo prevé un primer efecto “sobre la absorción del stock disponible, más que sobre los precios. Posterior a ello, vemos una oportunidad de volver al cliente de primera vivienda, luego de muchos años en que el cliente masivo ha sido el inversionista”. Concluyó que el mix de baja de tasas y condiciones menos restrictivas de financiamiento “debiera ayudar mucho a clientes de sectores medios que antes se veían imposibilitados de acceder a la casa propia”.
Sobre los segmento de mercado de viviendas en los que existe un mayor potencial de reactivación, Maturana señaló que este proceso “debería concentrarse inicialmente en mercados con demanda comprobada, precios accesibles y buena conectividad y servicios”, factores que en el caso de Región Metropolitana perfilan oportunidades en “sectores consolidados y bien conectados, particularmente aquellos con acceso a Metro”, destacando el caso de Santiago Centro por “la disponibilidad de oferta de tickets relativamente accesibles y su conectividad”.
En regiones, prevé un efecto positivo especialmente en el norte del país, “donde ciudades como Coquimbo presentan una demanda habitacional estructural y un mercado con espacio para recuperar actividad a medida que mejoren las condiciones de financiamiento”.
Para el caso de la inmobiliaria Norte Verde, prevé un impacto potencial relevante “porque parte de nuestra oferta se concentra en segmentos donde las condiciones de financiamiento tienen un efecto directo sobre la decisión de compra”, y si la reforma logra traducirse en menores costos de financiamiento, mayores plazos y condiciones de acceso menos restrictivas “esperamos una mayor absorción de las unidades disponibles y mejores condiciones para retomar gradualmente nuevos proyectos, tanto en Santiago como en regiones”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Construcción
 {{/if}}