Cartones es la palabra que explica la cuarta letra del acrónimo CMPC (Compañía Manufacturera de Papeles y Cartones) y también la que representa un negocio que por décadas fue una pieza clave en la estrategia del grupo ligado a la familia Matte. Sin embargo, eso cambió esta semana y ahora el negocio quedará en manos de la irlandesa Smurfit Westrock, la mayor empresa de embalajes, papel y cartón corrugado del mundo.
La operación firmada el miércoles tuvo lugar a 106 años de la fundación de la papelera chilena y en un contexto donde ésta busca ordenar su balance para así financiar el proyecto Natureza, la megaplanta de celulosa que busca construir en Brasil.
El acuerdo -sujeto a la aprobación de la FNE- significa una nueva etapa en la estrategia de negocios de CMPC, pero era una operación que se comentaba hace varias semanas en el mercado. “Biopackaging ya no es considerado un pilar de su estrategia”, señalaban analistas previo al anuncio.
Del lado comprador también había señales. “Queremos apuntar a regiones donde todavía estamos en proceso de expandir nuestro negocio, como Centroamérica, Ecuador y Chile”, adelantó la empresa en su conferencia ante los analistas a comienzos de año.
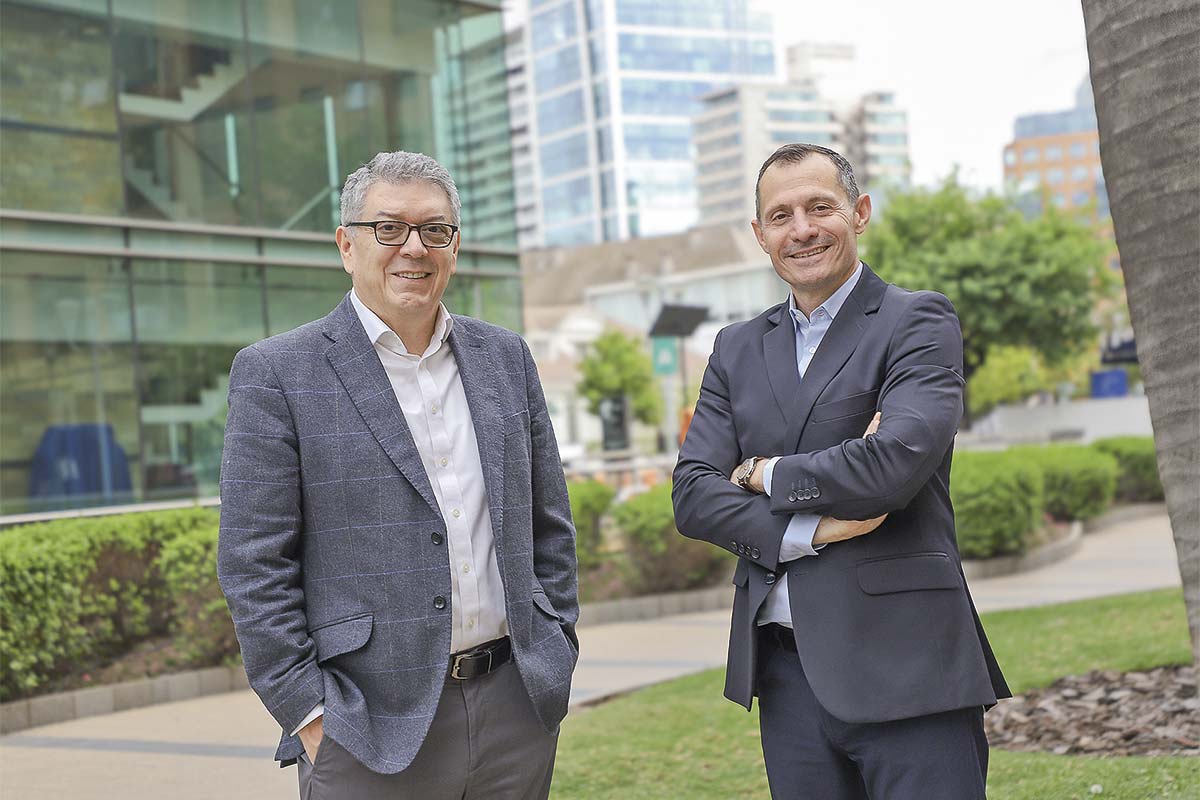
Con ese telón de fondo y 48 horas después del apretón de manos, Álvaro Henao, CEO de Smurfit Westrock para Latinoamérica, y Germán Gambini, a cargo de Argentina, Chile y Perú, abordaron con Señal DF las claves de la operación en su primera entrevista. Detallaron sus planes para la operación valorizada en US$420 millones que, una vez concretada, será la mayor adquisición del grupo en la región y lo convertirá en el líder del mercado chileno de corrugados.
Para la compañía es, además, un anhelo cumplido de largo plazo: son activos que buscaba desde hace más de una década. "Hace muchos años hubo un proceso que no se llevó a cabo y uno simplemente se sienta y espera a que vuelva a aparecer", relata Henao, ejecutivo de origen colombiano. "Afortunadamente, ellos, con un plan que tienen como compañía, consideraron que podían vender estas operaciones y nos invitaron a participar", detalla sobre la estrategia que desarrolló CMPC en este deal.
"Es la adquisición más grande que ha hecho la compañía en Latinoamérica".
El "mejor" molino de Chile
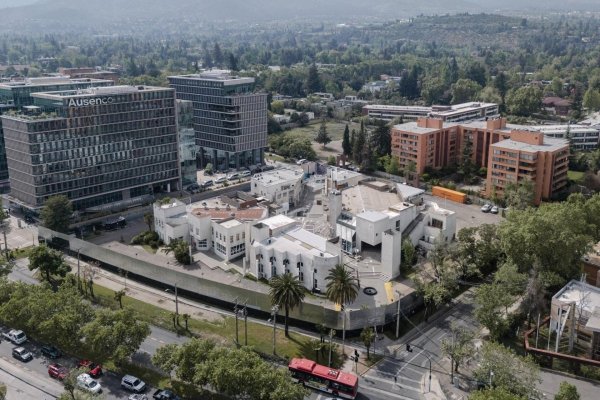
El intento anterior se remonta a 2013. Según conocedores del proceso, la diferencia esta vez radicó en que CMPC sí estuvo dispuesta a vender la antigua Papeles Cordillera, la productora de Puente Alto que en la industria se conoce como "el molino". Es la pieza clave de la operación. Puede producir hasta 260 mil toneladas anuales de papel para corrugar a partir de fibra reciclada, abastecida por una red propia de 12 centros de recolección entre Antofagasta y Puerto Montt.
"Un molino de clase mundial", lo llama Henao. Gambini va más allá: "Es claramente el mejor molino de reciclado que tiene Chile y uno de los mejores que tendremos en la región. Puede producir papel blanco y una amplia gama de productos".
El activo está cargado de simbolismo. Se ubica en el complejo de Puente Alto donde CMPC comenzó a producir papeles y cartones en 1920, algo que ambos ejecutivos tienen presente.
"Tenemos una responsabilidad muy grande, que es seguir llevando el legado que nos entrega CMPC. Puente Alto es muy simbólico para ellos. Para nosotros va a tener la misma importancia, y más", sostiene Henao.
Y desde ahora serán vecinos. CMPC mantendrá en ese mismo complejo la planta de tissue de Softys, que no forma parte de la venta. "Vamos a trabajar con ellos toda la vida", añade.
El paquete incluye tres plantas de cajas en Buin, Til Til y Osorno, que abastecen al agro, al vino y al salmón, y Chilena de Moldeados (Chimolsa), que fabrica bandejas de pulpa moldeada para exportar manzanas y paltas.
En Smurfit aseguran que la confianza construida con CMPC fue clave. "Hemos logrado con ellos un grado de transparencia, confianza y respeto muy grande", enfatiza Henao. Los primeros contactos concretos se produjeron en mayo. Ese mes, el CEO global del grupo, Tony Smurfit, visitó las operaciones de CMPC en Chile y se reunió con el presidente de la compañía, Bernardo Larraín.
El hecho de que el principal ejecutivo e integrante del grupo europeo haya venido "demostró lo importante que era para la compañía que la transacción se pudiera llevar a cabo", dice Henao.
El nuevo N°1 local
Smurfit opera en Chile desde 2004, cuando levantó desde cero una planta de cajas en Lampa. Pero nunca logró escalar orgánicamente ni tampoco adquirir otros activos. "No éramos los líderes, ni siquiera el segundo ni el tercero; siempre quisimos crecer en Chile", reconoce Henao.
Con la compra, la firma pasará a ser el principal actor. "Esto nos consolida firmemente como líderes en Chile y fortalece aún más nuestra presencia regional", agrega.
Así, a los poco más de 200 trabajadores que hoy tiene en el país se sumarán unos 1.500 de CMPC, con lo que su operación local llegará a cerca de 1.700 personas.
Los ejecutivos descartan ajustes de dotación en el corto plazo. "Aquí nosotros somos muy pequeños; lo grande va a ser la operación de Corrugados. "Nuestro compromiso es que su administración siga manejando la operación en Chile", puntualizó el ejecutivo.
La compra reordenó el organigrama interno de la matriz y Latinoamérica quedó dividida en cuatro zonas con una nueva región que agrupa a Argentina, Chile y Perú, a cargo de Gambini.
De nacionalidad argentina, Gambini cuenta que no anticipan un plan de inversión agresivo. Las primeras mejoras, dice Gambini, apuntarán al molino, con prácticas que ya aplican en otras papeleras del grupo. El resto de los activos, asegura, está "muy bien invertido".
Detrás de la compra hay una lógica de integración. El papel reciclado de Puente Alto abastecerá también las plantas de cajas del grupo en Argentina, Perú y Ecuador, mientras las corrugadoras chilenas recibirán papel de fibra virgen desde Brasil y Norteamérica.
"Lo que buscamos es integrar el negocio de Corrugados CMPC con nuestra operación local y con los negocios regionales", dice Gambini. Es la misma receta que el grupo aplicó tras la fusión en Centroamérica y el Caribe, donde integró unas 100 mil toneladas de papel norteamericano para asegurarse el suministro.
La otra apuesta es traer el know how de una compañía con unos 2.000 diseñadores en el mundo. "Cualquier empresa chilena podrá saber con nosotros cómo se empaca y se exhibe un producto en Inglaterra, en Ámsterdam o en cualquier ciudad de Estados Unidos", dice Gambini.
En ese sentido, la receta es llevar a Chile el modelo de los 30 centros de experiencia que el grupo tiene en el mundo, donde los clientes codiseñan con Smurfit envases que se venden mejor, corren más rápido en sus líneas y se protegen mejor en el transporte.
En la región ya operan en Colombia, Brasil y Argentina, pronto abrirán uno en Panamá y el siguiente sería en Chile. "No es solo un tema de volumen o de precio, sino de generar valor", dice Gambini. Henao suma la modernización de la maquinaria existente: "Nos hemos caracterizado por ofrecer innovación a nuestros clientes, y eso es un win-win para ellos y para nosotros".
Uno de los principales desafíos estará en las rentabilidades. El segmento Biopackaging de CMPC, donde se reporta Corrugados junto con las cartulinas y los sacos, cerró el segundo trimestre con un margen Ebitda de 6%, presionado sobre todo por la sobreoferta asiática de cartulinas. En Corrugados, las ventas de cajas cayeron 14% en el primer semestre.
Gambini atribuye la caída de volúmenes a la evolución del país y a disrupciones puntuales, y admite que "tendremos que entender mejor el negocio cuando podamos entrar".
El momento de la industria
Smurfit Westrock nació en 2024 de la fusión entre la irlandesa Smurfit Kappa y la estadounidense WestRock, que sumó unas 100 mil personas. Es número uno en Europa, número dos en Estados Unidos y número uno en América Latina, donde, según Henao, lo diferencia ser el único actor verdaderamente panregional.
Latinoamérica es la región más pequeña del grupo, pero la más rentable. En febrero, la compañía presentó en Nueva York un plan al 2030 que apunta a llevar su Ebitda regional desde unos US$500 millones hasta entre US$800 millones y US$1.000 millones. "Lo orgánico es llegar a US$800 millones y lo inorgánico, de US$800 millones a US$1.000 millones", precisa Henao. La compra de Cartomanabí en Ecuador, en marzo, y ahora la de CMPC, van en esa última línea.
Sobre la industria en general, la describen como tan omnipresente como poco visible. "La gente no es consciente de que todo lo que ve a su alrededor llegó en una caja de corrugado. Es una de las industrias menos apreciadas, pero es tremendamente importante para el funcionamiento de la economía global".
El precio de venta y la visión país
Para CMPC, la venta equivale a 7,6 veces el Ebitda de los últimos doce meses. Smurfit la calcula en menos de seis veces, pero después de sinergias.
— ¿Cómo evalúan el precio?
— Es el precio que acordamos. Nosotros creemos que es justo y ellos también (Henao).
— En 2022 pagaron por el mexicano Grupo Gondi 7,1 veces Ebitda, también con sinergias. Esta vez compraron más barato…
— Depende de la situación de cada mercado y del momento de la bolsa. Además, esa compra la hizo WestRock antes de la fusión. Lo que puedo decir es que este múltiplo está dentro del rango normal de la industria, y no muy distinto de cómo está valorizada nuestra propia acción (Henao).
— ¿Pesó la necesidad de financiamiento de CMPC en el precio?
— Entendemos su gran foco actual en la celulosa. Así como nosotros tenemos un plan, ellos también tienen el suyo, y esto está en línea con lo que quieren hacer (Henao).
— ¿Les dio más poder de negociación?
— No lo vimos así. CMPC hizo un proceso profesional, abierto, invitando a muchas empresas (Henao).
— ¿Saldrán a buscar más plantas en Chile?
— No. La idea es ver el potencial de lo que tenemos e identificar sectores donde podamos aportar más valor (Gambini)


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Francisco Noguera