El próximo martes el Instituto Nacional de Estadísticas (INE) dará a conocer el Índice de Precios al Consumidor (IPC) correspondiente al mes de agosto, el que se espera varíe en torno a 0,3%, según la Encuesta de Expectativas Económicas del Banco Central. El último dato disponible muestra que a 12 meses la inflación está en 3,5%, aún lejos del rango meta establecido por el instituto emisor.
Este dato, en todo caso, está más cerca del promedio de los últimos 20 años móviles que del rango meta. Los datos del BC dan cuenta de que al mirar la inflación promedio del año móvil agosto-julio en distintos períodos esta nunca baja de 4% y, de hecho, en determinados momentos bordeó el 6%. Las razones son múltiples y abren la pregunta sobre si es necesario sincerar el rango meta o evaluar los modelos que usa el BC para dichos cálculos.
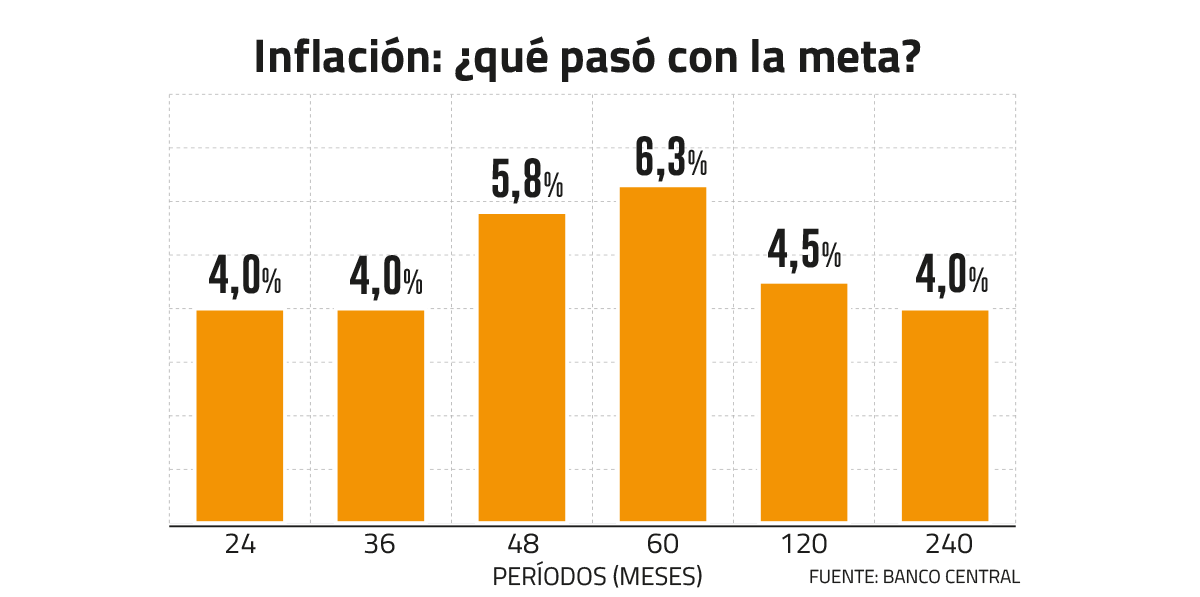
Con los antecedentes disponibles y oficiales, el promedio del año móvil de la inflación a dos años se ubicó en 4%, lo mismo que a tres años. A cuatro años el promedio sube a 5,8% y a cinco años llega a 6,3%. Si bien estos últimos períodos recogen el efecto de la pandemia, los retiros de fondos y las transferencias monetarias por concepto de Ingreso Familiar de Emergencia (IFE), lo llamativo es que 10 años atrás el promedio era 4,5% y hace 20, alcanzaba 4% (ver gráfico).
El origen
Los expertos atribuyen estos promedios a varias razones, entre ellas, los sucesivos shocks inflacionarios al alza, con muy pocos episodios a la baja que compensaran. Asimismo, se suman los shocks encadenados entre la pandemia y sus efectos en la cadena de suministro, los IFE, los retiros de fondos de pensiones, y en lo más reciente, el incremento del precio del petróleo.
También a la influencia de la política monetaria que, a juicio de algunos analistas, ha sido demasiado laxa, impidiendo alcanzar el rango meta, no necesariamente porque el BC no haya hecho su trabajo, sino porque la Tasa de Política Monetaria Neutral (TPMN) podría estar subestimada.
El economista Enrique Paris sostiene que “el Banco Central ha hecho su pega, entendiendo que aquí el objeto del banco es asegurar la estabilidad de la moneda y que funcionen los pagos”, pero reconoce que “en ocasiones, pensando en la reactivación de la economía, el Banco Central ha sido más bien conservador (...) y eso ha hecho que muchas veces la TPM se haya mantenido más alta de lo que podría ser”.
Por su parte, el economista jefe de Fynsa, Nathan Pincheira, complementa que el panorama ha sido “bastante complicado para el Banco Central en ese sentido, pero todo esto ha venido desde la oferta. No ha sido un mal manejo de la política monetaria, o de tasas o que la demanda se desbordó”.
Cómo enfrentar este desafío
Como hay bastante consenso entre el mercado que incluso con la inflación promedio por encima de la meta, esta no debe ser modificada, el camino para abordar este desafío debe apuntar en otra dirección. El coordinador económico de Clapes UC, Hermann González, plantea que una forma de corrección es sincerar la TPM neutral, que actualmente está entre 3,75% y 4,75%, con un punto medio de 4,25%.
En términos muy sencillos, la TPMN permite una adecuada contención de la inflación y coexiste con la actividad económica sin impulsarla ni frenarla, algo que a juicio de González hoy no estaría sucediendo, toda la vez que la tasa actual de 4,5% no está siendo lo suficientemente restrictiva para converger al rango meta.
“Todas las evaluaciones de la tasa neutral que se han hecho en este tiempo son compatibles con la inflación en la meta, pero vemos que esas tasas de política monetaria no han permitido que la inflación vuelva al 3%. Entonces una hipótesis es que la tasa neutral sea mayor que lo que ha estado considerando el Banco Central hasta ahora, y por lo tanto para tener una inflación más cercana al 3% se necesitan tasas más altas no de las que hay hoy día necesariamente, sino de las que hemos tenido en promedio durante todo este período de tiempo”, explica González.
La última actualización de la TPMN fue en el Informe de Política Monetaria de diciembre de 2025, y antes se modificó en 2023 y 2022, es decir, en tres años subió 75 puntos base. En el citado informe, el Central arguyó que la tasa neutral está influenciada por condiciones locales y globales, y en el análisis del Consejo, se combinaron factores que justificaron esta alza atendiendo el impacto que dichos elementos tienen sobre las tasas reales en el largo plazo.
De todas formas, los especialistas plantean que, sin dejar de lado la opción de actualizar la TPMN con esos promedios, lo importante sigue siendo mantener las expectativas ancladas en 3% y así lo refleja la Encuesta de Expectativas Económicas, que estima que para dos y tres años la inflación se ubicará en 3%. Todo esto, con el fin de prevenir la incertidumbre en los agentes económicos y desechar interpretaciones de mayor tolerancia a transgredir el rango meta. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 inflación
 {{/if}}