El Ministerio de Hacienda incorporó un informe de impacto regulatorio al proyecto de ley de reforma al mercado de capitales, en el que aterriza en números el efecto de los principales cambios sobre una serie de variables macroeconómicas.
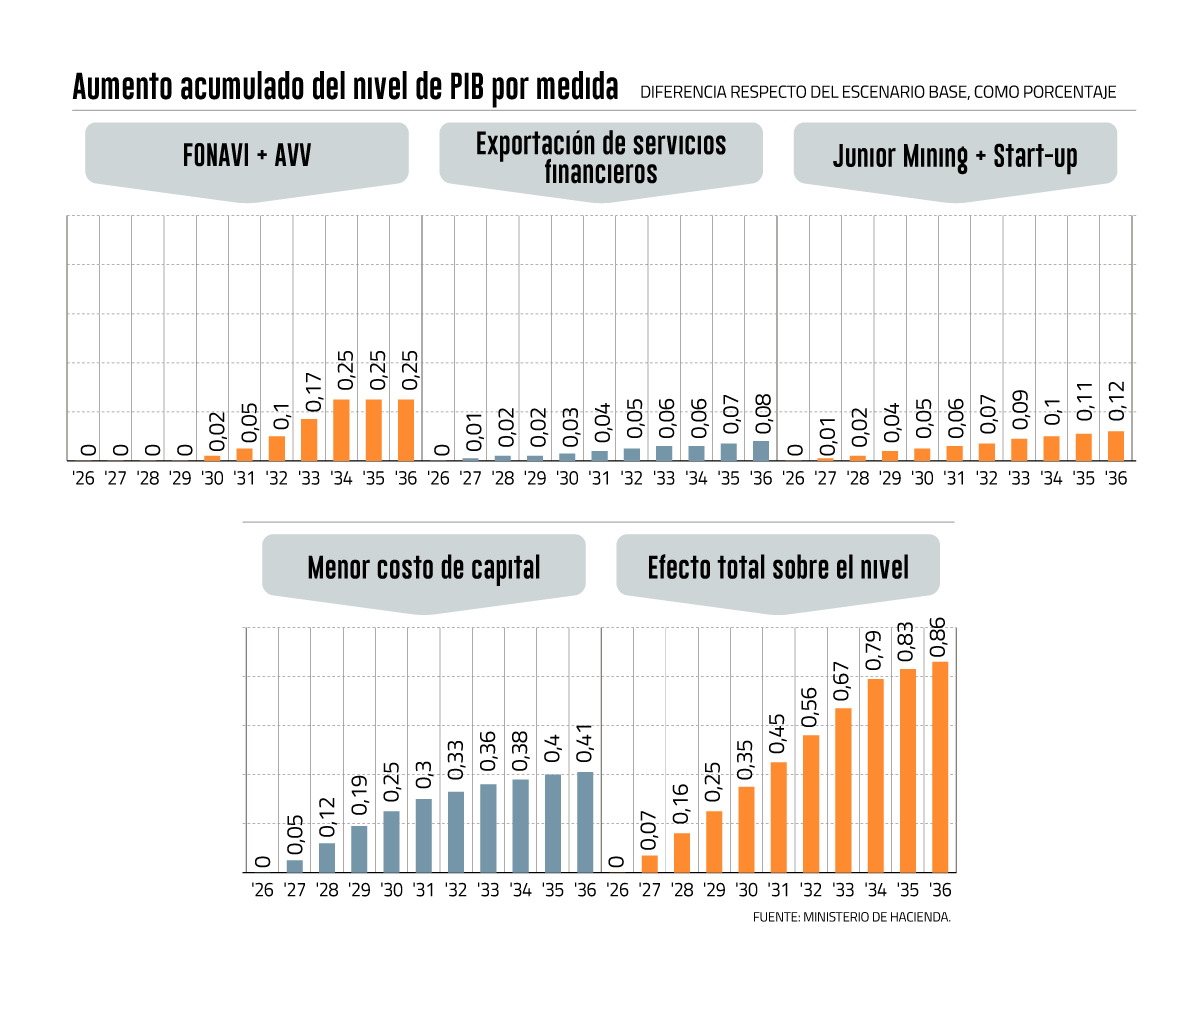
En el documento, la cartera analiza cada una de las medidas y su potencial impacto, concluyendo que en su conjunto sumarían 0,86% al nivel de Producto Interno Bruto (PIB) actual al cabo de una década, con miras al 2036.
Así, apunta principalmente a cuatro medidas: la creación de un Fondo Nacional para la Vivienda (Fonavi), el Ahorro Voluntario para la Vivienda (AVV), las medidas para impulsar un mercado de pequeñas mineras (junior mining) y el financiamiento para emprendimientos tecnológicos (start-ups), y ajustes para permitir la exportación de servicios financieros.
A estos se suman los cambios que permitirán reducir el costo de capital de diversas instituciones del mercado financiero.
La creación del Fonavi y el AVV aportarían 0,25% al mayor nivel del PIB en el horizonte de proyección; la exención de IVA a la exportación de servicios financieros generaría un efecto de 0,08% adicional; y el estatuto de incentivos para la inversión en el segmento junior de la bolsa aportaría 0,12% al total de la actividad. La treintena de medidas que buscan reducir el costo de financiamiento de largo plazo para las empresas chilenas, en tanto, subiría el Producto total en 0,41% en el horizonte de proyección.
Medida por medida
Hacienda calcula una recuperación del mercado de la vivienda hasta alcanzar una referencia de 50.000 operaciones anuales en 2030 y una respuesta gradual de la construcción. Según estos supuestos, el valor agregado acumulado asciende a más de $ 635.000 millones a precios de 2023 durante 2028-2034.
Esto implica que el Fonavi esté operativo desde 2028. En el caso del AVV, el cálculo contempla una bonificación de 3% del precio de primeras viviendas de hasta 6.000 UF, nuevas o usadas, adquiridas con crédito hipotecario y previo cumplimiento de la meta de ahorro. Se excluyen operaciones con aportes del Minvu incompatibles. El beneficio comienza 30 meses después de la entrada en vigencia de la ley y rige durante cinco años. Para distribuir el ejercicio en años completos, se supone la vigencia del AVV desde enero de 2027 y, por lo tanto, una aplicación del beneficio entre 2029 y 2034.
Al considerar ambas medidas, la trayectoria de recuperación de la demanda de viviendas representa el promedio previo a la pandemia, cercano a 51.092 operaciones en 2013-2019.
En cuanto a la exención del IVA a los servicios financieros, se estima el impacto vía mayor nivel de exportaciones de servicios financieros, cuyo efecto sobre el PIB se cuantifica a través del valor agregado sectorial. De esta forma, un incremento de 54% en las exportaciones de servicios financieros -desde la base actual de US$ 778 millones- equivale a un aumento del valor agregado sectorial de aproximadamente US$ 273 millones anuales, o 0,09% del Producto.
El aporte del nuevo régimen tributario de incentivo a las empresas en crecimiento se calcula partiendo del aporte fiscal estimado por la Dirección de Presupuestos (Dipres) y lo convierte en capital movilizado aplicando la tasa del crédito tributario. Esto generaría 0,0172% de mayor crecimiento económico en una década.
En cuanto al menor costo de capital, se asume un ejercicio de reducción de la actual brecha de financiamiento que enfrentar el país respecto a mercados similares, que hoy asciende a un promedio de 58 puntos base de acceso más caro al capital. De ese total, se cierran 20 puntos base de diferencia.
Impacto fiscal
En paralelo, el informe financiero -elaborado por la Dipres- incorporó la trayectoria del impacto fiscal del proyecto, el cual es levemente deficitario en los primeros cinco años.
Sin considerar el factor de un mayor PIB, se produce un saldo negativo para las arcas fiscales para los primeros 15 años de implementación, el que oscila entre 0,023% y 0,069% del PIB.
En régimen, las principales medidas tributarias con efecto sobre los ingresos fiscales es el crédito tributario para inversiones en bolsa junior, así como el beneficio de gasto en exploración minera (0,009% y 0,008% del PIB, respectivamente).
Ahora, agregando la incidencia del mayor crecimiento económico, el saldo pasa a ser positivo en el año siete de la operación del nuevo sistema (0,02% del PIB) y aporta 0,09% del PIB a los ingresos del Fisco en régimen, con las mejoras en eficiencia y menor costo del uso de capital (0,053% del PIB) y el efecto de ahorro para la vivienda (Fonavi y AVV, con 0,032% del PIB) destacando.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro
 {{/if}}