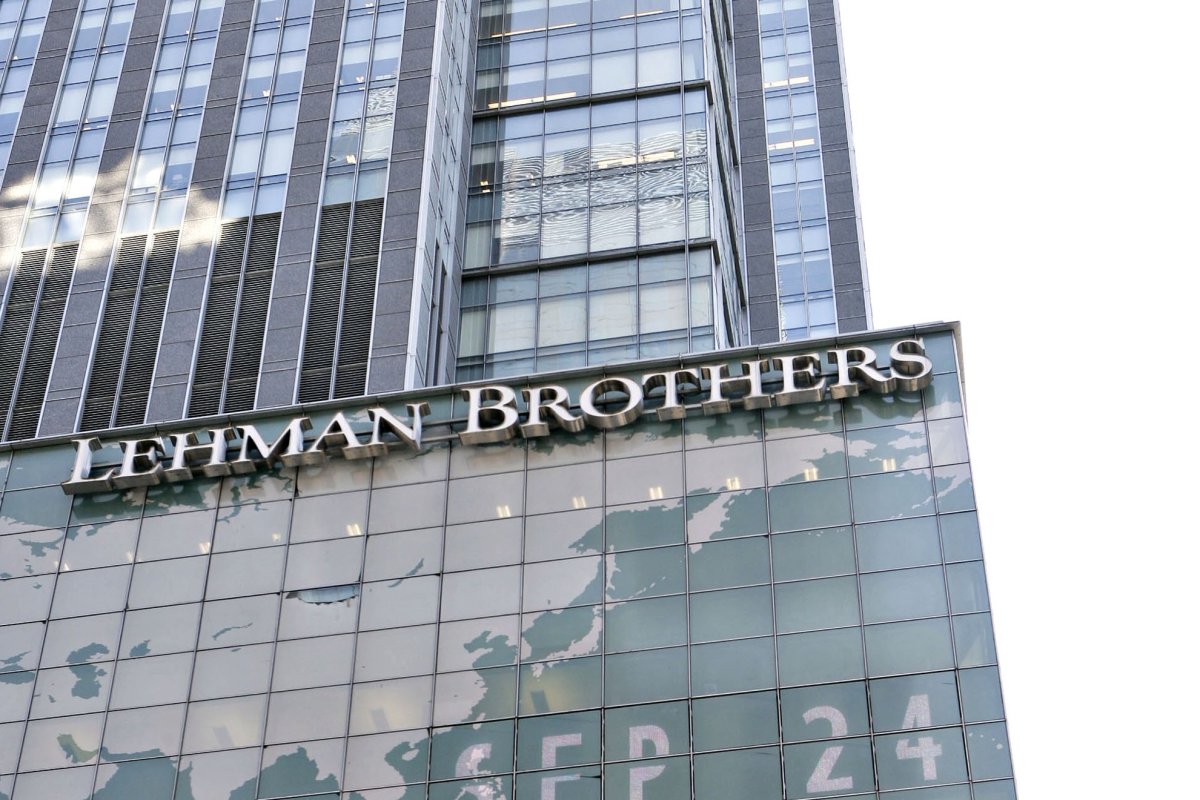
A 18 años de la quiebra de Lehman Brothers, el sistema financiero mundial está mejor preparado para enfrentar una crisis como la de 2008, según un informe de XTB. El documento sostiene que las reformas aplicadas desde entonces fortalecieron la capitalización de los bancos, elevaron sus reservas de liquidez e incorporaron mecanismos de supervisión capaces de detectar algunas fragilidades con mayor anticipación.
Sin embargo, el informe advierte que haber corregido buena parte de las vulnerabilidades que provocaron aquella crisis no equivale a haber eliminado el riesgo financiero. “Los riesgos han cambiado de lugar” y ahora están más relacionados con la deuda pública y privada, la intermediación financiera no bancaria, la liquidez de los mercados y la concentración de los índices bursátiles, señala XTB.
De acuerdo con el análisis, en 2008 el sistema bancario estaba altamente interconectado, dependía de la financiación entre entidades y mantenía una exposición significativa a productos estructurados de difícil valoración. Cuando se perdió la confianza la liquidez desapareció, explica el documento, señalando que de esta forma una crisis localizada se propagó rápidamente por el sistema financiero.
XTB afirma que la respuesta regulatoria posterior endureció los requisitos de capital y liquidez, reforzó la supervisión e incorporó pruebas de esfuerzo para determinar si las entidades podían absorber pérdidas en escenarios adversos. Así, añade que los bancos centrales disponen actualmente de instrumentos más potentes para intervenir ante episodios de tensión.
“La capitalización bancaria mejoró”, “la supervisión se volvió más exigente” y las pruebas de esfuerzo son ahora una herramienta habitual, destaca el documento.
La paradoja identificada por el informe es que, mientras los bancos se fortalecieron, una parte creciente de la actividad y del riesgo financiero migró hacia sectores sometidos a reglas y controles diferentes.
Los riesgos que ahora preocupan a los mercados
Según XTB, fondos de inversión, aseguradoras, fondos monetarios, hedge funds y entidades de crédito privado tienen hoy una importancia mucho mayor que antes de la crisis. El sector de intermediación financiera no bancaria o shadow banking alcanzó los US$256,8 billones en activos globales durante 2024, de acuerdo con datos del Consejo de Estabilidad Financiera citados en el documento.
El informe reconoce que este crecimiento tiene aspectos positivos, pues una economía menos dependiente de los bancos puede disponer de más fuentes de financiación y canalizar más capital hacia empresas y proyectos de inversión. No obstante, XTB sitúa el problema en las interconexiones, el apalancamiento, los plazos de financiación y la liquidez.
El riesgo surge cuando existe un desajuste entre la liquidez ofrecida y la de los activos. “Un fondo de inversión puede mantener activos relativamente líquidos, pero invertir simultáneamente en instrumentos mucho más difíciles de vender durante una crisis. Un fondo de crédito privado puede conceder crédito a largo plazo utilizando estructuras de financiación a más corto plazo”, señala el informe.
A esa diferencia de plazos se suma una supervisión menos exigente que la aplicada a la banca. “Las instituciones no bancarias pueden utilizar apalancamiento sin estar sujetas exactamente al mismo marco prudencial que los bancos tradicionales. Es aquí donde reside una de las grandes vulnerabilidades del sistema financiero actual”, añade XTB.
“En 2008, el problema estaba principalmente dentro de los bancos. Hoy, una parte creciente del riesgo sistémico está fuera de ellos”, resume el reporte
El reporte subraya que la vulnerabilidad no depende únicamente del tamaño alcanzado por las instituciones no bancarias, sino también de sus conexiones con bancos, empresas y mercados. En una situación de tensión, una venta forzada podría transmitir el problema hacia entidades que inicialmente parecían alejadas del foco de la crisis.
Otra preocupación señalada por XTB es la deuda acumulada durante los años de tipos de interés cercanos a cero. Ese entorno permitió que gobiernos, empresas y hogares obtuvieran financiación a costos históricamente bajos, pero también favoreció un mayor endeudamiento y una búsqueda de rentabilidad en activos más riesgosos.
La situación cambió con las subidas de tipos aplicadas por los bancos centrales para contener la inflación. “El mundo financiero entró en una nueva realidad: el capital volvió a tener un precio significativo”, afirma el informe.
XTB explica que el efecto de este cambio no necesariamente se manifiesta de inmediato. Una empresa que emitió un bono a una tasa reducida puede mantener esas condiciones hasta su vencimiento, pero deberá afrontar un costo superior cuando llegue el momento de refinanciarlo. El mismo proceso ocurre con los gobiernos, que sustituyen gradualmente deuda barata por nuevas emisiones con intereses más elevados.
Por esa razón, el reporte advierte que las consecuencias del endurecimiento monetario pueden tardar años en trasladarse plenamente a la economía. A medida que vencen los créditos y bonos, una mayor proporción de los recursos debe destinarse al pago de intereses, lo que puede reducir la capacidad de inversión y gasto de empresas y gobiernos.
Desde esta perspectiva, el riesgo no depende solamente del volumen de deuda, sino también de sus vencimientos, el costo de refinanciación y la capacidad de absorber intereses más altos.
El informe identifica otra vulnerabilidad en la concentración del mercado bursátil estadounidense. A mediados de 2026, Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta y Tesla —las llamadas “Siete Magníficas”— representaban aproximadamente el 35% de la capitalización del S&P 500, precisan en XTB.
El documento reconoce que el peso de estas compañías tiene una explicación económica, ya que muchas presentan niveles elevados de rentabilidad, generación de efectivo y crecimiento. Sin embargo, también advierte que una mayor concentración aumenta la dependencia de los índices y las carteras respecto del desempeño de un grupo reducido de empresas.
XTB señala que la inteligencia artificial añadió una nueva dimensión a esta tendencia al impulsar inversiones en semiconductores, centros de datos, computación en la nube e infraestructura digital. Si los beneficios acompañan esas expectativas, indica el reporte, la concentración podría continuar respaldada por los fundamentos. Si los retornos decepcionan, el ajuste de las valoraciones podría ser significativo.
“Una corrección significativa en las grandes empresas tecnológicas puede tener un impacto mucho mayor en el S&P 500”, advierte el análisis. Esto implica, según el documento, que algunas carteras aparentemente diversificadas podrían conservar una exposición indirecta considerable a las mismas compañías.
Aunque la deuda, el crédito privado y la concentración bursátil parecen riesgos diferentes, XTB identifica un elemento común: todos dependen de que exista liquidez suficiente y de que los inversionistas mantengan la confianza.
El informe plantea que una corrección tecnológica podría obligar a determinados fondos a vender activos. Esas ventas podrían reducir los precios, elevar las pérdidas y provocar nuevos retiros. Al mismo tiempo, unos tipos de interés más altos podrían dificultar la refinanciación de empresas endeudadas y deteriorar el valor de los instrumentos mantenidos por bancos y fondos.
De este modo, advierte XTB, una vulnerabilidad localizada podría transmitirse mediante conexiones que solo se vuelven visibles durante un episodio de tensión. “La liquidez sigue siendo el oxígeno del sistema financiero”, concluye el informe.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 crisis financiera
 {{/if}}