El 1 de septiembre, la Superintendencia de Pensiones publicará la norma definitiva del régimen de inversión de los fondos de pensiones, que regulará el nuevo esquema de fondos generacionales.
La propuesta del organismo encabezado por Joaquín Cortez estuvo en consulta durante julio, recibiendo comentarios por parte del mercado, y son varios los actores que han apuntado a los “nudos” que debe resolver la Superintendencia para la publicación final de la normativa.
Tendencia conservadora
El presidente de la Asociación de AFP, León Fernández de Castro, señaló este martes en una actividad de prensa que uno de los factores a corregir es que el régimen propuesto tiende a ser más conservador de lo necesario para los afiliados de mayor edad.
En esa línea, apuntó que los fondos correspondientes a afiliados de más de 50 años deberían considerar una proporción mayor de los llamados “activos de crecimiento”, que son instrumentos que buscan obtener mejores retornos, como, por ejemplo, la renta variable.
“Cuando uno mira la trayectoria de las generaciones mayores, nos parece un poquito conservador, a partir de los 50 años especialmente. Creemos que debe haber un poco más de activos de crecimiento en esos niveles, a partir de esas edades. Eso significaría poder optar a mejores retornos en las trayectorias futuras”, dijo.
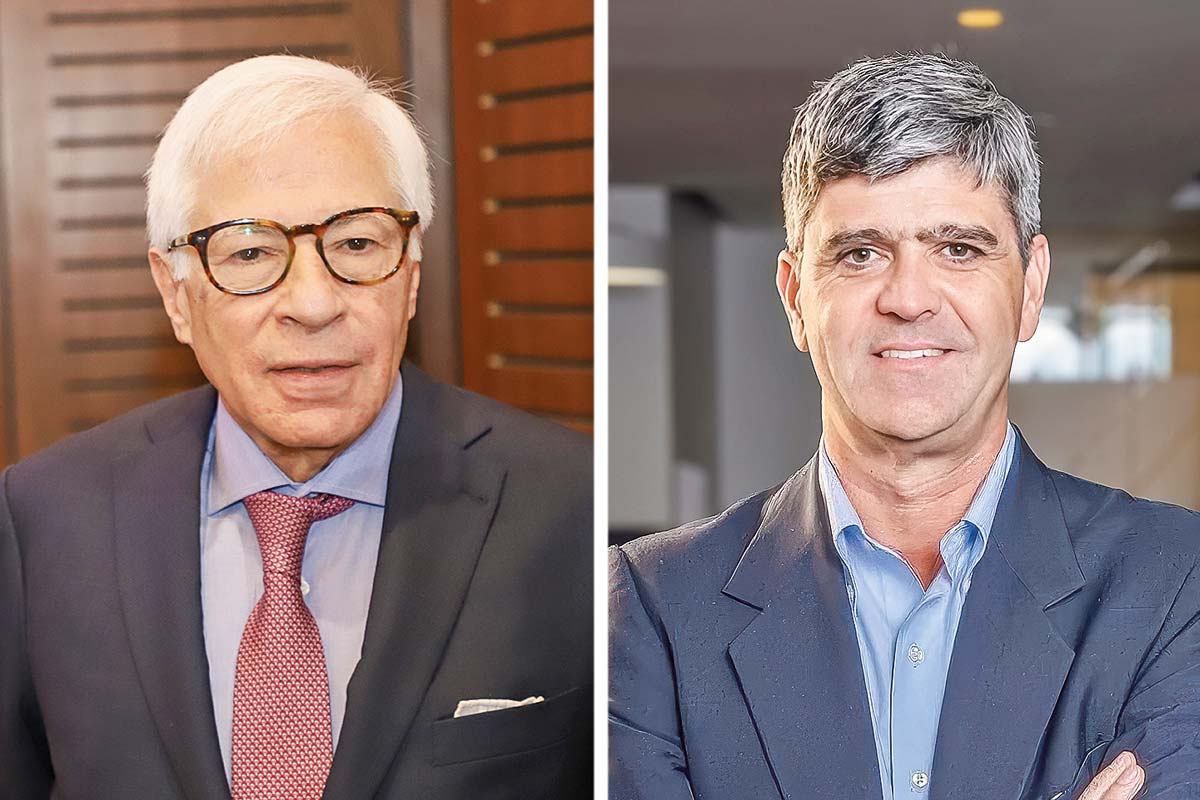
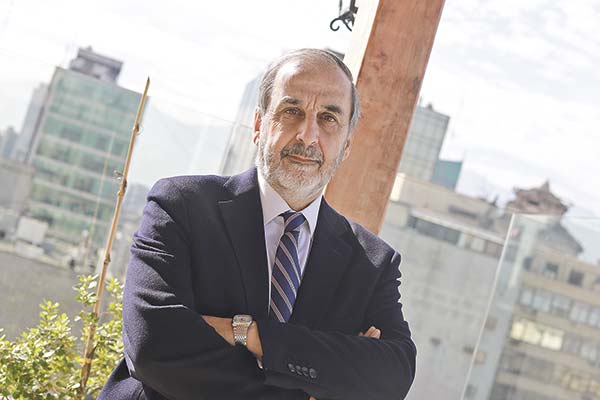
Joaquín Cortez, superintendente de Pensiones. León Fernández de Castro, presidente de la Asociación de AFP. Fotos: Julio Castro y Archivo
Límites mínimos de inversión
En la actualidad, el régimen de los fondos de pensiones no tiene límites mínimos de inversión por cada clase de activo, sino que solo máximos establecidos.
La propuesta, sin embargo, obligará a las AFP a definir su asignación estratégica dentro de rangos mínimos y máximos.
Para que las AFP puedan tener una mayor flexibilidad respecto de sus estrategias de inversión, Fernández de Castro indicó que los mínimos deberían ser eliminados de la norma definitiva.
“Efectivamente, tener mínimos en las estrategias es dirigir las estrategias. Creemos que no debería haber mínimos. Sí creemos que los máximos están bien, porque establecen los niveles de riesgo esperados para cada cohorte generacional, pero cuando se ponen mínimos, está diciendo dónde se debe invertir esa plata”, dijo.
Coincidió con esa mirada el exsubsecretario de Previsión Social, Pedro Pizarro, quien sugirió que este elemento debería ser corregido por el supervisor.
“Me sigue sin convencer el que se ponga mínimos de inversión. A mí me gustaría que fuera solo máximo, porque establece un nivel de cuánto es la mayor exposición a riesgo. Los mínimos pueden hacer que se invierta en instrumentos que no se quiere invertir. Entonces, eso no me termina de cuadrar”, dijo.
Por su lado, el exfiscal de la Superintendencia de Pensiones, Alejandro Charme, agregó que “si se fijan límites mínimos de inversión, se entorpece la destreza del manager para poder invertir en uno u otro vehículo. Por eso, el régimen de inversión establece que solo se pueden establecer mínimos para los instrumentos de renta variable, que es por la rentabilidad que tienen esos instrumentos”.
El presidente de la Asociación de AFP, León Fernández de Castro, señaló que uno de los factores a corregir del régimen de inversión propuesto es que tiende a ser más conservador de lo necesario para los afiliados de mayor edad.
Bandas más amplias
La reforma previsional estableció un sistema de premios y castigos para las AFP.
El esquema comparará la rentabilidad de cada fondo generacional con una cartera de referencia. Así, si el fondo supera el límite superior de la banda establecida, la administradora podrá recibir un premio; si obtiene un resultado inferior al límite inferior, deberá aportar recursos de su patrimonio al fondo.
Según Fernández de Castro, esas bandas son muy estrechas, lo que empujará a las AFP a tener estrategias similares de inversión, afectando la competencia.
“También tiene que haber mayores niveles de bandas. Si esto es muy rígido, finalmente no van a tener mucho espacio para moverse, y va a tender a que todas las estrategias sean muy parecidas, en que no haya mucha innovación, que no haya nadie que esté buscando algo distinto”, dijo.
Benchmark de activos alternativos
El exsuperintendente de Pensiones, Osvaldo Macías, consideró que otro punto que debe resolver Cortez es la barrera de ingreso a nuevos entrantes al mercado que podría implicar el benchmark de activos alternativos propuesto de manera endógena, a partir de las actuales carteras de inversión de las AFP.
Indicó que ese benchmark “no es replicable para todas las AFP en igualdad de condiciones, lo que alcanza una dimensión extrema para nuevos entrantes que no tienen posibilidad de acceder a esos activos, como sí ocurre en el caso de los activos tradicionales, que sí pueden adquirirse en el mercado secundario. Por lo tanto, este diseño favorece a los incumbentes”, dijo.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 Pensiones
 {{/if}}