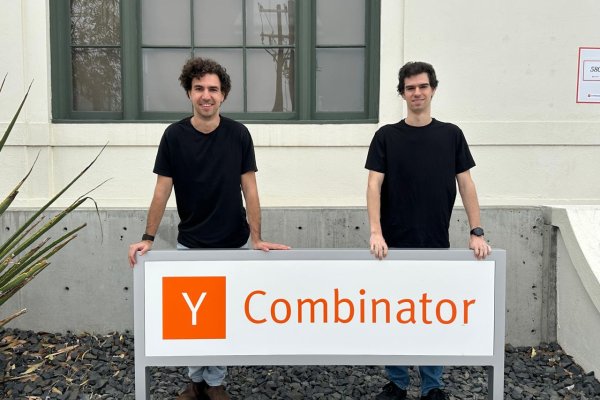
El viernes 18 de septiembre se firmaron los documentos y ese mismo día entró la plata, cuentan los fundadores de Reuse desde el otro lado de la pantalla. Tomás Ulloa está en México y Max Sateler está en las oficinas de la compañía, Nicolás Ulloa se conecta desde Chile. Los tres fundaron en 2018 la startup que compra los celulares y computadores usados que los clientes dejan en parte de pago en retailers y marcas como Falabella, Coppel o Samsung, los reacondicionan y revenden online en Chile, México y Perú.
En plenas Fiestas Patrias la startup cerró una ronda por US$ 21 millones liderada por At One Ventures, un fondo de San Francisco fundado en 2020 por Tom Chi, uno de los fundadores de Google X. Esta es su primera inversión en Chile y la tercera en Latinoamérica, según los emprendedores. At One tomó un asiento en el directorio.
También entró Coppel Ventures, el brazo de venture capital de Grupo Coppel, el retailer mexicano que tiene 1.865 tiendas y lidera la venta de celulares en México, quienes ya eran clientes de Reuse.
De Colombia -donde la startup chilena está abriendo operación- entró Alive, un fondo colombiano con presencia en ese país y Perú. Y se sumó también Endeavor Catalyst.
Sus inversionistas mexicanos en rondas previas, Ignia y Dalus Capital, volvieron a invertir. Y Cathay Latam, líder de la ronda anterior, no pudo entrar -aseguran los fundadores- porque Reuse ya superaba el tope de exposición que el fondo tiene por compañía.
Una de las novedades de esta ronda es que generó liquidez a inversionistas ángeles: Fernando Larraín, Manuel Bulnes, José Miguel Barros y Sebastián Bulnes, todos ligados a LarrainVial, vendieron sus participaciones. Conocedores de la transacción dicen que habrían multiplicado al menos por cuatro su inversión, aunque los fundadores de Reuse no pueden referirse a los montos.
Con esta ronda, Reuse suma cerca de US$ 27,5 millones levantados. Tiene 120 personas y factura US$ 5 millones al mes. La meta -dice Sateler- es cerrar 2026 con US$ 55 millones de revenue neto. Como el cuarto trimestre es su temporada más fuerte, esperan llegar a diciembre con un run rate (tasa de ejecución) cercano a US$ 80 millones anuales.
Tres escenarios
La decisión de levantar fondos se tomó a fines de 2025 en un offsite con los asesores de la empresa, Nicolás Ulloa, hermano mayor de Tomás, abogado tributario y socio; Diego Fleischmann, fundador de Galgo; y Miguel Nazar, de Transportes Nazar. Modelaron la compañía en tres escenarios. El más agresivo era seguir abriendo países y crecer en México al ritmo que tienen (casi 2,5 veces contra el año anterior). Ese camino era el único que necesitaba capital y lo tomaron. Armaron el data room con el CFO y salieron a fines de marzo.
Con la decisión tomada, “hicimos un listado de todos los fondos que podrían liderar una ronda de entre US$ 15 y US$ 30 millones. Nos fuimos 100% a los líderes. Partimos con los fondos de Latam, que no son muchos, y algunos europeos. Estados Unidos no lo habíamos considerado al inicio. Pero después de varias asesorías nos recomendaron meterlo sí o sí, y el listado creció a casi 120 fondos”, cuenta Tomás Ulloa.
Sateler se quedó con la operación y Ulloa se metió de cabeza en los fondos. En la segunda quincena de mayo viajó a Barcelona a un evento para conocer fondos europeos y después pasó dos semanas completas en San Francisco, donde se reunió con cerca de 30 fondos. Ahí conoció a At One.
Decacornios
Sin esos viajes la ronda no hubiera funcionado, afirma Nicolás. Como anécdota, Tomás Ulloa cuenta que en San Francisco les hablaron de decacornios, compañías de más de US$ 10.000 millones, que es lo que buscan hoy esos fondos. Por primera vez escuchaba esa palabra.
“Gran parte del feedback que recibimos de San Francisco, de por qué pasaban de la ronda, no era por el modelo de negocio, ni por el equipo. Era porque Latam para San Francisco es un mercado pequeño y con poca liquidez”, dice Tomás. “Cuesta encontrar fondos hoy en San Francisco que quieran invertir en Latinoamérica”.
En la otra costa, hablaron con cerca de 20 fondos en Nueva York. “Los de San Francisco están obsesionados buscando el próximo Anthropic, y el de Nueva York cree que lo de la IA es una burbuja”, agrega. Varios fondos neoyorquinos de perfil más cercano al private equity, con tickets desde US$ 50 millones, quedaron interesados para una ronda siguiente. Al final llegaron a siete posibles líderes y recibieron más de un term sheet.
- ¿Se juntaron con fondos chilenos?
- Tomás Ulloa: Muy poco. Cuando hicimos el análisis, fondos que puedan ir a una ronda de sobre US$ 15 millones en Latam son seis. Hay uno en Chile que cae justo (Kayyak), el resto no entra por ningún lado. En Brasil hay dos (Monashees y Kaszek). Y a un mexicano, US$ 15 millones le queda grande. Si te fijas, estás hablando de tres fondos. Después tienes que ir a los internacionales. Es el problema de Latam, que hay pocos fondos para liderar series B, y una ronda de US$ 21 millones en Latam es más una serie B.
La secundaria
La industria tech en la región tiene poca liquidez, es una de las grandes críticas que se le hace al activo, pero esta ronda generó retornos a quienes entraron hace poco más de cuatro años. Dicen los fundadores que la salida de estos inversionistas ángeles no fue una condición de ningún fondo.
“Fue un win win para todas las partes, para la compañía y para el inversionista nuevo, que quería poner un ticket más grande de lo que nosotros podíamos recibir. Esta era una ronda que en un inicio era de US$ 13 millones y que a medida que empezó a avanzar se empezó a sobresuscribir. A todos los fondos les tuvimos que bajar el ticket de lo que querían invertir. Y siendo súper transparentes, la ronda nos costó mucho, porque el mercado está súper difícil para levantar capital, pero en la parte final se alinearon los astros. Dejamos fuera un fondo global enorme que quería invertir más de US$ 5 millones. Entonces la secundaria nació de una necesidad, porque la ronda estaba sobresuscrita y había una oportunidad de salida para los inversionistas”, cuenta Tomás.
“Hay inversionistas que son bien entendidos en el mercado. Por más que la compañía vaya espectacular, tener una fuente de liquidez y poder agarrarla, a un múltiplo o a varios múltiplos de lo que invertiste, puede tener sentido”, agrega Nicolás. “Ojalá que esto se siga repitiendo y se pueda demostrar que Latam sí tiene oportunidades de éxito”.
El modelo de negocio
Reuse partió importando celulares desde Estados Unidos, comprados a compañías de seguros, para reacondicionarlos y venderlos en Chile, Perú y México. Hoy su abastecimiento viene de programas de trade-in que la empresa opera para Falabella, Cencosud, Ripley, Samsung, Claro, WOM, MacStore y Coppel, entre otros. Reuse pone la tecnología y la fuerza de venta del partner la opera.
El cliente deja su equipo usado en parte de pago, Reuse lo compra, lo pasa por su laboratorio de servicio técnico y control de calidad, y lo vende en su e-commerce, en Mercado Libre o en Amazon. La tasa de falla en celulares, dice Sateler, ronda el 4%.
“El que está comprando realmente el celular o el computador somos nosotros, y estamos comprando en cada país. Puedes tener un poquito mejor precio, no tienes tema de tipo de cambio, no tienes que importar, hacer todo el despacho, internar. Pasaba algo loco, había compañías que retomaban los celulares, los exportaban a Estados Unidos, y después esos celulares volvían a Chile porque los importaba gente como nosotros. Eso no tiene ningún sentido”, dice Nicolás. El trade-in, agrega, también les mejora el capital de trabajo.
Este negocio ya es el 100% del abastecimiento en México, el 70% en Perú y el 50% en Chile, un 80% a nivel global. La meta es llegar a entre 90% y 100% el próximo año. México pesa hoy el 60% del revenue y Chile el 30%.
- ¿Son rentables?
- Tomás Ulloa: Sí, tenemos una estrategia que se llama suma cero, que es tener una utilidad positiva pero cercana a cero, enfocando los esfuerzos más en el crecimiento que en la rentabilidad, pero con una mirada desde ahora de cómo llevar a esta empresa a una rentabilidad alta en tres o cinco años más. Esta es una empresa en que el futuro es buscar rentabilidad. Si se vende a un estratégico, va a ser igual por rentabilidad, no sólo por la estrategia.
Para eso, dice Sateler, necesitan volumen, y la apuesta es quedarse con entre el 60% y el 80% de los equipos disponibles en trade-in en Chile, México, Perú y Colombia. Según los fundadores, hace cuatro años en Latam sólo Apple y Samsung ofrecían trade-in, mientras en Estados Unidos existe hace 20 años.
El otro negocio que están empezando a explorar son los seguros. Están armando con BNP Paribas Cardiff un módulo dentro de la misma plataforma para que el retailer o la marca le ofrezca al comprador un seguro de robo o daño para su celular nuevo.
“Vamos a hacer la distribución del seguro, que en el caso de Chile tiene que usar una corredora, y vamos a hacer un negocio que se llama TPA, que es toda la administración de los siniestros. Si te roban el celular y activas la póliza, la compañía de seguros nos compra a nosotros el celular de reemplazo. Y si es un accidente, llega a nosotros para que lo reparemos”, explica Sateler. Además, están trabajando en hacer tiendas físicas, la primera será en el Parque Arauco y tienen otras en carpeta.
Co-CEO
Tomás Ulloa y Max Sateler se conocen desde prekínder y son co-CEO. Nicolás Ulloa tiene 13 años más que su hermano.
- Hay varios fondos que dicen “nosotros rehuimos de la figura de los co-CEO, ninguno va a poder tener el liderazgo”. ¿Cómo lo trabajan ustedes, cómo dividen los roles?
- Sateler: En la práctica nos hemos ido dividiendo las tareas. Yo estaba mucho más metido en administración, operaciones, la parte interna de la compañía, y Tomás en la parte comercial, en cerrar alianzas. Tomás vive en México y maneja toda la red de contactos allá. Más que cambiar la figura, le estamos haciendo un doble clic a las funciones. Todos los fondos nos preguntan, pero en general no vemos mucha resistencia.
Eso sí, las decisiones estratégicas, dice Tomás Ulloa, las toman los tres: él, Sateler y su hermano Nicolás, antes de llevarlas al comité de asesores.
- ¿Qué van a hacer con este capital?
- Sateler: Armamos el plan de trabajo de los próximos tres años, con una meta bien ambiciosa, que es de acá al 2030 acercarnos a US$ 500 millones de facturación. Eso tiene desafíos en inversión en tecnología y un desafío gigantesco en traer talento. Una parte va a la apertura de Colombia y, por sobre todo, a seguir potenciando México, que es el mercado principal y debería seguir siéndolo.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Juan Pablo Silva