Un tema que recurrentemente entra en la discusión, principalmente en redes sociales, es el régimen tributario especial al que están sometidas las iglesias y templos de fe en el país. Esto, en medio de la crisis que atraviesen instituciones católicas y evangélicas y a propósito de los recurrentes debates tributarios que implican aumentar la base de contribuyentes que pagan impuestos.
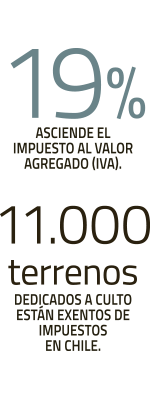
Un oficio del Servicio de Impuestos Internos (SII), luego de la consulta de un particular, reiteró los criterios históricos en la materia para las iglesias.
En el documento, firmado por el director Fernando Barraza, la institución ratifica que las iglesias, confesiones y demás entidades religiosas están exentas tanto del pago del impuesto a la renta como del 100% de las contribuciones de bienes raíces. Esto último no solo para el caso de los templos y dependencias destinados a un servicio de culto, sino también a las "habitaciones anexas a tales templos ocupadas por los funcionarios del culto y siempre que no produzcan renta".
Barraza se apoya en la circular N° 45 del servicio, emitida en 2012, que impartió instrucciones y criterios para definir el tratamiento tributario de los organismos de fe, asegurando que "efectivamente no es correcto sostener que, bajo nuestro ordenamiento jurídico vigente, las iglesias no pagan impuestos bajo ningún respecto o circunstancia".
Además de los dos criterios antes señalados, Barraza expone que si las iglesias llevan a cabo actividades comerciales o posee bien susceptibles de producir rentas, se verán afectadas por impuesto a la renta "y demás obligaciones que correspondan de conformidad con la ley".
Criterio similar aplica para el caso del IVA, asegurando que si bien las iglesias y las entidades religiosas "por regla general no son contribuyentes de IVA", aquello "no impide que puedan ser calificadas como sujetos de IVA por llevar a cabo en forma habitual ventas de bienes o prestan servicios gravados".
¿Qué pasa con los diezmos?
Un capítulo aparte destina el oficio del SII a abordar la situación tributaria de los obispos, sacerdotes, pastores o ministros de culto. En primer término, el servicio reitera que las sumas que las iglesias y sus fieles les entreguen a dichas autoridades -conocidas también como diezmos- "no tienen el carácter de renta", por lo que están exentas de gravámenes. Esto, eso sí, siempre y cuando se destinen a "solventar sus gastos de vida y desarrollar las actividades y labores propias del servicio de culto", ya que por regla general se considera que los ministros "tampoco persiguen un fin lucrativo en el ejercicio de su actividad".
Sin embargo, en su respuesta Barraza también enfatiza que las sumas que perciban las autoridades eclesiásticas serán consideradas rentas afectas a impuestos cuando "no están destinadas al financiamiento de las actividades de servicio de culto, ni a los gastos de vida, o provienen de actividades distintas del ejercicio ministerial percibidas por concepto de remuneraciones u honorarios por labores efectuadas fuera de sus respectivas actividades ministeriales".
Se abre el debate
El socio de Moraga & Cía, Álvaro Moraga, considera "correcto" el criterio del servicio, pero advierte que la lectura puede prestarse para "interpretaciones erróneas".
"El principio fundamental es que quien está exenta de impuestos es la institución o entidad religiosa, y no el sacerdote, obispo o pastor. Incluso el oficio reitera que, en caso que estas instituciones desarrollen actividades más allá del culto religioso y por las cuales se generan ingresos constitutivos de renta, deberán pagar impuestos. Así sucede, por ejemplo, con librerías, jardines infantiles o colegios privados", asegura.
Para Juan Pablo Cabello, socio de Cabello & Cía. Abogados Tributarios, ve como "conveniente" realizar modificaciones administrativas y legales para "modernizar" el tratamiento a las instituciones de culto: "Particularmente, es importante modernizar el control y fiscalización de este tipo de entidades y de las personas involucradas y dependientes, a efectos de evitar que se utilicen con el fin de esconder hechos o actividades que debiesen estar afectos a tributación".
Mientras que el director del Grupo Tributario de AZ, Camilo Béjar, considera "urgente" en avanzar en dos frentes: "Uno, generar una mayor transparencia en los ingresos, sin interferir en la autonomía de las entidades religiosas; y Dos, generar incentivos tributarios a nivel corporativo y personal a las donaciones realizadas a estas (ya sea en ley especial o permitiéndoles ser beneficiarias de la ley Valdés, del Fondo Mixto entre otras)".


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 impuestos