A fin de año se marcará un hito a nivel deportivo en el país: la final de la Copa Libertadores de fútbol se disputará por primera vez en formato de partido único en sede neutral, siendo Santiago la ciudad escogida para el nuevo esquema. De esta manera, se replica el modelo de la Champions League europea, considerada el principal certamen de clubes a nivel global.
La realización del partido definitorio del torneo no solo tendrá implicancias en lo deportivo, sino también en lo tributario. Por ello, la Asociación Nacional de Fútbol Profesional (ANFP) consultó al Servicio de Impuestos Internos (SII) respecto al tratamiento tributario de una serie de ítems, los que fueron parte clave de la negociación con la Confederación Sudamericana de Fútbol (Conmebol) para inclinar la balanza a favor de la capital chilena.
En el oficio de respuesta, firmado por el director del SII, Fernando Barraza, el organismo estableció los límites de las exenciones tributarias a las que accederán los organizadores, los asistentes y los participantes del encuentro.
En primer término, el oficio establece que el equipo ganador estará exento del pago del impuesto a la renta por los premios que se embolse, además de eximirse del Impuesto al Valor Agregado (IVA). El año pasado, River Plate de Argentina percibió US$ 20 millones por ganar el certamen.
Transporte y alcohol
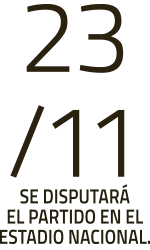
En lo que respecta a los seguidores que asistan al Estadio Nacional el 23 de noviembre, la respuesta oficial establece que la venta de entradas está “expresamente liberada” del IVA.
Esto, siempre que “dichas entradas no comprendan la presentación conjunta de algún otro espectáculo no exento del tributo, ni se comprenda en ellas la transferencia de bienes u otras prestaciones cuyo valor no se determine como una operación distinta del servicio por ingreso al espectáculo”.
En otras palabras, la venta de alimentos y bebidas al interior del recinto estarán afectas a IVA, al igual que la venta de alcohol que está “aparejada” (como un cover) a la comercialización de las entradas.
“Distinta es la situación si en el recinto donde se presentará el espectáculo deportivo se permite la venta de alcohol, el cual no afecta en absoluto la exención que favorece la venta de las entradas”, aclara el oficio.
El SII también establece que los abonos por concepto de transporte para asistir al encuentro también están liberados de IVA para las empresas de movilización urbana, interurbana, interprovincial y rural, pero “solo respecto de los ingresos provenientes del transporte de pasajeros”.
¿Y los derechos de transmisión?
Otra de las consultas de la ANFP es qué tratamiento tributario reciben las actividades de transmisión y producción del partido.
El SII determina que deberán someterse a las reglas generales de la Ley de Impuesto a la Renta, “no afectándose con impuestos extraordinarios”.
Eso sí, el servicio dictamina que las sumas obtenidas por la venta de derechos de transmisión sí están afectas a impuestos.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 iva