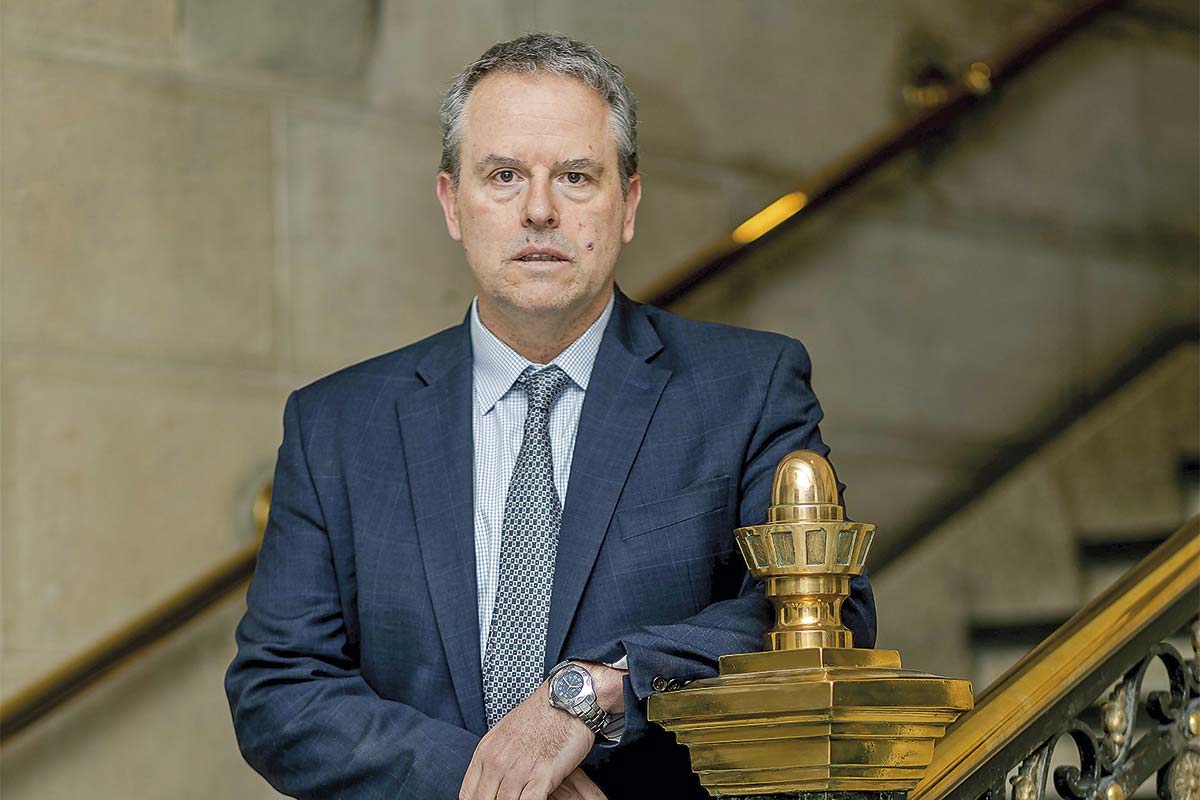
Un escenario que el consejero del Banco Central, Kevin Cowan, admite complejo, pero que es precisamente parte de los análisis de riesgo que incorporó el instituto emisor en el último Informe de Política Monetaria (IPoM).
El economista de la UC y doctor por el MIT entrega un mensaje de cautela en medio de la mayor volatilidad global, señalando que aún no es el momento de tomar determinaciones respecto a la senda futura de la tasa de interés, cambios en proyecciones de crecimiento o levantar preocupaciones por una eventual mayor inflación.
- ¿Cuál es el principal mensaje del IPoM?
- El IPoM plantea que nos estamos moviendo en un ambiente global de alta incertidumbre. Parte importante tiene relación con lo que está ocurriendo en el Medio Oriente entre Irán, Estados Unidos y otros actores regionales que ha continuado generando altos niveles de volatilidad en los precios de los combustibles por un lado, pero también en lo más reciente, una volatilidad importante adicional en el precio de los refinados, en particular el diésel.
Si nos vamos al escenario global del IPoM, vemos por un lado que esta evolución del petróleo ha ido empujando al alza la inflación y las expectativas de inflación. Y, de la mano de eso, las expectativas de las tasas de interés de más corto plazo de los principales centros financieros y economías. Esto contrasta con un escenario de actividad que sigue siendo particularmente dinámico.
- Aunque en lo interno se ve un escenario más bajista.
- El principal mensaje del IPoM es que el menor dinamismo de 2026 comienza principalmente con una serie de sorpresas en el ámbito de la oferta: por el lado minero, incluyendo bajas en la ley del mineral y de paralizaciones de ciertas obras; por el lado agrícola y también de pesca, por temas de biomasa y algunos factores climáticos hacia mediados del año.
Entonces, el año comienza con shocks de oferta y después, ya en el segundo trimestre, el informe destaca que se va agregando una mayor debilidad en la demanda interna, que se percibe en el consumo privado, en la inversión y un menor impulso por el gasto público.
La inflación se ha movido bastante de la mano con las expectativas del banco. El efecto del precio del petróleo y de los derivados se ha mantenido principalmente en el IPC de volátiles.
En ese sentido, el informe enfatiza que la transmisión de los shocks de petróleo, de bencina y diésel ha sido similar a los patrones históricos.
"Tenemos que ser particularmente cuidadosos como banco en ir analizando las consecuencias de estos distintos factores. Por eso también hemos hablado, no solamente en el IPoM, sino que también en los comunicados de la Reunión de Política Monetaria, de la importancia de ir analizando mes a mes cómo estos distintos factores van conjugándose".
- ¿El mayor crecimiento para los próximos años vendrá principalmente por la expansión de la inversión?
- Esperamos una recuperación relevante de la inversión, que crecerá 7,1% y 8,1% en los próximos años de la mano, por un lado, de la Ley de Reconstrucción por los efectos que esto tiene en la inversión, pero que también se sustenta en algunos otros factores determinantes que siguen siendo positivos, como un precio del cobre que se mantiene alto y esperamos que parte de esa alza sea persistente. Mucho tiene que ver con la IA, pero también con la reconversión energética, con que parte de los efectos geopolíticos del aumento en defensa se traduce en demanda de cobre. Entonces, hay varios factores de demanda que son persistentes.
- ¿Se puede desprender del IPoM que 2026 ya está jugado y las fichas hay que ponerlas en 2027 y 2028?
- Lo que plantea el IPoM efectivamente es un ajuste hacia abajo relevante en las proyecciones del 2026 y una recuperación hacia 2027 y 2028, impulsada en forma importante por la recuperación de la inversión.
- ¿Lo que ha ocurrido en las últimas semanas, con alzas fuertes del dólar, del petróleo y de las tasas de los bonos en el mercado de renta fija, no deja desactualizado el IPoM?
-Parte de lo que hemos estado viendo los últimos días es la manifestación de las preocupaciones que justamente levantábamos en el IPoM.
Hemos vuelto a ver episodios de volatilidad en el precio de los combustibles, conforme se contraponen noticias de nuevos enfrentamientos o de señales de acercamiento entre las partes. Y, por el lado financiero, lo que consignamos en el IPoM es que ha habido alzas importantes en los últimos meses en las tasas de interés de largo plazo de Estados Unidos, alzas impulsadas por al menos tres factores: algo de mayor incertidumbre de la inflación hacia adelante; un alza importante en los déficits fiscales en los últimos semestres, que ha ido generando un aumento del stock de deuda pública a nivel global; y que esta deuda pública está compitiendo en el balance de los inversionistas con un flujo importante de deuda que ha venido de las distintas piezas de la cadena de la IA.
Por otra parte, dentro de los escenarios de riesgo que planteamos en el IPoM, para el contexto internacional, hay una mayor volatilidad y alzas en las tasas más largas, que es parte de lo que hemos estado viendo en la última semana. Entonces, el panorama global que plantea el IPoM, en términos de este escenario externo con alto riesgo, sigue siendo completamente válido.
- ¿O sea, es el escenario de riesgo materializándose?
- Parte de la volatilidad de las tasas globales corresponde a alguno de los parámetros de riesgo que hemos levantado en el IPoM.
- ¿Pero estos factores pueden poner en entredicho la proyección de crecimiento, inflación e inversión para este año y el próximo?
- Tenemos que ser particularmente cuidadosos como banco en ir analizando las consecuencias de estos distintos factores. Por eso también hemos hablado, no solamente en el IPoM, sino que también en los comunicados de la Reunión de Política Monetaria, de la importancia de ir analizando mes a mes cómo estos distintos factores van conjugándose para eventualmente modificar nuestro escenario. Entonces, por cierto, es algo que vamos a seguir haciendo de cara a la próxima RPM y de cara al próximo IPoM.
- ¿El mensaje es de tranquilidad ante este escenario tan volátil?
- Reforzar el mensaje que está en el IPoM y que está en el comunicado de la Reunión de Política Monetaria, de que el banco analizará mes a mes los antecedentes y, por cierto, irá tomando las decisiones para cumplir con el objetivo de mantener la inflación en el rango meta en el horizonte de dos años. Ese es el mensaje principal.
Escenarios para la tasa
- ¿Es el momento de migrar hacia un tono más restrictivo respecto de los futuros movimientos de la tasa? Quedó la sensación de un tono neutral tras la RPM de septiembre.
- Mi perspectiva, como consejero, en este caso es que el balance de riesgos está bastante equilibrado. Por un lado, está el riesgo de que la situación en el Medio Oriente se mantenga por más tiempo. Recuerde que el escenario del IPoM considera una caída de los precios del petróleo de acuerdo con los futuros hacia fines de este año. Entonces, un escenario de riesgo es que eso sea mayor en magnitud o más persistente.
Pero también es cierto que hay un grado de incertidumbre respecto a la recuperación económica y, en ese sentido, que el dinamismo sea algo menor. Cuando uno mira ambos escenarios de riesgo, por lo menos yo llego a la conclusión que es un escenario donde el riesgo está bastante balanceado. Que, dicho sea de paso, es consistente también con la senda de política monetaria que está dibujada en el IPoM.
Mi visión, en ese sentido, está alineada con el escenario central del IPoM, que es esta mirada más bien estable en la tasa. Por cierto, como dije, en un contexto donde la alta incertidumbre requiere que mes a mes se vaya revisando el escenario hacia adelante.
- ¿Qué implica llegar a un escenario de riesgo? ¿Que el PIB crezca 0% este año y menos del 2% en 2027?
- El IPoM siempre es cuidadoso en dibujar un rango de crecimiento por los grados de incertidumbre respecto a las variables macroeconómicas que están detrás de esto. En el IPoM también dibujamos los bordes superiores e inferiores de la senda de política monetaria. La senda superior es un escenario donde la mayor persistencia de presiones de costos globales por el conflicto del Medio Oriente se conjuga con un mayor traspaso a la economía local que podría darse, por ejemplo, en un contexto de mayor dinamismo de la actividad. El escenario más bajo es uno donde las condiciones externas -o por la incertidumbre propia de las proyecciones- la dinámica interna sea más débil y, en ese sentido, se requiera una mayor expansividad de la política monetaria que lo que está contemplado.
- ¿Esos bordes siguen vigentes?
- Como dije, lo que ha ido ocurriendo en los últimos días y semanas está dentro de los escenarios de riesgo que plantea el banco. 
Su visión de la presidencia de Rosanna Costa
- ¿Qué opinión tiene de la situación de la presidenta del banco, Rosanna Costa, de cara al término de su período como presidenta en febrero, restándole dos años todavía como consejera?
- No me corresponde a mí opinar respecto a la situación de la presidenta y su continuidad. Lo que puedo comentar, en este contexto, es lo que me ha tocado a mí en el banco en los últimos ocho meses. Es un banco que trabaja bien, donde tenemos un Consejo con miradas distintas, pero donde logramos manifestar esas miradas de una manera muy constructiva, y con un equipo técnico de primer nivel. Yo, en lo personal, en los ocho meses que he estado trabajando con Rosanna, me he sentido muy cómodo; y creo que el banco, en ese sentido, ha ido funcionando muy bien.
Mercado laboral: "A nadie nos debería dejar tranquilos el que estemos con tasas de desempleo de 9,5%. Es un desafío país"
- ¿Por qué volver nuevamente sobre el impacto de los costos laborales en el empleo? En el IPoM de hace un año también se incorporó un recuadro que en su momento fue muy controversial.
- La dinámica del mercado laboral es un ámbito claramente relevante para un Banco Central que está buscando dimensionar lo que está ocurriendo con la economía, está buscando dimensionar las proyecciones de corto y mediano plazo de la economía e incluyendo los efectos inflacionarios que puedan tener la dinámica de los salarios.
El recuadro tiene dos mensajes importantes: el primero, es que la dinámica de los salarios en Chile desde el 2020 ha sido algo mayor que las economías promedio de Latinoamérica y la OCDE. Incluso, si nos comparamos con la OCDE es bastante alta. La contracara de eso es que ese mayor dinamismo de salarios ha venido con un crecimiento del empleo que ha sido más bien en el rango inferior del crecimiento de empleo en la OCDE. ¿Qué es lo que está detrás de esta dinámica de costos? Una serie de factores que se han ido acumulando en el tiempo. Factores de oferta asociados a la pandemia, decisiones de participar o no participar en base a ciertos incentivos. En lo personal, creo que en Chile también el mecanismo de indexación de salarios nos genera algo más de persistencia. Y, en lo más reciente, ha habido cambios normativos respecto a las horas y el salario mínimo que también han empujado.
En Chile esto se combina con el potencial, que es bastante alto relativo a otras economías, de automatización.
Entonces, la combinación de estas presiones de costos con esta mayor exposición a la automatización genera la menor demanda por empleo que hemos estado viendo.
- ¿Cree que estamos ante una emergencia laboral?
- Lo que dice el IPoM es que en Chile, en los últimos años, se han configurado una serie de factores normativos de oferta de trabajo con factores tecnológicos para generar una menor demanda por empleo y eso se ha ido traduciendo en desempleo. Parte de esto es persistente, parte es cíclico. Habiendo dicho esto, creo que a nadie nos debería dejar tranquilos el que estemos con tasas de desempleo de 9,5%. Es un desafío país.
- ¿Cree que la reforma al mercado de capitales tiene el potencial de aumentar el crecimiento y la profundidad del mercado de capitales en Chile, como dijo la presidenta del Banco Central?
- La presidenta expondrá en la comisión de Hacienda de la Cámara. La idea del banco es ir a aportar en esa presentación y dar nuestra opinión técnica en los distintos aspectos que son de nuestra competencia. Ahora, yendo a los objetivos del proyecto, parte de lo que busca es darle mayor profundidad, liquidez, al mercado de capitales chileno; y ese es un objetivo compartido por el banco y compartido por mí en lo personal.
El mercado financiero juega un rol central en la asignación de recursos en la economía y, además en la transmisión de política monetaria. También juega un rol relevante en el crecimiento de largo plazo.
Efectivamente, en Chile, después de los retiros de pensiones de 2020 y 2021 hemos visto una caída en la liquidez y profundidad de algunos mercados, en particular el mercado de renta fija. De hecho, parte de la agenda del banco -y así lo dijo la presidenta en ChileDay- ha venido a tratar de impulsar mayor liquidez en el mercado de renta fija a través de esta agenda de REPO, apoyando desde nuestros equipos técnicos la agenda de hacedores de mercado de Hacienda y continuando con el apoyo de una agenda de internacionalización del peso. Todo eso apunta a tener un mercado más profundo, especialmente en la renta fija.
En ese sentido, el objetivo del proyecto está bastante cuadrado en ese ámbito con lo que yo creo que es importante para el mercado financiero y también la visión del banco.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro
 {{/if}}