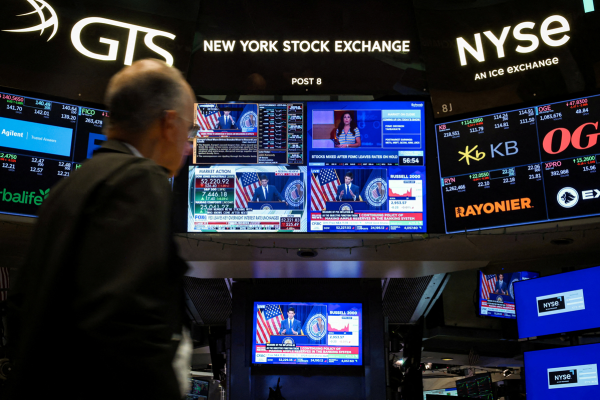
Irán intensifica los ataques contra buques tanqueros que intentan cruzar el estrecho de Ormuz y provoca un alza del precio del petróleo. El barril de crudo Brent superó los US$102 durante la apertura europea, y disparó una ola de nerviosismo. Así, al menos, es como se están explicando las caídas de las acciones y de los bonos que marcan el inicio de la jornada.
Los rendimientos de los bonos del Tesoro y Francia capturan la atención del mercado. La tasa de los bonos franceses a 10 años salta 10 puntos base en apenas unas horas. Los rendimientos de los treasuries a 10 años suben a 5,31%, cerca de su máximo desde 2002. Las acciones reaccionan con caídas. La sesión en Asia estuvo marcada por las caídas de 0,92% del Nikkei y de casi 2% del Kospi coreano, dos índices con un alto peso de acciones tecnológicas. En Europa, el Stoxx 600 amplía las pérdidas de la apertura. Entre los futuros estadounidenses, el Nasdaq (-0,18%) lidera las caídas, en señal de pérdida de momentum del rally de las acciones tecnológicas.
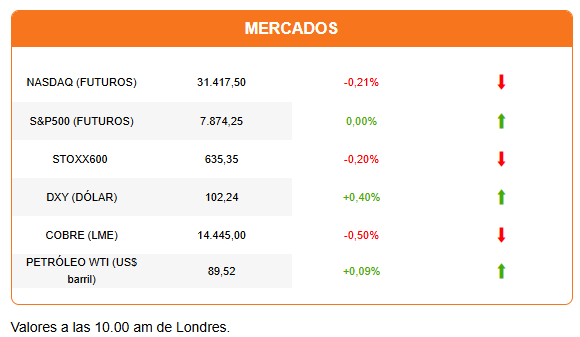
La alerta por las protestas y problemas fiscales en Francia pesa sobre el euro, que retoma su caída (1,11) y con ello da un renovado impulso al dólar.
Aunque recorta el salto inicial, el precio del petróleo recuerda al mercado lo frágil que es la estabilización reciente. A una renovada ola de ataques de Irán en el estrecho de Ormuz, se suma la alerta por el avance de una tormenta L que se está formando en el Golfo de México y que podría afectar en los próximos dos días a instalaciones que producen el 15 % del petróleo y 5% del gas natural de EEUU.
Los futuros del crudo Brent revelan que el mercado prevé que los precios de la energía se mantendrán altos hasta avanzado el próximo año, con un barril por encima de US$90 al menos hasta mayo-junio.
En palabras de Kristalina Georgieva, directora ejecutiva del FMI, el mundo enfrenta un cóctel de riesgos: un aumento de la desigualdad provocado por la IA, una crisis energética prolongada y niveles de deuda que considera sin precedentes.
HSBC trae a los titulares los riesgos y oportunidades de la adopción de la IA. FT reporta que el banco planea recortes masivos de personal en su división de wealth management en el Reino Unido. El banco recortaría aproximadamente la mitad de los puestos de gestión y especialistas de la división de wealth management y un 70% de la plantilla de asesores financieros. La reducción sería parte de la estrategia de una mayor de IA para aumentar la productividad.
El reporte, aún no confirmado oficialmente por HSBC, contrasta con los resultados de la encuesta publicada esta semana por EY a 1.200 CEOs a nivel global. En la última encuesta de EY-Parthenon, el 50% de los CEOs identifica a la IA como el principal motor de las mejoras de productividad, pero el 80% espera que, durante los próximos tres años, su mayor efecto se vea en los roles y las formas de trabajar, más que en el tamaño de las plantillas.
Por ahora, y así lo muestra el rally reciente de las grandes tecnológicas, las apuestas del mercado se mantienen firmes a favor de la IA. También como impulsor del crecimiento en EEUU y, con ello, del S&P500. En Señal DF publicamos un artículo que explica cómo la IA está impulsando el crecimiento de EEUU por diversas vías. Esas expectativas de crecimiento también están detrás de las mayores tasas de los bonos del Tesoro.
El mercado pondrá atención a las colocaciones de deuda que el Tesoro realizará hoy y mañana, con bonos a 10 y 30 años.
Los papeles del Tesoro ahora compiten con firmas como SpaceX. La firma de Elon Musk busca levantar US$40.000 millones, de los cuales US$30.000 millones serían deuda con grado de inversión, para financiar la compra de chips de Nvidia.
A nivel regional, hoy ponemos la atención en Argentina. El Banco Mundial recortó el crecimiento esperado para Argentina este año del 3,6% al 2,6%. El ajuste fue seguido de un outlook pesimista de analistas locales que anticipan una contracción de 1% de la economía en el tercer trimestre.
Por el contrario, el BM elevó las proyecciones para Colombia, que lideraría las tasas de expansión de las principales economías latinoamericanas en 2026 con un 2,3%. En el caso de Chile, la proyección para este año bajó a un crecimiento de apenas 0,8%, pero se apuesta por un repunte de 3% en 2027.
En la portada de Diario Financiero: Recortes en la transición energética y Obras Públicas como prioridad: los focos de gasto del gobierno para los sectores productivos.
HOY ESTAMOS ATENTOS A:
- Levi Strauss y Applied Digital publican resultados tras el cierre de la sesión.
- 08:30 El mercado espera las cifras de la balanza comercial de Chile correspondientes a septiembre.
- 11:30 La Agencia Internacional de Energía reporta los inventarios de combustible al cierre de la semana pasada.
- 14:00 El Tesoro coloca deuda a 10 años. La última operación tuvo una tasa de 4,83%.
- 15:00 La Fed publica las minutas de la reunión de política monetaria de septiembre.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 petróleo