El Servicio de Impuestos Internos (SII) continúa implementando normativamente los principales cambios a la Ley de Modernización Tributaria, a dos años de su vigencia.
El más reciente se plasmó en la circular N° 63, publicada la semana pasada, que aborda por primera vez un punto altamente esperado por el sector privado: los ajustes a la definición de residencia y domicilio tributario.
Así, el texto sistematiza los diferentes pronunciamientos y criterios que ha establecido la autoridad fiscal para efectos de la obtención o pérdida de la residencia y del domicilio tributario, aspectos clave para zanjar si el contribuyente debe tributar por sus rentas en Chile o en el extranjero.
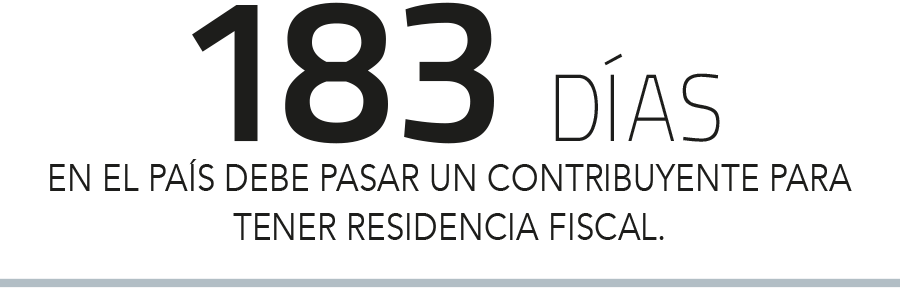
En primer lugar, el documento entrega una nueva definición de residente en el país: toda persona que permanezca en Chile, en forma ininterrumpida o no, por un período o períodos que en total superen los 183 días, dentro de un lapso cualquiera de 12 meses. En caso contrario, quien se ausente del país por al menos 184 días -bajo los mismos parámetros temporales- perderá su condición de residente en Chile.
Así, se modifica el criterio anterior, que dictaba la residencia para quien estuviera en el país durante seis meses consecutivos en un año calendario o más de seis meses dentro de dos años tributarios consecutivos.
Domicilio tributario
Ahora, perder la residencia no significa la pérdida del domicilio tributario. De hecho, según el Código Civil, la ausencia o falta de residencia en el país no es motivo suficiente para concluir la pérdida de domicilio si el contribuyente conserva en Chile el asiento principal de sus negocios. Dichos criterios se mantienen en la nueva circular.
A su vez, el documento puntualiza que el criterio económico será predominante para concluir si un contribuyente tiene domicilio tributario en Chile -y, por tanto, si debe pagar impuestos en el país- o en el extranjero.
Así, recalca que la intención de perder el domicilio tributario en Chile “debe acreditarse con pruebas” que permitan considerar que ya no cuenta con su asiento principal de negocios en nuestro país.
Estas podrían incluir, por ejemplo, la presentación de documentos que acrediten que en otro país realiza trabajos remunerados presenciales o que obtiene rentas por inversiones en ese otro país de forma permanente (y que sean superiores al monto de las rentas que esté recibiendo desde Chile); venta de los activos que posea en Chile; contratos de arriendo o certificados de dominio sobre propiedades en el extranjero y pago de los servicios básicos de éstos, entre otros.
Otro cambio relevante que trae la circular es que por primera vez se incluirá como elemento de prueba una declaración jurada voluntaria para solicitar la pérdida de domicilio fiscal.
Criterio familiar
El servicio también confirma que el elemento familiar (como el lugar de habitación de la familia del contribuyente y dónde estudian sus hijos) tendrá un rol secundario para zanjar el domicilio a efectos del pago de impuestos.
“Para fines tributarios y atendida su naturaleza económica, debe ponderarse el elemento económico (lugar donde la persona ejerce la actividad de la cual obtiene la mayor parte de sus ingresos y donde se encuentran radicados sus principales intereses o asiento principal de sus negocios), sin referir necesariamente al factor familiar”, señala el documento.
El texto terminó su período de consulta pública el 9 de noviembre pasado y tenía expectante al mercado dado el auge de contribuyentes que han decidido mover sus recursos o domicilios tributarios al exterior ante el aumento de la incertidumbre política luego de la crisis social. Eso sí, la circular hace referencia a un cambio normativo incluido en la Modernización Tributaria del 2020 y no responde a la coyuntura.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 impuestos