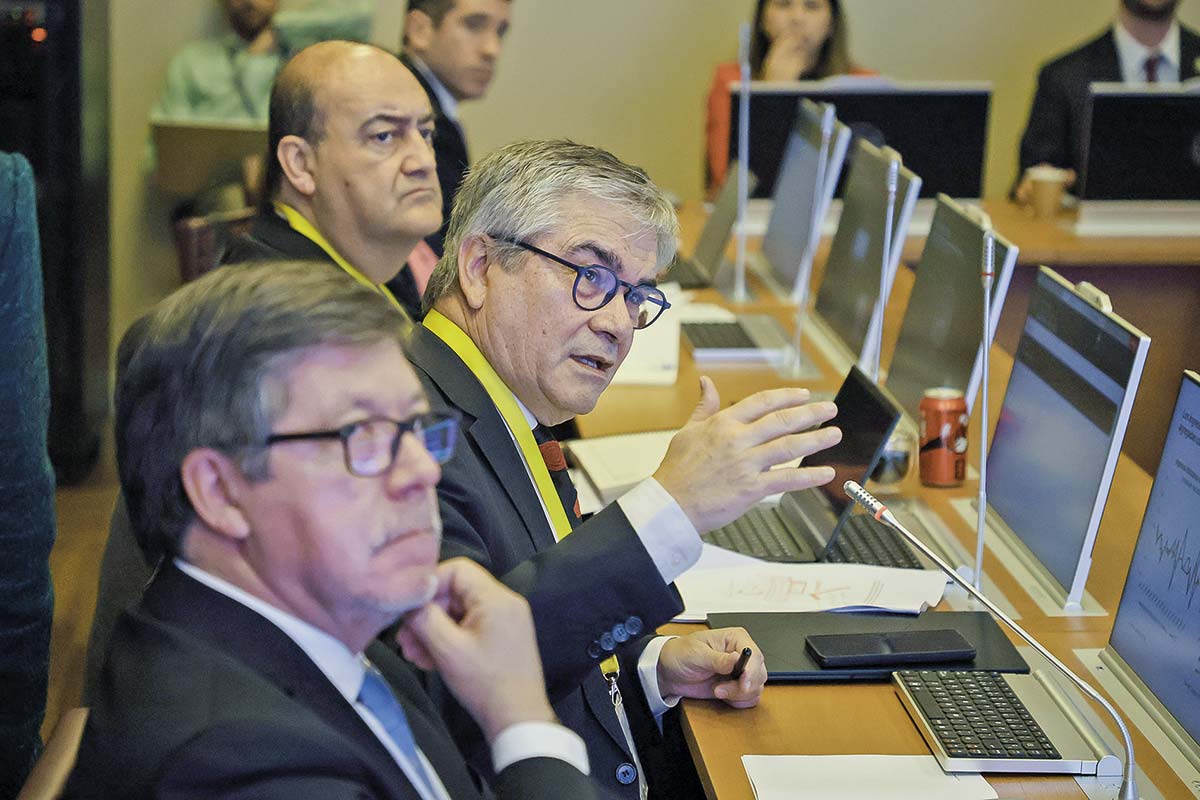
Una nueva sesión de la comisión revisora de la acusación constitucional (AC) en contra del exministro de Hacienda, Nicolás Grau, se realizó este miércoles, instancia que se ha caracterizado por la escasa concurrencia de invitados, ya que en su mayoría se han excusado; entre ellos la presidenta del Consejo Fiscal Autónomo (CFA), Paula Benavides, quien argumentó que el organismo habla a través de sus informes.
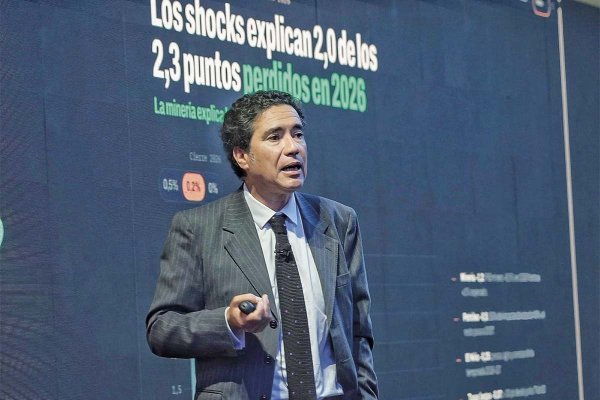
A esta jornada sí asistieron dos importantes invitados: el exministro de Hacienda, Mario Marcel, y el actual director de Presupuestos, José Pablo Gómez.
Ambos, sin embargo, defendieron posturas ya ampliamente difundidas, en el contexto de la polémica que condujo a la presentación de esta acusación constitucional, que dice relación con los supuestos errores cometidos por Hacienda del gobierno anterior en el último Informe de Finanzas Públicas (IFP), cuyas cifras -asegura la oposición- no se condice con el primero de la administración Kast, a propósitos de las proyecciones futuras.
Pues bien, Marcel explicó, entre otras cosas, y en la misma línea de los dichos del abogado defensor de Grau, Patricio Zapata, el martes recién pasado, que las proyecciones fiscales tienen un alto grado de incertidumbre, porque se elaboran bajo supuestos y variables macroeconómicas, por lo que están sujetas a márgenes de “error” y fue enfático en que este concepto dice relación con un sentido “estadístico” y no con que exista equivocación u omisión en las estimaciones.
Y defendió que los presupuestos 2025 y 2026 estuvieron en constante revisión por el CFA, lo mismo que -aseguró- Hacienda cumplió todas las recomendaciones del Fondo Monetario Internacional (FMI); y advierte que en cuanto a la incorporación de compromisos de gasto vigentes y otras presiones financieras, “se considera como gastos no incorporados, incrementos que el actual gobierno ha realizado o ha informado respecto ellos”. Además, fue categórico en que “el que existan presiones de gasto no es un argumento suficiente para decir que hay un problema de proyección”.
Por otro lado, según Marcel la diferencia entre el cuarto y el tercer IFP del año 2025 del gobierno anterior, que el oficialismo mira con sospecha, se explica a raíz de dos elementos: el tipo de cambio y la recuperación de préstamos, que entre los años 2022 y 2025 fue mayor a lo esperado, y eso se ajustó en el cuarto IFP de 2025.
Propuesta de Gómez para evitar inconsistencias
Pero, adicionalmente, Marcel dejó de lado el aspecto esencialmente técnico de su exposición para abordar derechamente la acusación contra su sucesor en la cartera.
“El tema de la acusación constitucional a un ministro de Hacienda por diferencias en proyecciones, me parece extraordinariamente riesgoso, porque significa en el futuro los ministros de Hacienda van a estar expuestos a mayores presiones de las habituales; ya por naturaleza están constantemente presionados, bueno, ahora van a estar presionados por una acusación constitucional, porque en la proyección de tal variable no le apuntó exactamente lo que ocurrió; porque alguien calculó algo distinto de lo que calculó el ministro de Hacienda”, argumentó el extitular de la cartera.
A ello agregó que también podría ocurrir que el país retrocediera en transparencia, porque si cada dato de proyección podría ser motivo de acusación, se entregará menos información; y, adicionalmente, se podría caer en un mayor conservadurismo; y, desincentivaría a buenos profesionales a servir en un cargo de responsabilidad en Hacienda.
Por su parte, Gómez defendió los datos ya conocidos en el primer Informe de Finanzas Públicas del actual gobierno y adelantó que hay algunas ideas que están discutiendo con el CFA para mejorar las metodologías de cálculo y evitar nuevas inconsistencias.
¿Cuáles? A través de un programa financiero de mediano plazo, a partir de la formulación del Presupuesto 2027, que actuará como marco de restricción para la asignación de recursos en un horizonte de cinco años; normar procesos de registros y responsabilidades de los sectores de Dipres que trabajan en el proceso de proyección de la deuda pública; la incorporación de una conciliación explícita entre balance fiscal, necesidades de financiamiento y deuda pública, permitiendo identificar los factores que explican las revisiones entre informes (trazabilidad); transparentar los principales supuestos financieros; y la creación de una plantilla de emisión de deuda bajo una metodología publicable con supuestos conocidos y auditables.
No obstante, el profesional no quiso referirse a los contenidos de la acusación constitucional y si está bien argumentada por sus promotores.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Cámara de Diputados
 {{/if}}