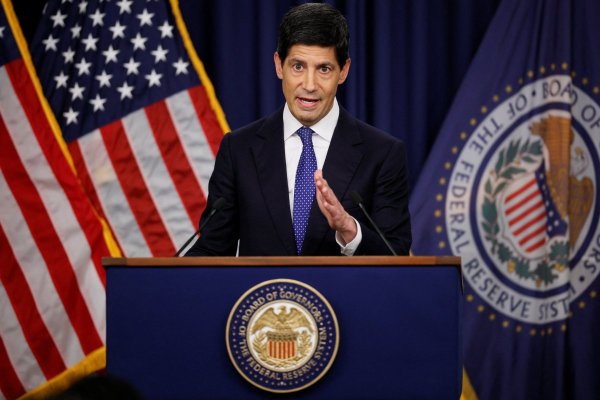
La amplitud de la inflación en Estados Unidos, donde más del 50% de los componentes de índice de gastos de consumo personal (PCE, su sigla en inglés) está subiendo por encima del 3% no daba más espacio de espera para tomar medidas desde la Reserva Federal. Ese es uno de los mensajes que la institución y su presidente, Kevin Warsh, dejó claro el miércoles pasado cuando determinó un alza de tasas.
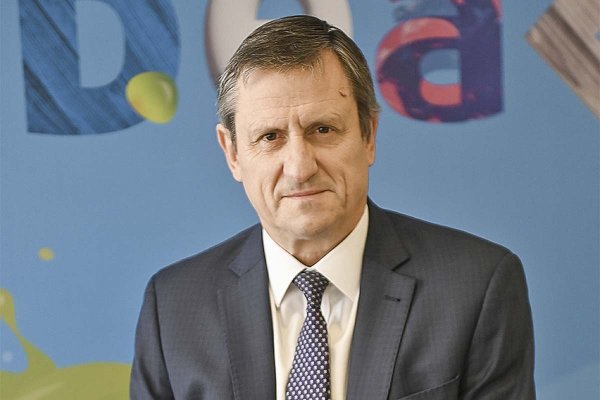
Pese a su carácter restrictivo, tanto la determinación como la retórica que la acompaño´, están dejando tranquilo al mercado, sostiene a DF el director de investigación económica para Estados Unidos en Fitch Ratings, Olu Sonola. A su juicio están quedando atrás las dudas sobre Warsh, quedando plenamente claro su compromiso para contener los precios en un contexto de alta incertidumbre.
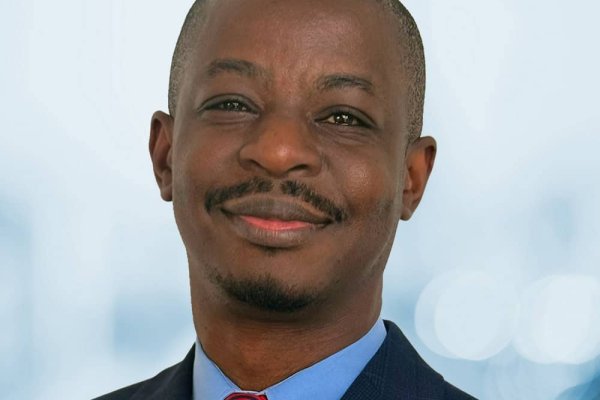
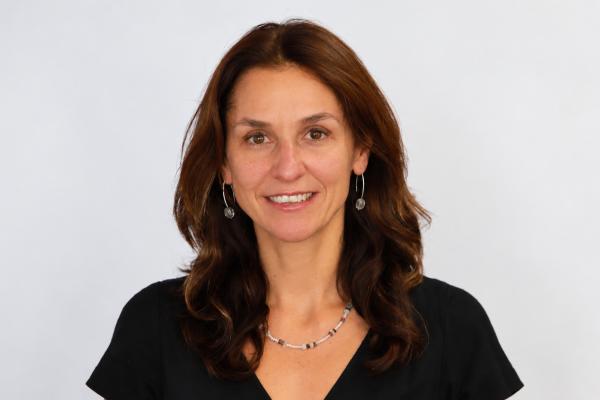
El director de investigación económica para Estados Unidos en Fitch Ratings, Olu Sonola.
- ¿Cuál es su lectura de la determinación de subir las tasas?
- Lo primero es que cambia la conversación, desde no tomar medidas a ver que la Fed se está tomando muy en serio la inflación. Antes de esto, los mercados no estaban del todo seguros respecto a si la Fed tenía la capacidad para mantener su credibilidad.
Esto realmente se trataba de que la Fed mantuviera su credibilidad para combatir la inflación. Y los mercados lo han visto. Y no solo lograron hacer eso, sino que, sabe, sus proyecciones también apuntan en la dirección de que probablemente vamos a seguir subiendo las tasas.
Cuando uno mira esa proyección, todavía contempla un alza más de tasas este año y, potencialmente, otra el próximo año. Así que sí muestra un camino claro para decir que son muy conscientes de que la inflación es alta y que pueden hacer algo al respecto. Eso calma.
El contexto es sensible porque se acercan elecciones. También tenemos un Presidente que claramente no quiere un alza de tasas. Pero aun así están avanzando con ella. Porque también están tratando de demostrar que son muy independientes.
- La inflación se ha mantenido por encima de la meta de 2% de la Fed durante más de cinco años, mientras que los precios del diésel ya han subido por encima de US$ 6 por galón. ¿Se arriesga llegar tarde con esta alza de tasas?
- Primero destacaría lo que está pasando con el diésel, que es bastante interesante porque no responde únicamente a lo que está ocurriendo en Medio Oriente, sino que también a que Ucrania ha estado atacando las instalaciones energéticas de Rusia y, con ello, está retirando del mercado la oferta rusa de diésel. Eso también está contribuyendo a las alzas de precios.
En cuanto a que la Fed se haya quedado atrás… Hasta cierto punto se puede argumentar que sí, porque estas son medidas que podrían haberse tomado muchos meses antes. Pero realmente querían ver si esto cambiaba. Creo que el hecho de que el petróleo bajara a unos US$ 70 en junio y julio daba espacio para pensar que la inflación inducida por la energía se termine. Pero ahora estamos viendo un entorno donde el petróleo está en US$ 100 por barril y potencialmente podría subir más. Creo que eso hizo que mucha gente cambiara de opinión y pensara que no podemos esperar, que ahora es el momento de hacerlo porque no tenemos idea de dónde va a terminar esto ni cuánto tiempo va a durar. Una cosa que no quieren hacer es cometer el mismo error que cometieron en 2020-2021, cuando calificaron la inflación de transitoria y se convirtió en un problema realmente grande.
Con todo, me parece que los mercados financieros están convencidos de que combatirán la inflación y tratarán de volver a 2%.
- El alza de precios actual proviene de los mayores precios del petróleo, aranceles y la inversión relacionada con la IA. ¿Qué tan efectivas pueden ser tasas de interés más altas frente a estas fuerzas?
- Subir las tasas no va a aumentar la oferta de petróleo, tampoco va a detener el desarrollo de la IA que está alimentando la inflación. Pero la inflación a estas alturas es lo suficientemente generalizada como para ir más allá de esos componentes. De hecho, Warsh ha destacado la amplitud de la inflación, de que más de 50% de los componentes del índice PCE está por encima del 3%. Quieren reducir ese número. Antes de la pandemia estaba en torno a 20%, pero quieren reducir ese número tanto como sea posible.
La cuestión es que no tenemos una herramienta dirigida a productos específicos, la única herramienta que tenemos es poco precisa. Obviamente, a medida que el crédito se vuelve más caro, es probable que los consumidores reduzcan el gasto, al menos en el margen. Así que esperan que, a medida que se vea esa pequeña desaceleración, también ayude a reducir la inflación fuera de la energía.
Así que la energía no es lo principal porque no tienen control sobre ella. Pero hay muchos otros precios. Hay muchos otros productos en los que la inflación sigue por encima. Sigue por encima de 3% y esperan influir, influir sobre eso.
- Warsh nuevamente se negó a presentar sus propias proyecciones económicas, pero reafirmó su compromiso de reducir la inflación. ¿Su comunicación se está volviendo más clara y más fácil de interpretar para los actores económicos?
- Diría que sí y eso comenzó en Jackson Hole.
Antes de Jackson Hole, a fines de agosto, no era claro en absoluto. Pero allí dejó bastante clara su función de reacción. Habló del PCE general. Habló de la amplitud de la inflación y habló del hecho de que consideraba que las condiciones financieras no eran lo suficientemente restrictivas y que necesitaban endurecerlas un poco más, básicamente lo mismo que planteó tras la reunión del miércoles.
Está claro que, cuando uno también mira la tasa de largo plazo, prácticamente todos elevaron su tasa neutral de largo plazo o su tasa terminal de largo plazo. Eso refleja que si pensaban que iban a bajar nuevamente las tasas hasta 3%, 3,1%, ahora es ligeramente más alto que eso. Así que también creen que el entorno es lo suficientemente robusto como para soportar tasas de interés más altas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Francisca Guerrero