En los últimos ocho años, nuestro sistema tributario ha sido objeto de múltiples y diversas modificaciones, que se han implementado a través de las reformas de los años 2012, 2014 y recientemente con la llamada "Modernización Tributaria" en el año 2020. Dichas modificaciones han significado que el factor tributario adquiera ribetes todavía más relevantes al momento de definir y planificar los negocios en diversos ámbitos, uno de los cuales es el de inversiones en el exterior.
Repasemos cómo normalmente se hacían las cosas y cómo han cambiado en virtud de los nuevos parámetros que han surgido en esta materia.
Primero, la inversión en el exterior, efectuada a través de sociedades también constituidas y residentes fuera de Chile, normalmente significaba que se difería la tributación en Chile sobre las rentas obtenidas por esa sociedad, pues se trataba de rentas de fuente extranjera (producidas en el exterior), percibidas por una sociedad también residente en el exterior. Por lo tanto, mientras la renta no se percibía en Chile, no había obligación de tributar en nuestro país.
En la actualidad, gracias a la norma del artículo 41 G de la Ley de Impuesto a la Renta, también conocida como "CFC" o "Controlled Foreign Corporations", que alude a su origen en el Derecho anglosajón, las rentas devengadas por una sociedad del exterior, que a su vez es controlada por un residente en Chile, deben tributarse en nuestro país si tales rentas tienen carácter "pasivo".
Esto es, si se trata del mero rendimiento de ciertas inversiones que no implican actividades comerciales o industriales, y en la medida que superen las UF 2.400. En tal categoría caen los dividendos recibidos de otras sociedades, los intereses, las ganancias de capital y las rentas de arrendamiento (salvo que se trate de inmuebles situados en el mismo país).
En tal situación, las rentas pasivas deben tributar en Chile aun cuando no sean traídas al país. Sin embargo, las pérdidas producidas por esa sociedad en el exterior, no siguen el mismo tratamiento de la utilidad, ya que no pueden utilizarse para disminuir la renta de la sociedad matriz chilena. Por ello, en muchos casos los inversionistas preferirán constituir una agencia en el exterior, en lugar de una sociedad, ya que la agencia sí permite consolidar tributariamente la pérdida del exterior con la renta de la sociedad matriz chilena.
Segundo, en el pasado la inversión en el exterior desde Chile podía consolidarse tributariamente en nuestro país a tasas competitivamente más bajas. En la actualidad, en cambio, la tasa de Primera Categoría es elevada, y el sistema parcialmente integrado constituye la regla general, lo que significa asumir una tributación final consolidada de un 44.45%. Ello ha hecho perder enorme competitividad tributaria a nuestro país, por lo que en muchos casos puede ser más conveniente tributariamente para los inversionistas desarrollar sus negocios en el exterior sin que la estructura dependa de una sociedad en Chile.
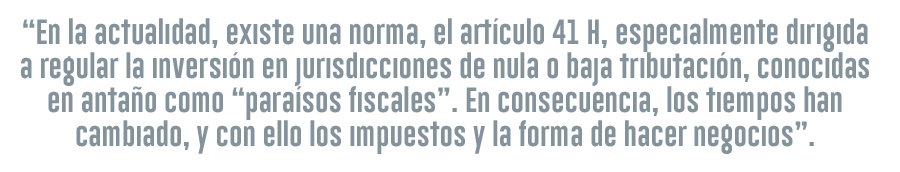
Tercero, cuando en Chile no existía aún un criterio de realidad económica para fiscalizar las transacciones, la jurisdicción en la cual se realizaban las operaciones o inversiones no tenía mayor relevancia. En la actualidad, existe una norma, el artículo 41 H, especialmente dirigida a regular la inversión en jurisdicciones de nula o baja tributación, conocidas en antaño como "paraísos fiscales". En consecuencia, los tiempos han cambiado, y con ello los impuestos y la forma de hacer negocios.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 impuestos