DOLAR
$976,64
UF
$41.290,15
S&P 500
7.374,85
FTSE 100
10.670,27
SP IPSA
11.315,26
Bovespa
168.328,53
Dólar US
$976,64
Euro
$1.088,81
Real Bras.
$177,45
Peso Arg.
$0,63
Yuan
$146,29
Petr. Brent
97,49 US$/b
Petr. WTI
90,39 US$/b
Cobre
6,27 US$/lb
Oro
4.076,00 US$/oz
UF Hoy
$41.290,15
UTM
$72.151,00
¿Eres cliente nuevo?
REGÍSTRATE AQUÍPor: Equipo DF
Publicado: Jueves 28 de marzo de 2019 a las 04:00 hrs.
Se refiere a quién es el actor que entrega al Fisco el pago del Impuesto al Valor Agregado (IVA) tras realizarse una transacción.
Hoy, la legislación contempla que el sujeto del IVA en la mayoría de las transacciones comerciales de bienes afectos al IVA es el intermediario (el comerciante), quien deberá declarar al Servicio de Impuestos Internos (SII) el pago del tributo. De esta manera, en la práctica el comprador del producto es menos consciente de que está pagando el IVA.
Quién será el agente retenedor del IVA es un punto clave en la discusión actual de la reforma tributaria. Esto, debido a que el Ministerio de Hacienda se abrió a aplicar el IVA a las plataformas digitales que se comercialen desde el exterior por empresas no residentes en Chile y que sean consumidas por chilenos.
Así, se desecharía la propuesta de crear un Impuesto a los Servicios Digitales (ISD) como un gravamen específico, bajo la fórmula de que el agente retenedor del impuesto -de 10% en la propuesta original del gobierno- sería la tarjeta de crédito bancaria con la que se cancela el servicio.
Hacienda se encuentra analizando maneras de que se ingrese el IVA a los servicios digitales en las arcas fiscales. Una idea es mantener a la tarjeta bancaria como retenedor del impuesto, o crear un registro online de autodeclaración de parte de las propias plataformas.
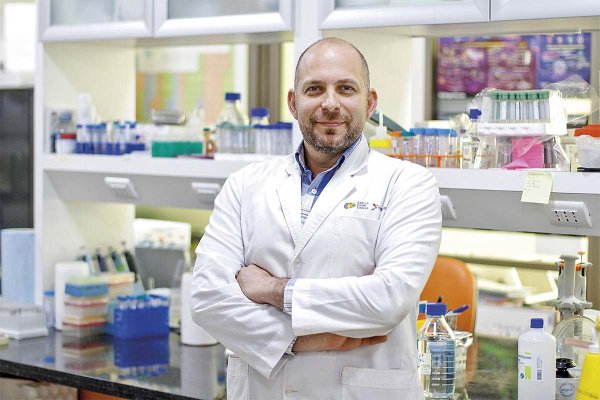
Entre los planes del centro que lidera la U. de los Andes, está crear tres spin off con investigadores, solicitar cinco patentes y construir un laboratorio de análisis de microbiota con socios privados.
La iniciativa comenzará a operar en enero de 2027 en las 16 regiones del país. El sistema no contempla recursos adicionales y busca aprovechar los instrumentos públicos existentes.
Uno de los focos del ranking es el segmento corporativo de alta complejidad. En la categoría Corporate and M&A – High End, cinco estudios alcanzaron el Tier 1: Barros & Errázuriz, Carey, Cariola Díez Pérez-Cotapos, Claro & Cía. y Philippi Prietocarrizosa Ferrero DU & Uría (PPU).
El holding ligado a la familia Nun selló la adquisición de la marca, en una operación que se extendió por cerca de 10 meses y que marca su primera incursión en este segmento.
En paralelo, la firma concretó un segundo aumento de capital para financiar su participación en la capitalización de CLC, operación que provocó cambios en las participaciones accionarias al interior de su grupo controlador.