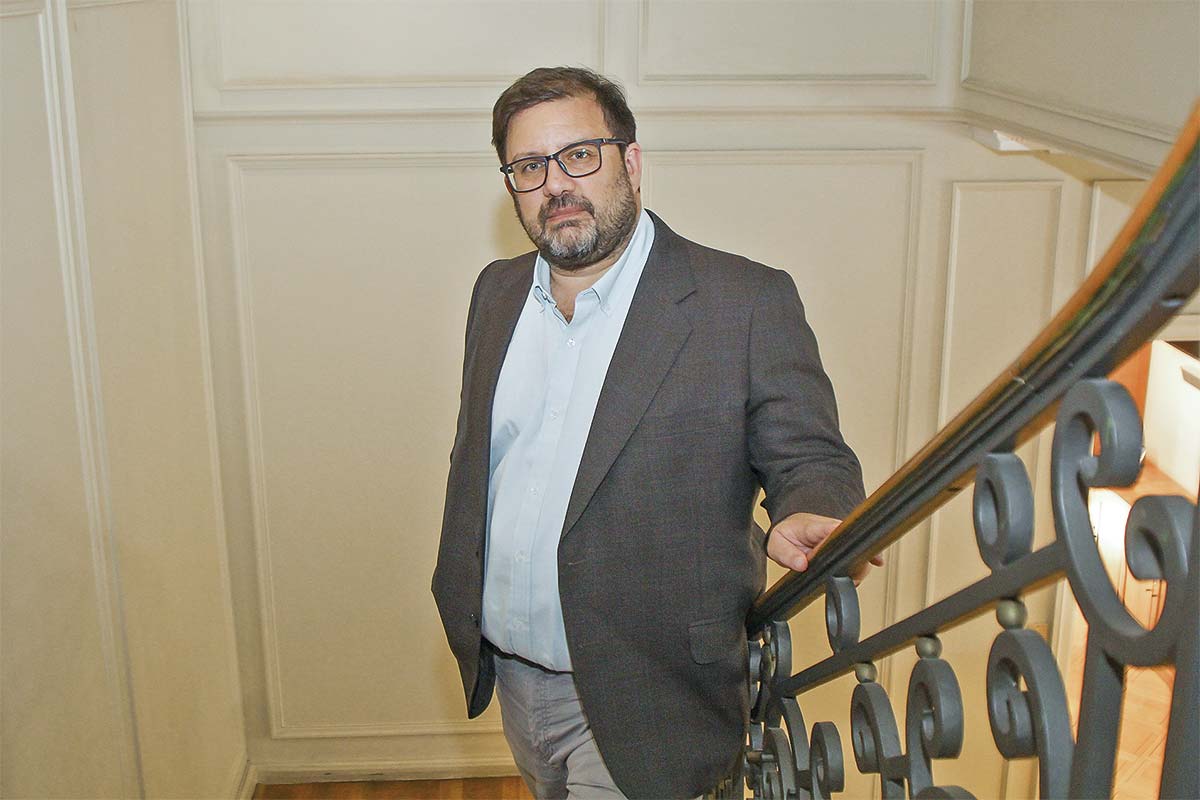
Pocas personas conocen el proceso de diseñar el Presupuesto del sector público como Jorge Rodríguez. Este ingeniero comercial y magíster de la Universidad Católica, con una maestría de Harvard, fue asesor en el Ministerio de Hacienda y la Dirección de Presupuestos (Dipres), institución donde también fue jefe de Estudios y subdirector de Racionalización y Función Pública. Este 2022 y 2025, fue presidente de la contraparte de Teatinos 120 en el cumplimiento de los objetivos de balance estructural: el Consejo Fiscal Autónomo (CFA).
Hoy, como investigador del Centro de Estudios Públicos (CEP), analiza el Presupuesto 2027 presentado por el gobierno, con una expansión del gasto público de 1,5%.
- ¿Cuál es su primera aproximación a este Presupuesto?
- Es un Presupuesto que toma conciencia de la estrechez fiscal y que toma medidas para avanzar en una convergencia o hacia una situación de más equilibrio. En ese sentido, es valorable el esfuerzo porque el gasto crezca poco, lo cual es consistente con mejorar el balance estructural y con las medidas específicas que apoyan eso, porque para que el gasto crezca poco, hay algunos sectores que quizás van a tener que hacer un sacrificio al respecto.
- ¿Ayuda a reordenar la situación fiscal?
- Sí, es un Presupuesto que avanza en esa dirección, que no se va a solucionar en un solo año, como muestran las proyecciones de mediano plazo. La situación sigue siendo muy estrecha en los próximos cuatro o cinco años y, por lo tanto, es un paso importante, pero está lejos de ser el paso que equilibre toda la situación fiscal.
- ¿Marca un cambio de tendencia para retomar el cumplimiento de la meta fiscal?
- Partiría por la ejecución del año 2026, que es una ejecución que muestra que se cumpliría la meta de balance estructural después de tres años de incumplimiento y el Presupuesto 2027 (ex-ante) muestra que también se apuntaría a cumplir la meta. Por lo tanto, se retomaría el cumplimiento de las metas y eso es muy importante para la credibilidad fiscal.
- ¿Ve factible sobrecumplir la meta fiscal este año? ¿Es deseable?
Lo principal es cumplir la meta. No veo necesario sobrecumplirla. En un escenario que la economía anda débil, el empleo anda muy débil y, por lo tanto, si es que efectivamente tenemos ese margen de 0,3 punto del PIB, yo lo usaría -si es que estuviera en los pantalones del ministro de Hacienda- en actividades que fueran proinversión y progeneración de empleo. No haría un esfuerzo más allá de cumplir la meta, no lo veo estrictamente necesario en esta coyuntura.
“Lo principal es cumplir la meta. No veo necesario sobrecumplirla. En un escenario que la economía anda débil, el empleo anda muy débil, si tenemos ese margen de 0,3 punto del PIB, lo usaría en actividades que fueran pro inversión y pro generación de empleo”.
- ¿Qué medidas proinversión y empleo se pueden implementar? El gobierno ya presentó su plan “Chile Despega.
- Estamos hablando de los tres meses que quedan del año. Tampoco es que uno pueda echar a andar grandes reformas o grandes proyectos nuevos. Entonces, lo mejor es echar mano a inversión de rápida ejecución y eso está más o menos identificado, que son los programas de pavimentos participativos. Los programas de reparación de vivienda son acciones que generan actividad económica rápida y generan empleo. Esas serían algunas líneas de acción rápida para este año, pero el desafío igual sigue para el próximo año, porque la inversión hay que apuntalarla, pero hay que ejecutarla. No es solamente presupuestarla, sino el problema que tenemos con la inversión es que hace varios años que venimos ejecutando casi $ 10 de cada $ 100 de inversión. No hemos sido capaces de ejecutar.
- Llama la atención que el ajuste fiscal de US$ 6.000 millones no será un recorte neto de gasto, sino un crecimiento menor a la trayectoria que veía el ministro Quiroz antes de asumir el gobierno. ¿Otra cosa es con guitarra?
- Si uno mira las cifras publicadas por la Dipres, muestran que se espera ejecutar un 101,2% de la ley aprobada. Eso significa una sobreejecución y, por lo tanto, no hay un ajuste neto, que es lo que uno se podría haber imaginado de los anuncios o decretos de recortes al comienzo del gobierno.
La explicación que da el ministro es que en realidad había presiones de gasto extras que no estaban en el Presupuesto, por magnitudes de US$ 1.800 millones. Y a esas presiones es a las que ha tenido que hacer otros recortes para acomodarlas. En el neto no nos da un recorte respecto del Presupuesto, sino esta sobreejecución de 1,2%.
En enero se aprobó la ley de reajuste del sector público, que no estaba completa en el Presupuesto. Después, en marzo, hubo un gasto extra para compensar el alza de los combustibles que tampoco estaba en el Presupuesto. Ahí hay dos cosas bien significativas. Ahora, se anunció también el plan de fomento del empleo y también la Dipres viene anunciando que es un extra que no estaba en el Presupuesto. A eso sumémosle que tradicionalmente el Ministerio de Salud demanda más recursos que su presupuesto, en promedio un 18% en los últimos tres o cuatro años.
Entonces, todas esas presiones que no estaban originalmente en el Presupuesto, muchas son de larga data. No es un problema de este Presupuesto.
- El Presupuesto contempla un crecimiento de 1,7% de los ingresos fiscales para el próximo año, mucho más acotado que lo previsto para este año. ¿Hay algo ahí que le llame la atención?
- Es importante fijarse en los ingresos. Recordemos que los ingresos estuvieron sobreestimados en los últimos años de la administración anterior y que eso fue una de las causas principales por las cuales no se no se cumplió la meta fiscal. Y si uno mira lo que está pasando en este año 2026, se va a cumplir la proyección de ingresos, pero con una composición muy distinta.
Los ingresos tributarios no mineros van a recaudar en torno al 92% de lo que se proyectó. Eso no es muy distinto del error de proyección que tuvo el gobierno anterior.
Lo que pasa es que, afortunadamente, este año se está compensando por ingresos mineros tanto de Codelco como de la minería privada por los altos precios, pero persiste el error de proyección de los ingresos tributarios no mineros. Y eso quizás está medio pasando oculto. La Dipres lo reconoce en las cifras, pero como se han compensado en el neto, uno diría que este año los ingresos se han comportado bien.
Pero me preocupa que seguimos con esa falla de proyección en torno a 7%-8% de los ingresos tributarios no mineros, que son los ingresos más importantes porque representan cerca del 70% de los ingresos totales. Si no le estás apuntando bien a los ingresos, podríamos también caer en que ese problema se repita a futuro.
Estrechez sigue hacia adelante
- Si bien para este año se espera un sobrecumplimiento de la meta fiscal, el panorama de largo plazo de la Dipres, desde el 2028 al 2031, establece que el déficit estructural será mayor que la meta en los próximos años. ¿Es para preocuparse?
- Absolutamente. O sea, la estrechez fiscal continúa. Por lo tanto, el esfuerzo que se va a hacer para el 2027 es un buen paso, pero no completa la tarea y van a tener que venir muchos años de esfuerzo.
De hecho, la Dipres muestra que hasta el 2031 el gasto crecería en promedio 0,5% al año para poder cumplir las metas fiscales. Eso es un crecimiento de 0,5% por cuatro años, son lejos los más bajos de los últimos 35 años. La única excepción fue el 2022, cuando fue el recorte post pandemia. Pero aparte de eso, Chile no está acostumbrado en los últimos 35 años a tener crecimientos tan bajos. Eso demuestra la magnitud del esfuerzo que habría que hacer para estabilizar las cuentas públicas.
- La economía política de eso es compleja. Ya es difícil con un crecimiento del gasto de 1,5%.
- Totalmente, muy desafiante. Los desafíos son de economía política, porque técnicamente se puede hacer que el gasto fiscal crezca a ese nivel por algunos años. Pero, como se ve en este mismo Presupuesto, cuando hay que ajustar ciertas cosas aparecen ciertos defensores de los distintos sectores políticos, incluso del propio gobierno, diciendo que no van a estar sus votos para hacer esos ajustes. Entonces, de alguna manera hay cierto consenso a nivel macro de que tenemos que estabilizar las finanzas públicas, pero cuando aterrizamos eso a cosas concretas, programas con nombre y apellido, surgen los problemas.
Entonces ahí hay una disonancia: si estamos de acuerdo con lo macro, bueno, tenemos que hacer esfuerzos en cosas concretas. Si no, la ecuación no calza.
- La Dipres también proyecta holguras negativas para 2028 al 2031. ¿Prende una luz de alerta?
- El CFA viene explicando desde su creación que las holguras están estrechas. Y después vino la pandemia y la situación incluso empeoró. Entonces, estamos recién iniciando el camino. Yo siento que se ha tomado conciencia de que hay que hacer ese esfuerzo.
El gobierno tomó una opción de tratar de controlar el gasto, pero recordemos que igual existe otra opción de tratar de mejorar los ingresos. El gobierno hizo su apuesta en la Ley de Reconstrucción, que durante todo su período de gobierno le genera menos ingresos, con la expectativa de que apuntale el crecimiento económico y eso se dinamice, pero desde el 2030, 2031 en adelante. Esa discusión, creo que el país la deberá tener igual de todas maneras, sobre todo si uno ve tendencias de más largo plazo como el envejecimiento de la población, por ejemplo, que va a presionar muchísimo el gasto en pensiones y en salud.
Y, por lo tanto, igual vamos a tener que en algún minuto volver a replantearnos cuál es la carga tributaria que necesitamos para solventar esas demandas.
- ¿Aumentarla eventualmente?
- Claro, porque son presiones de gasto que van a ocurrir de aquí a los próximos 20-30 años. A veces, uno queda en la coyuntura que hay que dinamizar, y efectivamente una reducción de los impuestos corporativos ayuda a dinamizar la inversión, ¿pero cuánto va a rendir eso? ¿Va a rendir lo suficiente en el largo plazo para poder sustentar pensiones para una cantidad muchísimo mayor de adultos mayores?
Deuda: jugando al límite
- Las proyecciones de la Dipres apuntan a que la deuda bruta ya no superaría el nivel prudente de 45% del PIB en los próximos años. ¿Se puede dar por seguro aquello?
- Igual estamos hablando de una deuda muy al límite de nuestro umbral prudente de 45% del PIB, porque las proyecciones anteriores hablaban de que se llegaba al 46%, se superaba por un punto. Ahora se dice que llega al 44%. O sea, estamos abajo por un punto, pero la misma Dipres muestra algunos escenarios de riesgo en que si la economía crece 0,5 punto menos, igual se superaría el nivel de deuda. La verdad estamos jugando súper al límite.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro