1. Récords Accionarios en EE.UU. y Disminución de Tasas
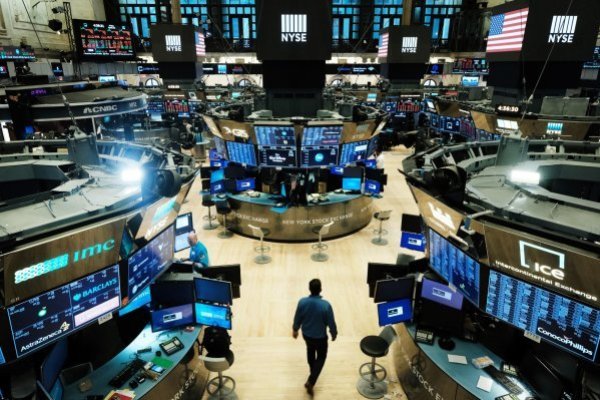
Los principales índices bursátiles de EE.UU. avanzaron sobre 4% durante las últimas semanas, con el S&P 500 y el NASDAQ logrando nuevos récords históricos impulsados por una desescalada en las tensiones en Medio Oriente y avances en los acuerdos comerciales, en particular entre EE.UU.-China. Paralelamente, las tasas de los bonos del Tesoro de EE.UU. cayeron por tercera semana consecutiva, con el rendimiento a 10 años situándose en torno a 4,3%. Ante este panorama, se recomienda mantener una exposición estratégica a la renta variable estadounidense de alta calidad, priorizando sectores que puedan beneficiarse de la estabilidad geopolítica y la moderación en los costos de financiamiento.
2. Deterioro en Expectativas de Ganancias del S&P 500
Las estimaciones de crecimiento de ganancias por acción (EPS) para el S&P 500 en el segundo trimestre de 2025 disminuyeron a 5% de para el segundo trimestre, un retroceso superior al promedio de los últimos 5, 10 y 15 años, lo que contrasta con los crecimientos de dos dígitos de trimestres anteriores, y dan cuenta de señales de desaceleración en EE.UU. Pese a que estas revisiones han sido comunes en los trimestres anteriores, sectores volátiles y cíclicos se han visto más impactados, por lo que se recomienda diversificar entre sectores defensivos y de crecimiento.
3. Avances en Mercados Globales y Reducción de Tensiones
Los mercados bursátiles globales registraron retornos positivos la semana pasada, con el STOXX Europe 600 y el Nikkei 225 de Japón subiendo sobre sobre 1% y 4% respectivamente. Al igual que en EE.UU., este desempeño fue impulsado por expectativas de cese al fuego en el Medio Oriente, avances en negociaciones comerciales, y un dólar más débil, lo que revitalizó el apetito por el riesgo de los inversionistas, llevando mercados emergentes a avanzar cerca de 4%. Este ambiente de toma de riesgos se podría acentuar ante un eventual escenario de recortes de la Fed, favoreciendo mercados europeos y emergentes.
4. Dólar Débil y Evolución de Rendimientos de Bonos
El índice DXY (dólar multilateral), ha caído más de un 10% en lo que va del año. Esta debilidad se atribuye a las mayores expectativas de recortes de tasas por parte de la Fed y a una menor demanda de activos en dólares. A pesar de los recortes de tasas de la Fed desde septiembre pasado, las tasas de 10 años en EE.UU. se mantienen en niveles altos, reflejando preocupaciones por premios por plazos atribuidos, entre otros, incertidumbre en torno a balances comerciales y sostenibilidad fiscal. El escenario favorece la inversión en economías exportadoras de commodities y estrategias de carry trade.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste