Dicen que la lluvia despeja el aire y lo que también despejó esta semana es el debate en torno al proyecto de Reconstrucción que impulsa el gobierno, luego de que fuera aprobado en particular en el Senado y retornara a su tercer trámite en la Cámara de Diputados.
Dentro de los puntos polémicos, el que más ha generado controversia, ya sea por sus características, por los fallidos acuerdos entre gobierno y oposición o por las amenazas de esta última de recurrir al Tribunal Constitucional, es el mecanismo de invariabilidad tributaria que propone el Ejecutivo.
Tras las modificaciones de la Cámara Alta, el texto aprobado fijó escalas de aplicación: 10 años para inversiones desde US$ 50 millones y menores a US$ 100 millones; 15 años para inversiones desde US$ 100 millones y menores a US$ 350 millones; y 20 años para inversiones iguales o superiores a US$ 350 millones. Se cobrará una prima de 1,5% sobre el impuesto de primera categoría y la carga tributaria máxima efectiva para extranjeros será la que rija al momento de la firma del contrato con el Estado.
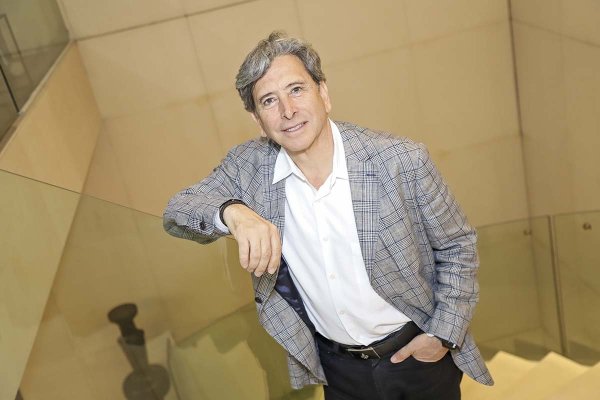
El exdirector de Grandes Contribuyentes del Servicio de Impuestos Internos, Bernardo Marchant, explica que “desde el punto de vista de la política pública y de las definiciones que pueden establecer en función de sus necesidades, sí, un régimen de invariabilidad tributaria tiene ese problema: que hipotecas ciertas reglas que tienes que mantener en el tiempo y eso te puede afectar decisiones de aumentar impuestos. Es parte de la apuesta que está en la mesa. Ahora, eso va a estar sujeto a variables económicas, es decir, en la medida que la economía crece, la recaudación aumenta y, por tanto, esa necesidad de aumentar tasas de impuestos es relativa”.
La experiencia previa
El primer antecedente para promover inversión extranjera en esta línea se origina en 1953, con el Decreto con Fuerza de Ley (DFL) N° 427, promulgado durante el Gobierno de Carlos Ibáñez del Campo. Este otorgaba a los inversionistas extranjeros, entre otras cosas, una invariabilidad de 10 años, prorrogable hasta 20 años con autorización del Comité de Inversiones Extranjeras, creado bajo ese mismo decreto.
Luego, en 1960, bajo la administración de Jorge Alessandri, se promulgó el DFL N° 258, que derogó el DFL N° 427 y amplió las franquicias e invariabilidades tributarias a las empresas ya existentes que contaran con capitales extranjeros. Además, fijó un régimen especial de invariabilidad para inversiones destinadas a la explotación de yacimientos mineros, que tendrían una mantención de la tasa de 50% como impuesto único a la renta para las empresas de la gran minería.
También en la década de los ‘60, pero ya con Frei Montalva en La Moneda, se negociaron convenios con empresas estadounidenses en el marco de la chilenización del cobre, en los que, sin utilizar el concepto de invariabilidad, se acordó rebajar la tasa de impuestos de 87% a 53% y mantenerla así por 20 años. Sus resultados no fueron los esperados, pues las empresas no estaban obligadas a reinvertir en el país las utilidades generadas y, por ejemplo, Andes Copper Mining, que operaba el yacimiento Chuquicamata, pasó de utilidades por US$ 3,5 millones en 1965 a US$ 25 millones en 1968, de acuerdo con registros de la época. Estas y otras desavenencias derivaron en la nacionalización del cobre durante el gobierno de Salvador Allende.
El DL 600
En julio de 1974, se dictó el DL N° 600, que fijaba un estatuto de la inversión extranjera. Este régimen era voluntario y obligaba a los inversionistas extranjeros a suscribir un contrato de inversión con el Estado de Chile, que venía aparejado de una serie de beneficios y garantías especiales, entre ellas, la invariabilidad de 42% del impuesto a la renta por un plazo de 10 años, además de otorgar acceso al mercado cambiario formal.
El DL 600 es la mayor experiencia de invariabilidad que ha tenido el país. Aun con modificaciones, estuvo vigente hasta 2016, cuando se derogó tras la entrada en vigor de la reforma tributaria del segundo gobierno de Michelle Bachelet, bajo el argumento de que Chile había llegado a un punto de estabilidad institucional y económica que no justificaba mantener un instrumento de ese tipo. De acuerdo con datos oficiales, entre 1974 y 2015 se materializaron inversiones por US$ 114.543 millones.
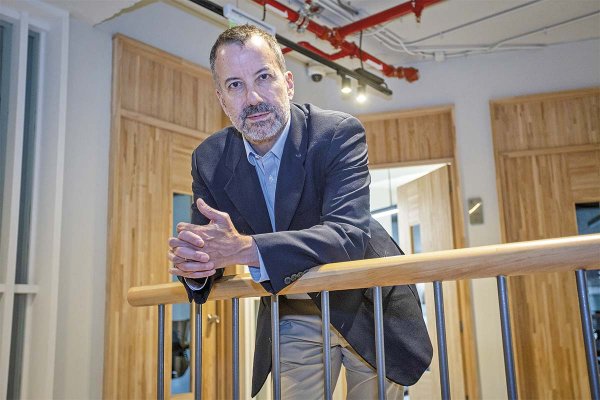
El exvicepresidente del Comité de Inversiones Extranjeras, Matías Mori, ahonda en que “toda la inversión minera, que es el área que los inversionistas extranjeros más invierten en Chile, entraba por el DL 600, dictado bajo el régimen de Pinochet, y que utilizaba una invariabilidad creada por el Gobierno de Lagos el año 2005, que es la invariabilidad de la Ley N° 20.026. No existe nada de regresivo, no existe nada de opaco en la instauración de mecanismos de atracción de inversiones”.
El artículo aprobado
Respecto a la invariabilidad aprobada por el Senado, los expertos plantean que más allá del debate en torno a si es inconstitucional, este proyecto podría ayudar a resolver en algo los sucesivos cambios tributarios que ha experimentado el país en los últimos años. Marchant sostiene que es un mecanismo efectivo, pero matiza en que “el arma de doble filo en el fondo acá es que si el día de mañana quieres cambiar las condiciones del contrato, no vas a poder hacerlo; si quieres aumentar la recaudación a los contribuyentes por motivos bien fundados, tampoco lo vas a poder hacer”.
A su vez, Mori resume que “la propuesta de la reforma despeja toda duda que se pueda tener respecto de la viabilidad o funcionalidad económica del mecanismo. Primero, lo abre a extranjeros y a chilenos. Segundo, establece fases y plazos escalonados. Y tercero, es bastante exigente respecto de la descripción de los proyectos que se van a acoger a estas cláusulas de invariabilidad”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Hacienda

 {{/if}}