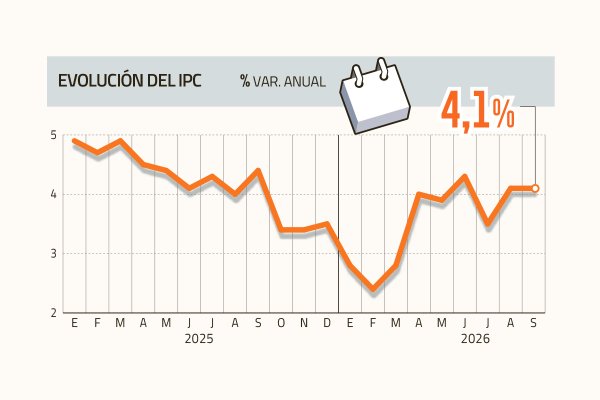
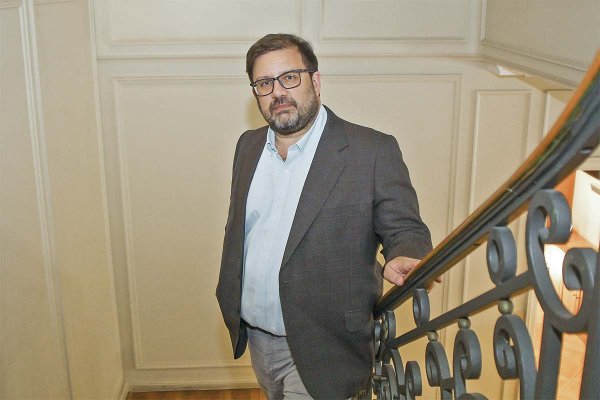
- ¿El crecimiento de 2,5% proyectado para este año por Hacienda refleja el estado real de la economía?
- Puede ser una visión optimista de lo que puede suceder con la economía en lo que resta de 2015. La economía en el primer semestre va a crecer en torno al 2%, lo que significa que tiene que agarrar un ritmo relativamente rápido en julio y agosto y eso no se visualiza.
En general, hay una apuesta importante en que en el último trimestre la economía va a estar dinámica y eso, hasta ahora, es un escenario bastante optimista, porque el único impulso que uno está viendo que podría dar alguna sorpresa es que la ejecución fiscal, sobre todo en inversión, se materializará bastante más temprano en el segundo semestre y de eso hay dudas todavía, porque la discusión fiscal en materia de inversión ha sido bastante lenta este año.
El pronóstico de 2,5% está en el rango superior, ya que la probabilidad que de que la economía crezca por debajo de este nivel es lo más probable. Aún queda espacio para ajustes en las cifras.
- Pero, ¿es viable que la economía repunte en este segundo semestre?
- Por eso digo que el escenario es optimista, porque considera que el Fisco tiene que ejecutar temprano. No sacamos nada con que ejecute un 100% del Presupuesto en inversión si -al igual que en 2014- se ejecuta en diciembre en 23%, ya que el efecto de ello se vería recién en los primeros meses de 2016.
Creo que la economía no tiene mucho impulso hoy en día. La parte externa, en general, no se ha deteriorado pero tampoco ha mejorado sustancialmente; tenemos una política monetaria con tasas de interés que en términos generales pueden considerarse bajas, pero hace rato que no son las que están guiando las decisiones de consumo e inversión de los agentes; y, en materia de expectativas, no se ve un panorama que vaya a cambiar significativamente en el corto plazo .
- A raíz de las proyecciones, vamos en camino a un segundo año de crecimiento moderado. ¿Podría extenderse a 2016?
- Por supuesto. Primero, porque el próximo año vamos a tener un gasto público que no crecerá el 8,8% que está estimando el gobierno para 2015. Si tomamos en cuenta lo que ha dicho Valdés, es bastante probable que el balance estructural a 2018 no se va a alcanzar, está planteando una cierta gradualidad, lo cual lleva a que en forma paulatina se vaya reduciendo el gasto, probablemente con un incremento con tope de 4%-5% en 2016.
La posibilidad de que el Banco Central evalúe una nueva baja de tasas hacia el futuro no se puede descartar, pero no creo que sea la variable que vaya a cambiar sustancialmente el ánimo de los inversionistas y de los consumidores.
- ¿De qué dependería este cambio de ánimo tan necesario?
- Esto no dependerá solo de cambios en las condiciones económicas sino también políticas. Por ejemplo, el desarrollo que tengan las distintas reformas, la posibilidad de que el anuncio relativo a la reforma tributaria se pueda adecuar a que sea mucho más pro inversión o que se postergara la entrada en vigencia de algunas normas.
Hay elementos que se pueden discutir, pero en general no se vislumbra que 2016 será un año con cambios significativos y la economía tienda a crecer más cerca del 4% que del 3%. Hoy el escenario pinta para que la economía pueda repuntar a un crecimiento en torno al 3%, no existen argumentos técnicos que puedan justificar cifras superiores.
Para este año, el crecimiento está bastante jugado. Cualquier cambio en materia de reformas ayudará, pero en el crecimiento de 2016. Pensar que tendrán efectos en la actividad de este año, es bastante optimista.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 economia chilena




















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir