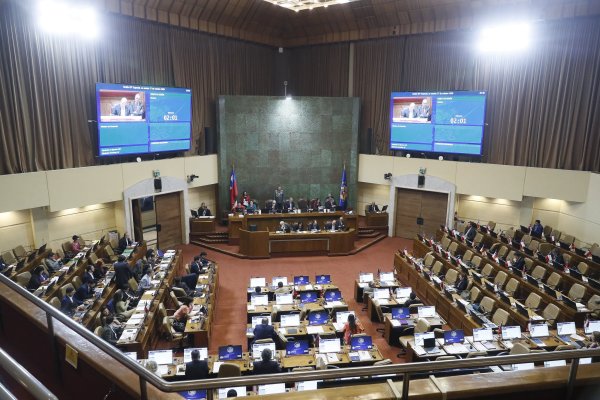
"Todos los consejeros coincidieron en que la única opción plausible era mantener la TPM en 3%". Esto indican las minutas de la última reunión de política monetaria realizada por el Banco Central.
Según el documento, un consejero indicó que más allá del nivel de la TPM, le parecía, en ese momento, más relevante la discusión sobre el sesgo de la política monetaria. En su opinión, incluir un sesgo se justificaba, principalmente, en la medida que se anticiparan acciones relativamente inmediatas dentro de una estrategia definida. Del mismo modo, planteó que el escenario base del IPoM de diciembre no parecía sugerir que esto fuera así, lo que era coherente de cierta forma con mantener un sesgo neutral.
De cualquier forma, en el corto plazo aparecía natural que era más fácil descartar escenarios alternativos que consideraran alzas de la TPM de aquellos que consideraran bajas. Asimismo, creía que era relevante indicar que incluir o no un sesgo en esta reunión no restringía para nada que la política monetaria pudiera reaccionar con flexibilidad frente a un deterioro material del escenario interno o externo, que redujera de manera significativa las perspectivas de crecimiento e inflación de mediano plazo en Chile.
Un consejero recordó que hace un par de reuniones se anunció el fin del proceso de baja de la TPM, luego una reducción de 200 puntos base en un año. Desde entonces, las perspectivas de actividad se habían deteriorado en algo, mientras que la inflación había sido bastante mayor. Si bien la caída de los precios del petróleo facilitaría un descenso de la inflación en los próximos trimestres, su impacto era por una sola vez.
Por lo mismo, creía que la evaluación sobre la dinámica inflacionaria y el impacto de la depreciación cambiaria, en un contexto de bajo dinamismo en la demanda y la actividad, era clave para determinar la trayectoria de la TPM hacia adelante. En su opinión, los antecedentes acumulados seguían ratificando que la TPM se encontraba en un nivel bastante expansivo y que era coherente con la estabilización de la inflación en torno a 3% hacia el 2016. Esto, considerando los antecedentes del mercado del trabajo y la fluctuación de los precios relativos a los que seguiría enfrentada la economía en los próximos trimestres.
Un consejero resaltó que resultaba difícil levantar una opción de política que no fuera mantener la TPM. Elevarla era completamente improcedente y bajarla no encontraba sustento adecuado en los antecedentes disponibles. La opción de mantener, en cambio, era coherente con un cuadro que contemplaba leves ajustes a la baja en materia de crecimiento, pero que al mismo tiempo presentaba una trayectoria inflacionaria de corto plazo que conllevaba riesgos no completamente disipados. Además, la TPM se ubicaba en un nivel suficientemente expansivo, congruente con el estado del ciclo.
Un consejero destacó que la política monetaria se había acomodado a la etapa del ciclo que estaba viviendo la economía chilena. La TPM se había recortado fuertemente hasta colocarla en 3%, lo que la dejaba en un nivel que implicaba un impulso monetario importante. Las tasas de interés de largo plazo seguían en niveles históricamente bajos. El Banco Central tenía una perspectiva de mediano plazo, donde las expectativas de inflación se mantenían ancladas a la meta. Las expectativas a más corto plazo, aunque también importantes, eran más volátiles y estaban influenciadas por efectos puntuales, como el precio del petróleo.
A pesar de todas las incertidumbres, agregó, seguía siendo válido que en los próximos meses la inflación debería descender y llegar al rango de tolerancia en el segundo trimestre del próximo año. Con esto, indicó, era evidente que mantener la TPM era la única opción plausible. Subirla no era acorde con la etapa del ciclo que vivía el país. Bajarla, con el nivel actual de inflación, tampoco parecía razonable, dado que la TPM era claramente expansiva y existían riesgos de una persistencia inflacionaria mayor que la esperada.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Banco Central