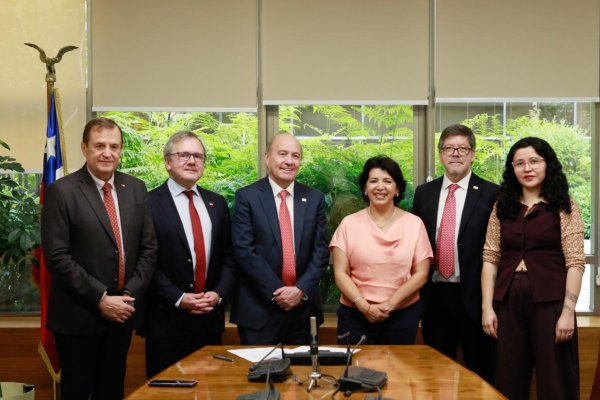
El Consejo Fiscal Autónomo (CFA) presentó un informe de 27 páginas ante la comisión de Hacienda de la Cámara de Diputados que analiza el analiza el proyecto que crea el Fondo de Educación Superior (FES), en el que aborda las implicancias fiscales del mismo y propone medidas para mitigar efectos adversos en las finanzas públicas.
El presidente (s) de la entidad, Sebastián Izquierdo, y la consejera, Marcela Guzmán, explicaron el análisis preliminar desde el punto de vista fiscal del proyecto.
El Consejo también alertó que se puede dificultar la sostenibilidad fiscal del instrumento si hay una mayor composición relativa de usuarios con bajas o nulas contribuciones.
El Consejo señaló que el informe financiero del proyecto muestra que el FES generaría un ahorro fiscal neto respecto a la situación actual, tanto bajo la línea (transacciones financieras que no afectan directamente el resultado fiscal del año, pero que pueden tener implicancias a largo plazo en la deuda pública), como sobre la línea (ingresos y gastos que afectan directamente el resultado fiscal del gobierno y se incluyen en el cálculo del Balance Estructural).
Sin embargo, el CFA advirtió que ese ahorro fiscal neto podría cambiar si se materializan algunos riesgos detectados.
Entre los riesgos fiscales identificados, el CFA mencionó que el crecimiento de salarios podría ser distinto al supuesto de la Dirección de Presupuestos (Dipres), que estima un aumento real anual del 2%, lo que podría afectar las contribuciones que realicen en el futuro los estudiantes que hayan financiado todo o parte de sus estudios con el FES.
Por ello, se sugirió simular escenarios alternativos de estos aportes, considerando, por ejemplo, un alza real anual de los salarios de 1,5% y otro de 1%.
El CFA también alertó que se puede dificultar la sostenibilidad fiscal del instrumento si hay una mayor composición relativa de usuarios con bajas o nulas contribuciones.
Debido a lo anterior, el Consejo solicitará a la Dipres estimar el efecto sobre la recaudación del FES que implicaría una menor participación de los beneficiarios que, conforme al diseño actual, aportarían entre 1,5 y 3,5 veces el monto del valor vigente del arancel regulado y de los derechos básicos de matrícula.
Otro peligro detectado es la posibilidad de mayor informalidad o subdeclaración de rentas.
Lo anterior, dado que el mecanismo de cobro depende de los niveles de renta declarados por los beneficiarios. Ante ello, dijeron que debe considerarse la posibilidad de que, a fin de evitar el cobro de la contribución, la tasa de ocupación informal de los favorecidos sea mayor de lo esperado.
De manera similar, debe contemplarse la posibilidad de que exista una subdeclaración de renta mayor a la esperada.
El CFA también advirtió que otro riesgo es el eventual comportamiento estratégico de instituciones de educación superior. El informe financiero asume que las instituciones de educación superior (IES) que están fuera de la gratuidad y que tienen CAE van a tener una tasa de uso del FES del 78%, para los quintiles uno al tres. Sin embargo, considerando que los requisitos para acceder a este instrumento son similares a los que actualmente existen para adscribir a la gratuidad, existe la posibilidad de que parte de dichas instituciones también entren a la gratuidad una vez que ya lo hicieron al FES.
En este escenario, la tasa de uso del FES estimada para los quintiles uno al tres en tales IES podría pasar a ser 0% (en lugar de 78%), lo que implicaría que los quintiles más bajos se terminen financiando con gratuidad y no utilicen el FES.
Asimismo, el CFA planteó que, pese a que el informe financiero del proyecto de ley asume que el FES es un activo financiero -y, como tal, sus operaciones asociadas se consideran bajo la línea-, hay incertidumbre respecto a la naturaleza fiscal del instrumento de financiamiento del FES.
Por ello, se sugirió establecer una instancia de coordinación con organismos pertinentes para determinar con claridad la naturaleza fiscal de este instrumento y las normas apropiadas para su registro.
Desde el Consejo, precisaron que su informe “no se centra en el diseño de la política pública como tal, lo que corresponde a un análisis de los poderes colegisladores, sino que pretende realizar un diagnóstico del FES desde un enfoque exclusivamente fiscal (el objeto del CFA)”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 gasto fiscal