Los continuos movimientos de grupo Patio han sido, generalmente, bien recibidos por las clasificadoras de riesgo. En su informe de octubre, Feller Rate clasificó en “A” a Patio Comercial, señalanado que su perfil de negocio es “satisfactorio” y con una posición financiera “intermedia”. Sin embargo, si bien su plan estratégico y de inversiones, mediante adquisiciones y crecimiento orgánico, ha generado una mayor diversificación, el perfil financiero de la entidad se mantiene presionado.
Esto último, en el marco de la estrategia que contempla -según la clasificadora-, potenciar su crecimiento mediante adquisiciones, el desarrollo de proyectos propios y una mayor eficiencia en los activos que tiene operando.
Sin embargo, lo anterior, sumando a un relevante plan de inversiones ejecutado en los últimos años “ha repercutido en presiones en el perfil financiero” que se ha visto compensado, en parte, “por la adquisición activos de renta inmobiliaria con altas tasas de ocupación y con contratos a largo plazo”.
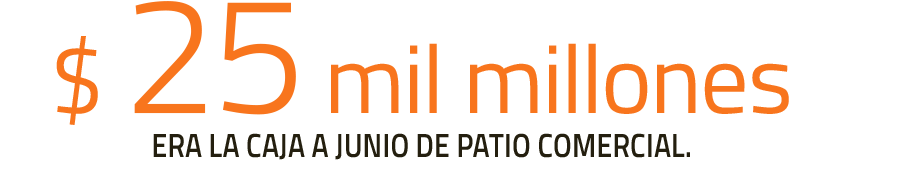
Señaló que Patio Comercial cuenta con una liquidez “robusta”. A junio tenía una caja por $ 25.416 millones. “Se espera que la compañía mantenga su política financiera. Esto, sumado a la rentabilización de las inversiones, permitiría, en parte, compensar el deterioro financiero asociado al actual plan de inversiones”, informó Feller Rate.
En febrero, ICR hizo una análisis de la solvencia y bonos de Patio Comercial tras la venta de un portafolio de activos al fondo LV Patio II Strip Centers, y ante la inminente adquisición de una cartera de propiedades de VivoCorp.
“Consideramos que tanto el perfil de riesgo del negocio como la estructura financiera de la compañía, no se verían afectados significativamente con las recientes transacciones anunciadas”, dijo.
Añadió que luego de las transacciones, la compañía continuaría manteniendo un tamaño promedio en la industria, y si bien tendría exposición a nuevos formatos con un distinto perfil de riesgo, esto no alteraría -por el momento- su clasificación de riesgo, que continuará manteniendo una mayor proporción de su superficie arrendable expuesta a sus formatos tradicionales: centros vecinales/strip centers, stand alone y outlet.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Saieh