Consolidar los distintos tratamientos tributarios para las donaciones, así como ampliar los sectores y causas que puedan beneficiarse de exenciones o rebajas fiscales, son parte de las razones que llevaron al Ministerio de Hacienda a ingresar ayer al Congreso un proyecto de ley que modifica el régimen en la materia.
Entre los objetivos del mensaje presidencial, se busca incentivar el financiamiento de las organizaciones de la sociedad civil, que prestan servicios en áreas como la infancia, superación de la pobreza, salud, educación, medioambiente y capacidades diferentes, entre otras.
Rodrigo Cerda ministro de Hacienda
“La pandemia ha golpeado de forma importante al mundo social. Evidentemente, las donaciones se han reducido y el trabajo ha aumentado, todo debido a la crisis, por lo que es urgente destrabar las barreras que han dificultado y han limitado el aporte del mundo privado a este tipo de iniciativas”, señalan desde la cartera de Hacienda.
Una de las principales novedades de la normativa es que establece un listado amplio y no taxativo de fines susceptibles de donación, que recoge aquellos ya existentes en otras leyes e incorpora otros no reconocidos en la actualidad.
En específico, se incorpora expresamente por primera vez a la salud, la protección del medioambiente, los derechos humanos y la equidad de género como causas que pueden beneficiarse del tratamiento especial para donaciones.
Se establece, además, una norma amplia que permite considerar como fin susceptible de donación aquellos que, no estando expresamente considerados, persigan un interés general.
También se amplían los bienes que se pueden donar, consistiendo ahora en dinero, bienes corporales y bienes incorporales que se encuentren sujetos a registro o inscripción por disposición legal.
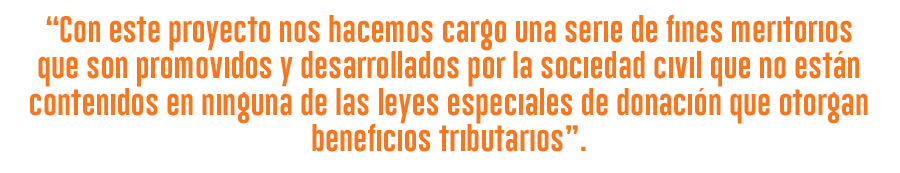
El ministro de Hacienda, Rodrigo Cerda, explica que con este proyecto buscan como Ejecutivo hacerse cargo de una serie de “fines meritorios que son promovidos y desarrollados por la sociedad civil que no están contenidos en ninguna de las leyes especiales de donación que otorgan beneficios tributarios. Estamos creando una vía adicional para efectuar donaciones que no deroga ni restringe lo que ya existe”.
El secretario de Estado enfatiza que la pandemia “ha puesto de manifiesto la importancia de la sociedad civil como apoyo y complemento de las actividades del Estado en función del bienestar social”.
Nuevos receptores y donantes
La propuesta legal modifica el DL 3.063, de 1979, sobre Rentas Municipales, incorporando un nuevo título VIII bis que contiene el nuevo régimen de donaciones.
Así, se incorporan contribuyentes que podrán donar con beneficios tributarios, como aquellos del Impuesto de Primera Categoría que determinen sus rentas efectivas; las pequeñas y medianas empresas (PYME) del régimen de transparencia tributaria; los contribuyentes del Impuesto Global Complementario del Impuesto Único de Segunda Categoría, y del Impuesto Adicional (que no tienen residencia en Chile).
A su vez, se agregan nuevos donatarios -o sea, receptores de los aportes- en el marco de los beneficios fiscales, como entidades sin fines de lucro, fundaciones y cuerpos de bomberos integrantes del Sistema Nacional de Bomberos.
Los alcances de los beneficios
Respecto a los tratamientos tributarios para los donantes, se establece para los contribuyentes del Impuesto de Primera Categoría la deducción del 100% de lo donado como gasto, con tope del monto menor entre 20.000 UTM y uno de los siguientes montos a elección del contribuyente: el 5% de la Renta Líquida Imponible (RLI), 1,6 por mil del capital efectivo o 4,8 por mil del capital propio tributario.
En cuanto a los contribuyentes del Impuesto Global Complementario, del Impuesto Único de Segunda Categoría e Impuesto Adicional, el beneficio consistirá en una deducción del 100% de lo donado de la base imponible del impuesto respectivo, con tope del monto menor entre 10.000 UTM y 5% de la base imponible.
Un punto clave de la propuesta legal es que este régimen de donaciones no quedará afecto al Límite General Absoluto (“LGA”) que aplica para la mayoría de las leyes especiales de donaciones con deducciones o exenciones fiscales, por lo que se adiciona a las donaciones que actualmente se efectúan.
¿Y los gastos rechazados?
Otro pasaje relevante para el sector privado y los donantes es que la normativa plantea que los aportes que excedan los citados topes no serán consideradas gasto rechazado por el Servicio de Impuestos Internos (SII), no afectándose con el impuesto único del artículo 21 de la Ley sobre Impuesto a la Renta. O sea, si se exceden los límites, no habrá una sanción de parte de la autoridad tributaria.
Entre otros beneficios destacan la liberación del trámite de autorización judicial (conocido como insinuación), la exención de impuesto a las donaciones y la exención de IVA a la donación de bienes y a la importación.
Propuesta crea un registro público
de entidades receptoras de aportes
La iniciativa ingresada por el Ejecutivo también establece una serie de medidas en pro de la transparencia y fiscalización del uso de los beneficios fiscales para las donaciones.
Por ejemplo, con el objetivo de facilitar, transparentar y hacer más expeditas las donaciones se creará un portal digital y público donde se mantendrá actualizada la información relevante respecto de los donatarios, monto recibido, etc.
Las entidades donatarias -o sea, quienes reciben los aportes desde un tercero- deberán estar inscritas en un registro público que será llevado por una Secretaría Técnica que dependerá de la Subsecretaria del Ministerio de Hacienda.
Las entidades donatarias deberán entregar un reporte anual a la Secretaría Técnica sobre el detalle de sus actividades, programas, uso de las donaciones, entre otros. Dicha información permitirá asegurar y fiscalizar que las entidades donatarias cumplan con los fines declarados.
Además, y con el objetivo de proteger a los donantes de buena fe, la propuesta buscar otorgar certeza jurídica y no perderán su beneficio tributario por incumplimientos de las entidades donatarias, "salvo que se pruebe que el donante ha actuado de mala fe a fin de obtener un beneficio tributario al cual no tenía derecho".
Para las entidades donatarias, se prohíben las contraprestaciones: no podrán efectuar ninguna prestación, directa o indirectamente, en favor de los donantes en condiciones especiales o exigiendo menos requisitos que los que se exigen normalmente en el mercado.
A su vez, no se pemitirá que las entidades donatarias remuneren los servicios que les presten sus integrantes, asociados, directores, ejecutivos o parientes de las personas mencionadas, a valores superiores a los de mercado.
Igualmente, se modifica la ley de donaciones a instituciones de educación superior incorporando a los Centros de Formación Técnica (CFT) como instituciones de educación superior receptoras de donaciones con fines educacionales sujetas a beneficios tributarios.
De esta forma, se equipara el tratamiento respecto de las universidades e institutos profesionales.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 donaciones