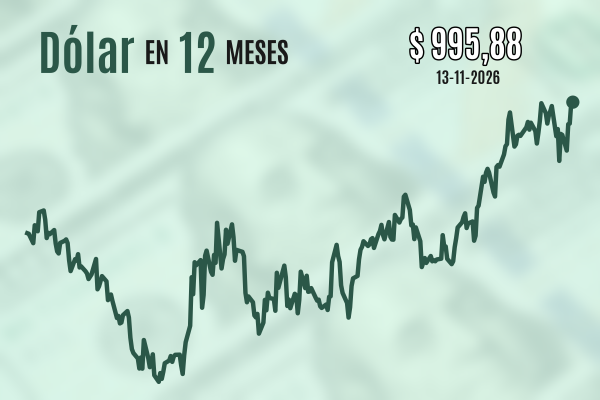
El tipo de cambio ha sido golpeado por una fuerte depreciación frente al dólar durante junio, escalando en lo que va del mes más de $ 60 y llevándolo a rozar los $ 890, todo un récord histórico. Frente a este escenario, Scotiabank elaboró un informe en donde aborda la situación local de la divisa estadounidense.
El banco canadiense apuntó que “el peso chileno ha experimentado una depreciación casi secular respecto al dólar desde abril 2022 superando en lo reciente los $ 880. Para muchos esto responde a la apreciación global del dólar ante el más acelerado proceso de normalización de la tasa por parte de la Fed”.
Sin embargo, la entidad financiera consideró que “existe un componente idiosincrático de esta pérdida de valor del peso que se evidencia en un tipo de cambio real (TCR) que alcanza en junio su segundo nivel más alto desde que se implementa un régimen de flotación cambiaria el 2001”.
Aseguró que “la depreciación del peso va algo más allá de factores externos. Entre mayor incertidumbre política interna y factores de portafolio. Modelos simples de determinación de la moneda apuntan a desalineamiento respecto a determinantes tradicionales de entre $ 70 y $ 100 desde el estallido social en octubre de 2019”.
Expuso que aun controlando por la incertidumbre política, la moneda muestra incrementos en el nivel de desalineamiento. Lo anterior, quedaría a juicio de Scotiabank en clara evidencia cuando el peso chileno se ubica entre las monedas con mayor depreciación respecto al dólar en lo reciente.
Una buena noticia es que la firma indicó que “esta depreciación no ha venido acompañada de problemas de liquidez de corto plazo como en el pasado”.
No obstante, precisó que “no podemos descartar que previo al plebiscito de salida en septiembre se produzcan situaciones de estrechez de liquidez”.
Para una eventual intervención bancaria, en Scotiabank mencionaron “las condiciones para evaluar una intervención cambiaria u otras medidas que mitiguen la depreciación idiosincrática de la moneda están presentes. Sin embargo, el éxito no está asegurado”.
Scotiabank estimó que el tipo de cambio se ubica entre $ 900 y $ 920 durante el mes de junio, lo que sería una “señal de rápida depreciación del peso”.
¿Intervención?
Argumentó que los indicadores tradicionales para evaluar el nivel adecuado de reservas internacionales (RI) muestran historias mixtas, aunque con un leve sesgo positivo. En términos de RI/PIB, ratio que se ubica en torno a 15%, “la situación luce algo mejor a lo observado pre-pandemia luego del proceso de acumulación de reservas (no concluido) realizado por el Banco Central”.
Respecto a la deuda externa de corto plazo residual, puntualizó que gracias a una mejor administración de los vencimientos de deuda soberana (liability management) en conjunto con menor intensidad de endeudamiento corporativo y bancario externo, “la situación luce favorable con una razón de 1,38, por debajo de lo observado en el pasado reciente”.
La señal de alerta es que “las reservas internacionales lucen menores respecto a las importaciones (RI/M). En efecto, dado el fuerte boom de consumo, que ha traído aparejado un incremento importante en las importaciones de bienes de consumo seguidas de importaciones de bienes de capital, la razón RI/M se ubica bajo los niveles vistos los últimos cuatro años”.
Dado lo anterior, el banco planteó que de optarse por una venta directa de dólares por ventanilla, la autoridad no podría hacer una intervención de las magnitudes anteriores.
La entidad aseguró que una venta de más de US$ 10.000 millones dejaría el nivel de reservas internacionales particularmente bajas. “En consecuencia, dicha estrategia podría llevar a apreciaciones de muy poca perdurabilidad dada la ausencia de credibilidad en el poder de fuego”, asintió.
Alternativamente, mencionó que “una intervención que apunte al componente idiosincrático de la depreciación con una venta de entre US$ 5.000 millones y US$ 10.000 millones acompañada de políticas micro o macro prudenciales que desincentivan la dolarización a nivel de personas podría tener impactos más favorables”.
Por ello, estimó que el Banco Central “aplicaría una dosis superior de retiro de estímulo monetario al esperado por el mercado en su próxima reunión de julio e implementaría una intervención cambiaria quirúrgica y coordinada con el Ministerio de Hacienda y la Comisión para el Mercado Financiero que anunciarían medidas micro/macro prudenciales y donde no podrías descartar un proceso acelerado de liquidación de dólares para financiar el gasto fiscal comprometido el resto del año”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 mercados internacionales