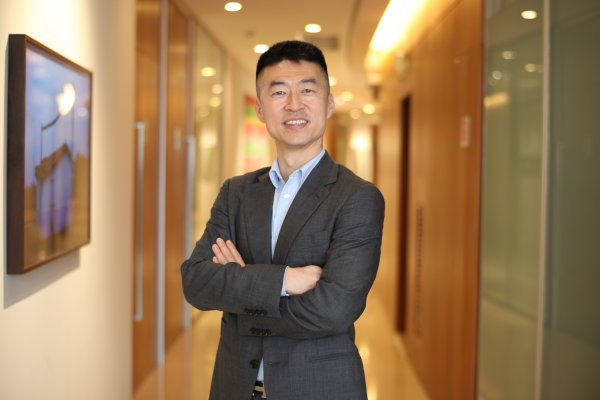
Un año marcado por la moderación fiscal es el que prevé el economista jefe de Credit Suisse para Asia (exJapón) y China, David Wang, quien en entrevista con DF, hizo un análisis de las principales variables macro que afectarán a China y el impacto en el consumo de cobre.
"Dado que China se aleja de su política de Covid cero más rápido de lo esperado, la controvertida relación entre el crecimiento económico y el control de Covid-19 debería debilitarse significativamente este año. Interpretamos que esto significa que la política se ha vuelto a centrar en el crecimiento económico. Sin embargo, creemos que la dirección del movimiento del déficit fiscal es fiable, y esperamos que las autoridades intenten reducir el déficit este año en relación con el del año pasado", señaló.
“La demanda de cobre podría ser una excepción a la ralentización de la demanda de materiales (de parte de China)”, dijo David Wang, de Credit Suisse.
- ¿Qué escenarios macroeconómicos vislumbra para el gigante asiático?
- Esperamos un crecimiento del PIB superior al 5% para 2023, frente al objetivo de alrededor del 5,5% y un crecimiento real del 3% en 2022. Además, el déficit fiscal oficial para 2023 podría ubicarse en torno al 3,1% del PIB, aunque el objetivo era del 2,8% no interpretamos el aumento del objetivo de déficit oficial como un impulso fiscal expansivo, ya que el déficit oficial real en 2022 (aún por anunciar) se situó probablemente en torno al 3,5% del PIB.
Paralelamente, seguimos esperando un recorte de entre 5 y 10 puntos básicos en el tipo de interés oficial y otro recorte del RRR de 25 puntos básicos en 2023 para garantizar una amplia liquidez. En nuestra opinión, dado que la sustitución del Gobernador del Banco Popular de China (PBoC) no está clara, la aplicación de la política y la comunicación podrían enfrentarse a cierta volatilidad del mercado a corto plazo.
- ¿Qué prevé respecto de la situación fiscal de China?
- Es probable que veamos una modesta consolidación fiscal en 2023 en relación con 2022, dada la contracción de las ventas de tierras y el riesgo exacerbado de deuda de los gobiernos locales el año pasado. Esperamos un impulso fiscal negativo en 2023 de aproximadamente el 0,7% del PIB, en combinación con un objetivo más bajo para el déficit fiscal oficial, una cuota más pequeña para la emisión de bonos con fines especiales, y menores ingresos fiscales a nivel de gobierno local, asignando también una baja probabilidad a cualquier estímulo monetario tipo QE por parte del PBoC.
- ¿Y la inflación?
- Seguimos pensando que la inflación no es motivo de preocupación para China este año, incluso con una reapertura más rápida de lo esperado.
El efecto de la red eléctrica en el cobre
- ¿Qué papel seguirá desempeñando China en lo que respecta a las materias primas? ¿Cómo afectaría esta situación a países como Chile?
En un futuro previsible, tanto a corto como a medio plazo, China seguirá siendo un importante importador de materias primas (energía, materiales, agricultura), pero la demanda china podría variar según el tipo de materias primas. Como la población china sigue disminuyendo y su sector inmobiliario contribuye cada vez menos al crecimiento global del país, es probable que se ralentice el crecimiento de la demanda china de materiales relacionados con la construcción, como el mineral de hierro.
En cambio, la demanda de cobre podría ser una excepción a la ralentización de la demanda de materiales. Espero que China dé prioridad a la mejora de la red eléctrica entre los proyectos de infraestructura en los próximos cinco a diez años, dado que la reducción de las emisiones de carbono y la electricidad limpia figuran entre los sectores estratégicos claves identificados por las autoridades chinas. Si estas perspectivas resultan acertadas, es probable que aumente la demanda china de cobre y se intensifique su dependencia de proveedores extranjeros (incluido Chile).
También espero un aumento estructural de la dependencia china de proveedores extranjeros para algunos productos agrícolas, ya que China probablemente reducirá su propia asignación de mano de obra a la agricultura en su esfuerzo por aumentar la productividad global de la mano de obra. Esta transición aumentará probablemente la demanda china de ciertos productos agrícolas, como el maíz y la soja.
- ¿Qué factores seguirán influyendo en el escenario macroeconómico de China y del mercado de materias primas en particular?
A corto plazo, la velocidad y la magnitud de la recuperación de China tras la pandemia afectarán directamente a la demanda china de materias primas. A mediano plazo, la velocidad de consolidación del sector inmobiliario chino será el motor clave de la demanda china de materiales. En el caso concreto de la demanda de cobre, el principal motor marginal de la demanda es el progreso de la modernización de la red eléctrica.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 cobre