El deterioro que ha registrado las finanzas públicas chilenas en las últimas dos décadas se refleja en distintos indicadores. Por ejemplo, el déficit del aparato público -tanto efectivo como estructural-, la reducción del tamaño de los ahorros fiscales, o el incremento que ha exhibido el nivel de deuda pública bruta del Gobierno Central.
La situación ha marcado el debate económico en el país en lo que ha sido la primera parte del año, al alero de la discusión de la ley de reactivación y reconstrucción en el Congreso y los millonarios esfuerzos de ajuste de gasto que han realizado el Ministerio de Hacienda y la Dirección de Presupuestos (Dipres) este año.
Entre dicho escenario, una cierta luz de esperanza: la deuda neta del sector público se redujo en el primer trimestre en relación con el cierre del 2025, aunque se mantiene en torno a sus niveles más altos desde inicios de 1990.
La deuda neta es el resultado de las acreencias brutas del Gobierno Central, descontándole los activos que posee el Fisco, como reservas y los fondos soberanos.
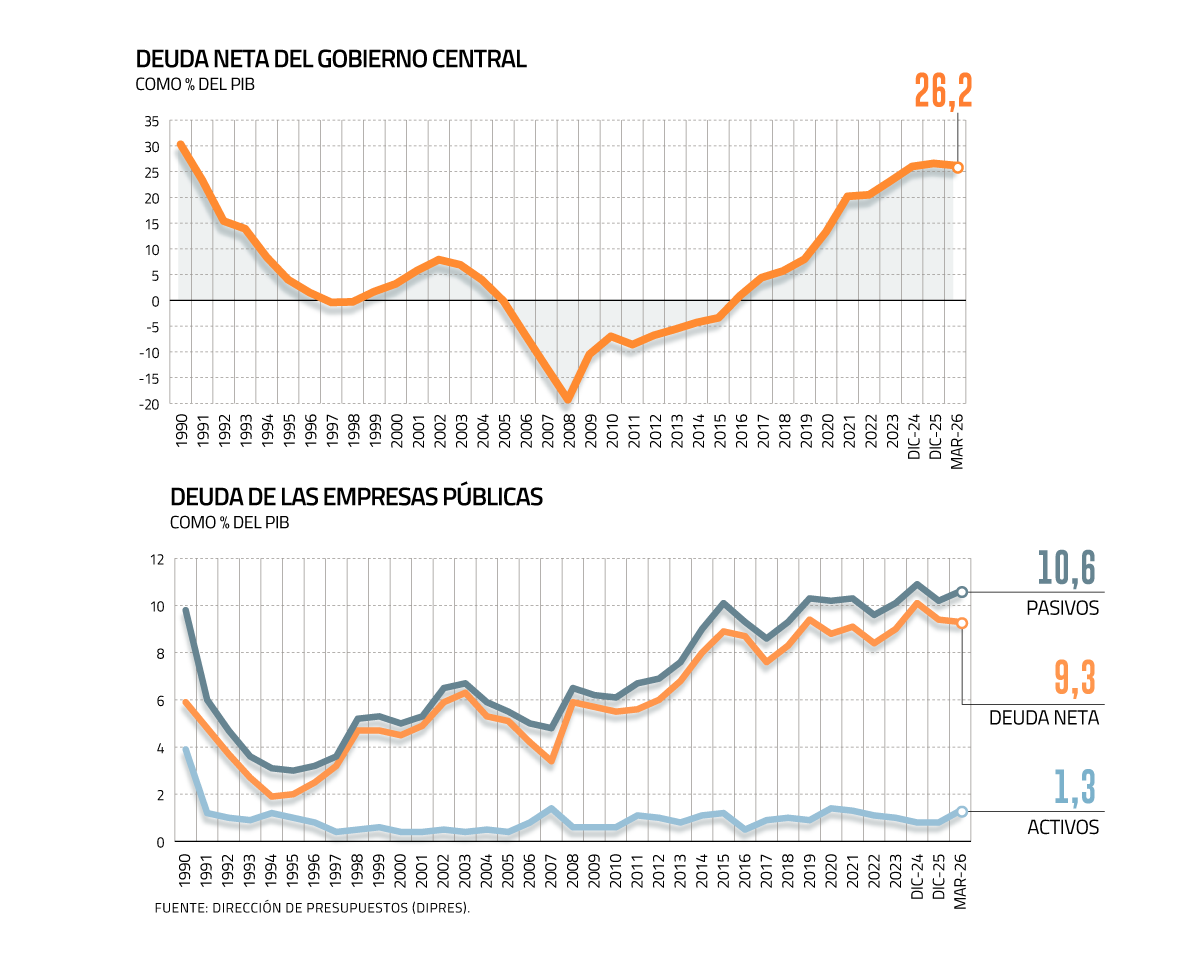
Según los datos recientemente actualizados por Teatinos 120, el endeudamiento neto del Gobierno Central ascendió a un 26,2% del PIB al cierre del primer trimestre, una reducción de cuatro décimas en relación a diciembre del año pasado.
El resultado se explica por un nivel de deuda bruta que representó un 42,5% del tamaño de la economía en el primer trimestre, lo que fue contrastado por un incremento en el nivel de inversiones en activos financieros del sector público, que totalizaron un 16,4% del Producto en el lapso, 1,5 puntos porcentuales por sobre el cierre del año pasado.
De todas maneras, cabe recalcar que la proporción de deuda neta a PIB se mantiene en torno a los niveles más altos desde inicios de 1990, dando cuenta de un deterioro que partió en la década de los 2000 y se acentuó en los 2010.
Por ejemplo, en 2015 el nivel de deuda neta del sector público era negativo. O sea, el nivel de ahorros con los que contaba al Estado eran mayores que el nivel de acreencias. Aquello comenzó a cambiar en 2016, año en que el Fisco pasó a ser acreedor en un equivalente a 0,9% del PIB.
Los datos también son coherentes con el fuerte aumento que ha registrado la deuda bruta del sector público, que pasó de cifras por debajo del 4% en 2007 a 42,5% del tamaño de la economía en el 2025.
Empresas estatales ayudan
El informe no solo se adentra en la deuda neta del Gobierno Central en su conjunto, sino que también entrega una mirada respecto de la situación patrimonial de las empresas propiedad del Estado.
Así, los datos a marzo dan cuenta de una caída en la proporción de pasivos financieros netos de las compañías como porcentaje del PIB, al ubicarse en 9,3% al término del primer trimestre. Esto implica una baja de una décima en relación al cierre del 2024.
De esta forma, el indicador se estabiliza en torno a sus niveles más altos de la serie que comienza en 1990. En los últimos 20 años, de hecho, el nivel de pasivos netos casi se ha duplicado en su ratio a PIB.
En el resultado, incidió el aumento de cuatro décimas del nivel de pasivos financieros (deuda bruta) de las firmas estatales, al ubicarse en 10,6% del Producto, lo que fue compensado con el aumento de cinco décimas del nivel de los activos financieros de las compañías, llegando a un 1,3% del PIB.
Se reduce la deuda garantizada
Ahora, en aquellos casos excepcionales en que los activos financieros no son suficientes para garantizar la deuda de las empresas públicas a un costo financiero razonable, el Fisco ha procedido a garantizar parte de su deuda.
A marzo de 2026, la deuda garantizada total alcanzó un 2,1% del PIB, una décima por debajo del año previo, correspondiente en su totalidad a deuda garantizada emitida internamente.
De este total, un 37% corresponde a la Empresa de Ferrocarriles del Estado (EFE), un 28,6% al Fondo de Estabilización Tarifaria, un 27,5% a la garantía estatal al financiamiento de la educación superior, y un 4% a Metro.
Las fuentes de información para el reporte, en el caso del Gobierno Central, son Contraloría, Tesorería y la Dipres. La información de las empresas públicas es obtenida de los estados financieros auditados, mientras que los datos correspondientes a la deuda garantizada del resto del sector público provienen de la Tesorería.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Hacienda