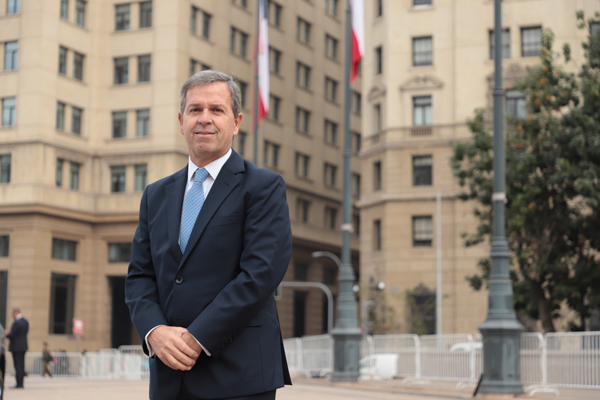
El director del Servicio de Impuestos Internos, Fernando Barraza, afirmó hoy que la introducción de una norma general antielusión en Chile, en cuanto miembro de la OCDE, constituye una exigencia para cumplir las mejores prácticas internacionales en materias impositivas.
Asimismo, precisó que la iniciativa no tiene un fin recaudatorio, sino que busca prevenir y controlar la obtención de ventajas tributarias indebidas por parte de algunos contribuyentes y aseguró que tendrá una aplicación prudencial.
El personero expuso en el Seminario Internacional "Aplicación de la Norma General Antielusión, Experiencia Comparada", actividad organizada por el SII, donde comentó que si bien los países de todo el mundo han considerado tradicionalmente la planificación fiscal como una práctica legítima, en el último tiempo las estructuras de planificación se han vuelto cada vez más sofisticadas, reduciendo la deuda tributaria a través de innumerables mecanismos que, pese a ser estrictamente legales, son contrarios al espíritu de la ley.
A fin de contrarrestar estas prácticas, internacionalmente se recomienda adoptar una norma general antielusión.
Añadió que una norma general se justifica porque la elusión viola los principios de equidad tributaria al desplazar la carga hacia los contribuyentes que actúan correctamente. "La elusión torna nuestro sistema más inequitativo porque quienes tienen recursos para financiar planificaciones tributarias agresivas, terminan pagando, no sólo menos impuesto del que en derecho les corresponde, sino además menos impuestos que el resto de los contribuyentes", comentó.
Directamente vinculado con lo anterior, dijo que la elusión tributaria muchas veces priva al Estado de los recursos que, conforme al procedimiento democrático de formación de ley, le corresponden, y afecta la libre competencia, en cuanto el elusor obtiene ventajas económicas indebidas frente a quien paga sus impuestos. En otras palabras, dijo, la elusión tributaria no debería ser parte de lo que hace a un negocio competitivo frente al resto del mercado en igualdad de condiciones.
Sobre la aplicación concreta de la norma, Barraza precisó que el principal desafío para el Servicio que dirige consiste en conciliar las legítimas exigencias de una razonable certeza jurídica con las exigencias de una aplicación prudencial de la norma. Agregó que ambas exigencias se cumplen a cabalidad gracias a una serie de medidas adoptadas por el organismo a partir de la mejor experiencia extranjera.
Por otra parte, la supervisión y el control de los procedimientos asociados a la aplicación de esta norma corresponderán a la Dirección Nacional, en particular, al Comité Anti Elusión que se creará al efecto, con el objeto de establecer lineamientos, estándares y rutinas generales o particulares.
Asimismo, la decisión del Servicio queda sometida a un control jurisdiccional a cargo de los Tribunales Tributarios y Aduaneros, quienes deben declarar judicialmente la existencia de abuso o simulación conforme a un determinado procedimiento.
Concluyó señalando que la norma general antielusión no tiene un fin recaudatorio. Esto es, no está destinada a buscar fuentes de ingresos fiscales donde no corresponde, sino sencillamente a prevenir y controlar la obtención de ventajas tributarias indebidas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 SII