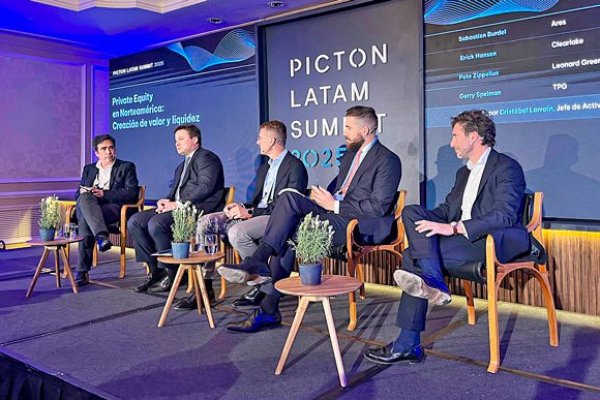
Si hace una década los fondos sacar a bolsa o vender sus compañías, “ahora haces lo mismo, pero te quedas con el mejor activo para ti”, destacó TPG GP.
Un problema común que hoy enfrentan los grandes gestores de private equity globales es retribuir el capital a sus inversionistas. Esto, debido al menor dinamismo que experimentan las ventas de los activos del portafolio de los fondos.
Pese al panorama, que llevó a la acumulación de activos en vehículos a niveles récord en los últimos años, la industria se muestra positiva.
“Aparte de cierta incertidumbre en torno a las tasas de interés, y de algunas otras políticas (que puedan venir) de la administración Trump, creo que sí hay claridad en que, 2026 será un año bastante bueno en muchos aspectos”, destacó el presidente de ClearLake Capital, Paul Huber, en el seminario de Picton.
Fondos secundarios
En el intertanto, los denominados “fondos secundarios”, han jugado un papel relevante, ya que se dedican a comprar participaciones en compañías a otros fondos de capital privado, y los de continuación, que siguen la gestión de activos específicos de las carteras.
El socio de Ares Secondary Group, Sebastien Burdel, destacó que los secundarios han podido gestionar mucho más fácil la liquidez entregada a los aportantes, ya que operan en compañías estabilizadas.
Mientras que los fondos de continuación han protagonizado parte de las transacciones. “El año pasado, aproximadamente una de cada seis ventas de capital privado se realizó a través de un vehículo de continuación y reconozco que el número de ventas fue bajo, pero aun así estamos hablando de un volumen de US$ 70.000 millones”, afirmó.
Para el socio de la firma de secundarios TPG Solutions, Gerry Spelman, “hace 10 años, si tenías una cartera de 10 activos, dos de ellos se deterioraban, vendías un par a otro gestor, y tal vez sacabas a bolsa uno o dos de ellos, ahora haces lo mismo, pero te quedas con el mejor activo para ti”.
Y si bien el bajo número de ventas de compañías en cartera y, por lo tanto, de distribuciones de capital, se ha visto impactado por un estancamiento de las colocaciones en bolsa, los gestores también apuntaron a la carga regulatoria que implica ser una compañía pública.
“Ser una empresa listada apesta, nadie quiere ser el CEO de una compañía pública”, sentenció el socio de Leonard Green, Pete Zippelius.
Y apuntó principalmente a los costos asociados. “Cuando cotizas en bolsa, te demandan mucho, y los costos de los seguros para una empresa del tamaño de las de nuestra cartera son de unos US$ 20 millones, que son costos operativos anuales y reducen el Ebitda en un 10%”, ejemplificó Zippelius.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 Bolsa chilena