Una de las más ambiciosas promesas de campaña en 2017 del Presidente Sebastián Piñera, era realizar una reforma previsional para que “ningún pensionado quede debajo de la línea de la pobreza”. Su plan consistía en aumentar las pensiones en un 40% en un plazo gradual de ocho años, con el incremento del 10% al 14% de las cotizaciones con cargo al empleador, y un alza del 40% de los recursos para el Sistema de Pensiones Solidarias para subir las pensiones básicas, el aporte previsional solidario y extender este último a la clase media.
Pero, su promesa no pudo materializarse. En los inicios del gobierno, en noviembre de 2018, fue ingresado al Congreso el proyecto de ley para modificar el sistema de pensiones con los postulados del plan original, el que no tuvo avances en la discusión por lo que el Ejecutivo se vio obligado a enviar indicaciones a principios de 2020 con importantes cambios, como el alza en un 6% en la cotización con cargo al empleador y la creación del nuevo pilar de Ahorro Colectivo y Solidario. Un 3% de esta mayor contribución iba a las cuentas de ahorro individual y el 3% restante se destinaba a entregar una pensión adicional a la financiada con ahorros propios o del Pilar Solidario a los jubilados actuales y futuros, y que beneficiaría de manera muy especial a las mujeres, a la clase media y a adultos mayores con dependencia severa.
María Eugenia Jiménez, directora ejecutiva Brain Invest
Asimismo, los seis puntos adicionales de cotización serían administrados por una Institución Pública Autónoma.Este nuevo proyecto tampoco tuvo los votos de la oposición que, entre otras materias, requería que el 6% de mayor cotización se destinara íntegramente al fondo de ahorro colectivo y solidario, y que una cuenta nocional registrara cuánto aportó cada afiliado para que se le retribuyera al momento de pensionarse. El oficialismo intentó negociar distintas alternativas, como destinar hasta un 4% de la cotización a solidaridad y seguros, o elevar la cotización a 7%, pero los senadores de oposición de la Comisión de Trabajo, Juan Pablo Letelier y Carolina Goic, insistieron en que si el gobierno no cedía a su propuesta los cambios quedarían para el proceso constituyente, como ocurrirá finalmente.
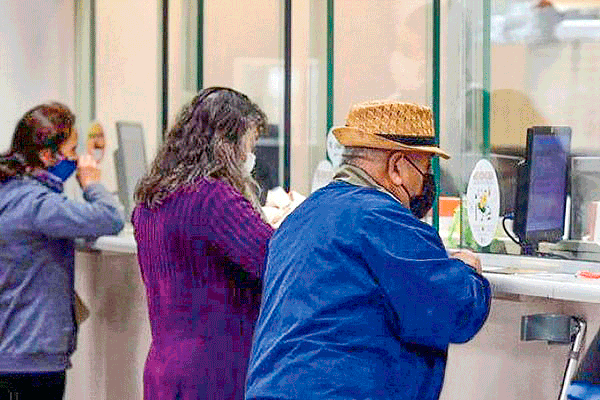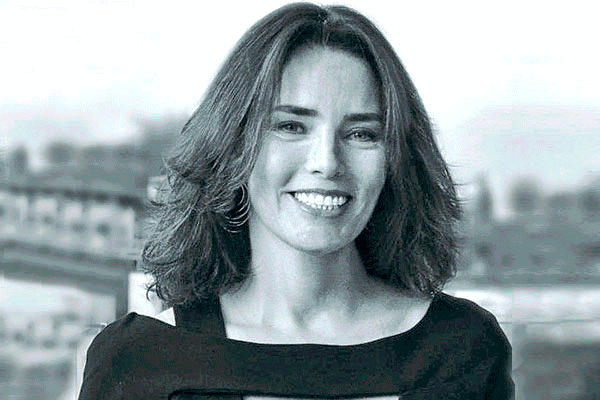
Sin duda que la Pensión Garantizada Universal constituye un avance importante en el aporte previsional para más de 2,4 millones de adultos mayores de 65 años que no se encuentran en el 10% más rico de la población, que independiente de si estaban o no integrados al régimen previsional, ya reciben una pensión máxima de 185 mil.
También obtienen este monto quienes cuentan con una pensión base menor o igual a $ 630 mil y para los beneficiarios que tienen una pensión base mayor a $ 630 mil y menor a $ 1 millón, el monto disminuye progresivamente.
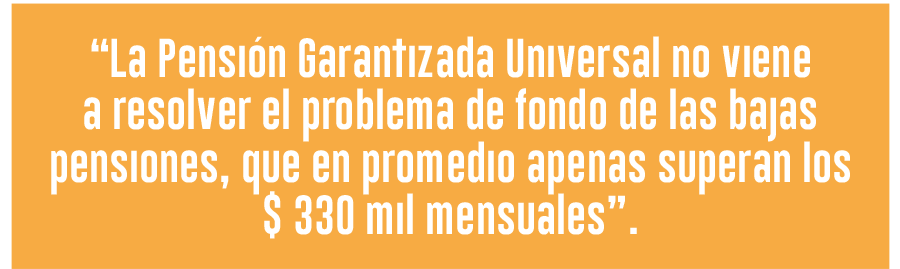
Pero, la Pensión Garantizada Universal no viene a resolver el problema de fondo de las bajas pensiones, que en promedio apenas superan los $ 330 mil mensuales.
Lamentablemente, hasta ahora Chile no ha podido reformar su sistema previsional para hacer frente al aumento en la expectativa de vida de la población, además de los bajos porcentajes y años de cotización que, entre otros, permitan dar cumplimiento a una de las demandas más sentidas de la población: contar con pensiones dignas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Fonasa